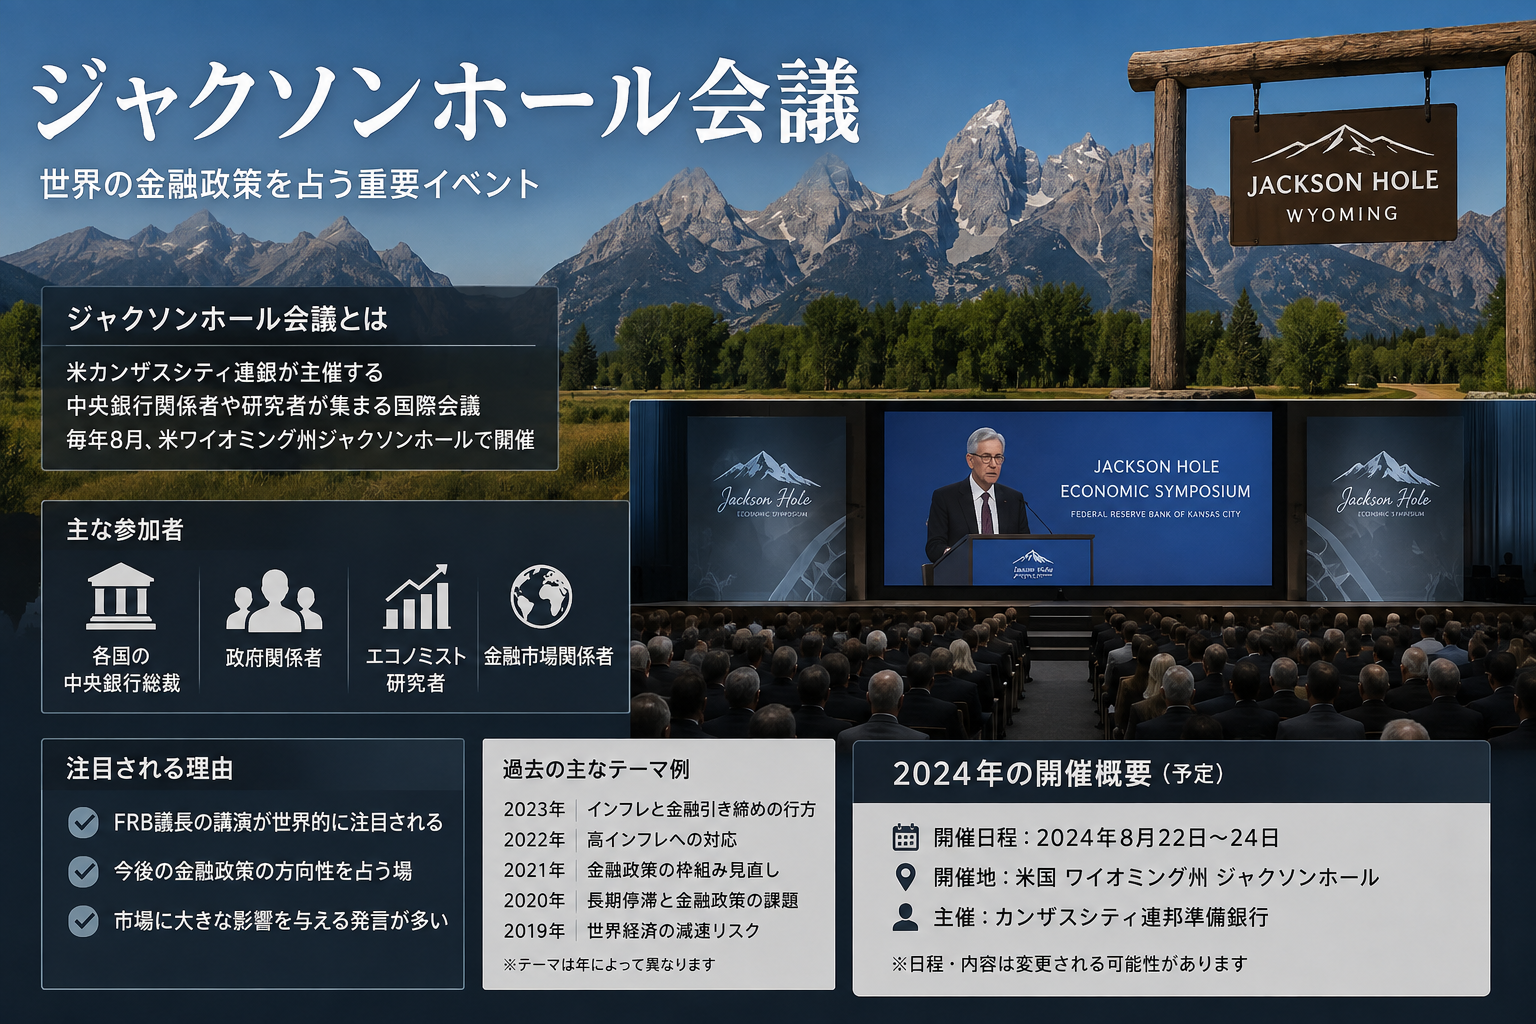
ジャクソンホール会議とは、米カンザスシティ連銀が毎年8月に開く経済政策シンポジウムです。FRB議長の講演が金融政策の転換点になり、世界の株価を動かします。
2026年8月28日、ウォーシュFRB議長がこの場で議長として初めての基調講演を行いました。結論から書くと、内容は明確なタカ派です。基調的なインフレ率が2%に向かっていると確信できなければ、FRBには「やるべき仕事がある」。追加利上げの可能性に、5月の就任以来もっとも踏み込んだ言い方をしました。
市場はこれを受けて、9月FOMCでの利上げを50%超の確率で織り込んでいます。米10年債利回りは4.71%台へ上昇し、ドル円は160円台に乗せました。
そして日本株がこれを織り込んだのは、8月31日(月)の寄り付きでした。日経平均は8月28日終値の66,405円56銭から一時64,832円(−2.4%)まで下げ、終値は66,311円93銭(−0.14%)とほぼ戻しています。土日をはさんで答えが出ていても、売買できるのは月曜の朝という、日本の投資家にとって毎年もっとも動きにくい時間帯でした。
この記事では、会議そのものの仕組みから、今回の講演で実際に語られた数字、そして多くの解説記事が触れていない一文まで解説します。過去の実例として、日経平均が762円下がった2022年と、逆に株高になった2025年の違いも扱います。
この記事でわかること
・2026年8月28日、ウォーシュ議長が実際に語った内容
・講演で示された数字(インフレ・雇用・企業投資)
・最も重要な一文「金融環境は引き締め的とは言いがたい」の意味
・「静かなFRB」への転換が投資家に何をもたらすか
・講演直後の市場の反応と、株だけ動かなかった理由
・8月31日(月)の日本株の値動きと、注目した3つのポイント
・2022年の暴落と2025年の上昇、何が分かれ目だったか
・イベント前後に個人投資家がやるべきこと
ジャクソンホール会議とは
ジャクソンホール会議(読み方:じゃくそんほーるかいぎ)は、正式には「ジャクソンホール経済政策シンポジウム」といいます。米国の中央銀行にあたる連邦準備制度のうち、カンザスシティ連邦準備銀行が主催する年次の研究会合です。
| 項目 | 内容 |
|---|---|
| 正式名称 | ジャクソンホール経済政策シンポジウム |
| 主催 | カンザスシティ連邦準備銀行(FRB本体ではない) |
| 開催地 | 米ワイオミング州ジャクソンホール(グランドティトン国立公園内) |
| 時期 | 毎年8月下旬の3日間(木・金・土が多い) |
| 参加者 | 招待制。各国の中央銀行関係者・学者・エコノミストなどに限られる |
| 位置づけ | 政策を決める場ではない(決定権はFOMCにある) |
| 2026年のテーマ | 資金決済分野における金融イノベーションとその政策的含意 |
最大の誤解は「ジャクソンホール会議で金利が決まる」というものです。決まりません。ここは学者と中央銀行家が論文を持ち寄って議論する場であって、金融政策を決定する権限を持つのはFOMC(連邦公開市場委員会)だけです。
ではなぜ市場がこれほど注目するのか。答えは後の章で扱いますが、先に一言でいえば「議長が、FOMCでは言えないことを言う場だから」です。
2026年のジャクソンホール会議はいつ開かれたのか
2026年は8月27日(木)から29日(土)の3日間でした。注目の基調講演は2日目の8月28日(金)午前、日本時間では同日の23時です。
| 日付 | 内容 | 日本株への影響 |
|---|---|---|
| 8月27日(木) | 開会・夕方のレセプション | ほぼなし |
| 8月28日(金) | ウォーシュ議長の基調講演(日本時間23時) | 東京市場は大引け後。反応できない |
| 8月29日(土) | 討論・閉会 | ほぼなし |
| 8月31日(月) | 東京市場が講演を織り込む最初の取引日 | 寄り付きで一気に反映される |
| 9月15〜16日 | 次回FOMC。ここで実際の政策が決まる | 本番はこちら |
講演は東京市場の大引け(15時30分)を7時間半すぎたあとでした。日本の個人投資家にとっては「金曜の夜に結果が出て、月曜の寄り付きで一気に織り込まれる」構造になります。この時間差が持つ意味は、後の章であらためて扱います。
そして重要なのは、ジャクソンホールはあくまで前哨戦だという点です。政策が実際に動くのは9月15〜16日のFOMCであり、今回の講演はそこに向けた地ならしという位置づけになります。
ウォーシュ議長は何を語ったのか 2026年8月28日の初講演
まず、講演で実際に何が語られたのかを整理します。
ウォーシュ氏は2026年1月30日に次期議長として指名され、5月13日に米上院が承認、5月22日にFRB議長へ就任しました。就任から3か月、金融政策について具体的な言及を極力避けてきた人物が、初めてまとまった形で考えを示した場が今回の講演です。
| 語られたこと | 読み取れる姿勢 |
|---|---|
| 基調インフレ率が目標に向かっていると確信できなければ「まだやるべきことがある」 | 追加利上げの示唆。今回の中心 |
| 金融環境を引き締め的と表現するのは「難しい」 | 現状は十分に引き締まっていないという認識 |
| 今夏のインフレ指標は予想より良好だったが、基調的なトレンドが大きく変化したとは言えない | 良い数字を素直に受け取っていない |
| 現在最も重視すべきなのは物価 | 雇用より物価を優先する順序を明示 |
| 個人消費は健全で、労働市場は安定している | 景気配慮を理由に緩和する必要はないという含み |
| 信用市場や融資市場では、金融政策による抑制効果を示す兆候がほとんど見られない | 引き締めが効いていないという判断 |
| インフレ期待は中期的におおむね安定しているが、注意深く監視する必要がある | 安心材料としては扱っていない |
| PCEインフレ率2%目標は揺るぎない | 目標変更論を明確に否定 |
注目したいのは、利上げを予告したわけではないという点です。ウォーシュ議長は9月の利上げを明言していません。示したのは「条件」であり、その条件を満たす自信がないと述べただけです。この違いが、後述する市場の反応の分かれ方につながります。
タカ派・ハト派という言葉そのものの意味はタカ派・ハト派とはで整理しています。
講演で示された数字 インフレは3.7%まで戻っていた
講演の説得力は、印象論ではなく数字で組み立てられていました。FRBが公開した講演原稿から、判断の根拠になった数値を抜き出します。
| 項目 | 数値 | 意味 |
|---|---|---|
| PCEインフレ率(12か月) | 3.7% | 目標2%を大きく上回る |
| PCEインフレ率(6か月) | 4.1% | 12か月より高い=直近ほど悪化 |
| 3%超で値上がりした品目の割合(12か月) | 54% | コロナ前20年間の平均は32% |
| 同(6か月・年率) | 49% | 値上がりが一部品目に偏っていない |
| 失業率 | 4.1% | 歴史的に低い。完全雇用と整合的 |
| 実質個人消費(過去4四半期) | +2%超 | 消費は減速していない |
| 設備・無形資産投資(4四半期変化) | 約+9% | 2021年以来の高い伸び |
| うちAI関連の建設投資 | 今年の設備投資の伸びの50%超 | AI投資が景気を押し上げている |
| S&P500企業の利益(過去1年) | +20%超 | 利益率も歴史的に高い水準 |
この表で最も重い数字は「12か月3.7%に対して、6か月が4.1%」です。
期間を短く切るほど数字が悪くなっているということは、インフレが鈍化ではなく再加速の方向にあることを意味します。夏場に出てきた月次のインフレ指標は事前予想より良好でしたが、議長がそれを「基調的なトレンドが大きく変化したとは言えない」と切り捨てた理由がここにあります。
あわせて、値上がり品目の広がりも見ています。PCEの構成品目のうち3%超で値上がりしたものが54%——コロナ前20年間の平均が32%ですから、物価上昇が経済全体に染み込んでいる状態だという診断です。一部の品目が跳ねているだけなら時間が解決しますが、半分以上が上がっているなら金融政策で対処するしかない、という論の立て方になります。
物価指標の見方そのものは消費者物価指数とはで扱っています。
多くの解説記事が触れていない一文 「金融環境は引き締め的とは言いがたい」
速報記事の見出しは、そのほとんどが「やるべき仕事がある」に集まりました。ただ、投資判断という観点で1番注目して欲しいのは別の一文です。
今回の講演で最も重い一文
そして「信用市場や融資市場では、金融政策による抑制効果を示す兆候はほとんど見られていない」
米国の政策金利は現在3.50〜3.75%です。一般的な感覚では、これは十分に引き締め圏の水準に見えます。7月のFOMCまで5会合連続で据え置かれてきたのも、その水準で効果が出るのを待つという整理でした。
ところがウォーシュ議長は、政策金利の数字ではなく「実際に経済が引き締まっているか」で判断しています。そして講演では、次の事実を挙げて「引き締まっていない」と結論づけました。
5会合連続の据え置き
→ 数字だけ見れば引き締め圏
銀行の企業向け貸出基準も緩い側
→ 資金は普通に回っている
信用スプレッドとは、企業が資金を借りるときに国債より何%多く払うかという上乗せ幅です。これが狭いということは、企業がまだ安く資金を調達できているということにほかなりません。銀行の貸出基準も緩い側にあり、借りたい企業が借りられなくなってはいない。設備投資が4四半期で約9%も伸びているのは、その裏返しでもあります。
金利を上げたのに、資金の流れが細っていない。だから「まだ効いていない」と読む。これが今回のロジックです。
この一文が重い理由を整理します。
| 従来の見方 | 今回示された見方 |
|---|---|
| 政策金利が中立水準を上回っていれば引き締め | 信用スプレッドと貸出基準で判断する |
| 効果が出るまで時間差があるので待つ | 兆候が見えないなら足りない |
| 株高・信用スプレッド縮小は景気の強さ | 引き締めが足りない証拠にもなる |
投資家にとっての含意は、利上げのハードルが政策金利の水準から想像するより低いということです。そして皮肉な構造として、株価が上がり、社債のスプレッドが縮まるほど、「引き締めが足りない」という判断材料が増えていくことになります。相場の上昇そのものが利上げ観測を呼び込む形です。
この関係は、緩和の縮小局面で繰り返し起きてきたものでもあります。過去の実例はテーパリングとはとQT(量的引き締め)とはで扱っています。
「静かなFRB」への転換 フォワードガイダンスをやめる意味
今回の講演のもうひとつの柱は、FRBが市場とどう向き合うかという枠組みの話でした。ここは目先の株価より、今後1〜2年の相場の性質に効いてきます。
ウォーシュ議長の主張は明快です。平時においてフォワードガイダンスの役割は限定的であるべきで、「明確性の名の下に曖昧さを生む」危険があるというもの。フォワードガイダンスとは、中央銀行が将来の政策方針をあらかじめ示すことをいいます。
そして講演では、FRBと市場の関係を「合わせ鏡(hall of mirrors)」という言葉で問題視しました。
合わせ鏡の問題
↓
FRBはその市場価格を見て政策を判断する
↓
双方が互いを見ているだけで、新しい変化に誰も気づかない
→ 2021年のフォワードガイダンスが、インフレへの対応を遅らせた可能性がある
ここは実際に起きたことの反省として読むべき部分です。2021年、FRBは「当面は緩和を続ける」と繰り返し約束していました。その約束があったために、物価が上がり始めてもすぐには動けなかった。先に手の内を明かすと、状況が変わったときに動きにくくなるという副作用です。
ウォーシュ議長はテイラー・ルールのような機械的な政策ルールにも距離を置き、「経済の理解はそこまで正確ではない」と述べています。そのうえで打ち出したのが「より静かなFRB」という方向でした。投資家は次のトレードを探すためにFRBを見るべきではない、という趣旨の発言もしています。
組織面では5つのタスクフォースを設置し、コミュニケーション、バランスシート、データ、生産性と雇用、インフレの枠組みという領域を外部の学者や実務家を交えて点検していると報じられています。ただし講演では、提言は後日示すものであり、現時点の政策方針には影響しないと明言しています。
| 項目 | これまでのFRB | ウォーシュ体制 |
|---|---|---|
| 将来方針の提示 | フォワードガイダンスを多用 | 平時は原則として使わない |
| 発信の頻度 | 多い。市場との対話を重視 | 少ない。「静かな中央銀行」 |
| 非伝統的政策 | 危機以外でも活用 | 本物の危機以外はほとんど使わない |
| 投資家から見た予測可能性 | 高い | 低くなる |
この転換が意味するのは、相場の値幅が構造的に広がるということです。FRBが先に答えを教えてくれないなら、市場は経済指標が出るたびに自分で予想を組み替えることになります。つまり、指標発表日の変動が大きくなり、FOMC当日まで結果がわからない場面が増えます。
相場が「予想との差」で動く仕組みは経済指標とはで詳しく扱っています。ボラティリティの水準を測る指標については恐怖指数(VIX)とはも参考になります。
市場はどう反応したか 株だけ動かなかった理由
講演当日、2026年8月28日の米国市場の終値です。
| 指標 | 終値 | 前日比 |
|---|---|---|
| NYダウ | 53,559.99ドル | −9.45ドル(−0.02%) |
| S&P500 | 7,711.76 | −19.23(−0.25%) |
| ナスダック総合 | 26,402.42 | −138.93(−0.52%) |
| 米10年債利回り | 4.712% | 上昇 |
| ドル円 | 160円10銭 | 円安方向 |
| 9月FOMCの利上げ織り込み | 50%超 | 講演前から大きく上昇 |
| 日経平均(8月28日終値) | 66,405円56銭 | 講演前の水準。月曜の起点になる |
この並びには特徴があります。株価はほとんど動いていないのに、金利と為替ははっきり動いたという形です。
債券市場と為替市場は、講演を「9月利上げの可能性が高まった」と素直に受け取りました。10年債利回りが4.71%台へ上昇し、ドル円は160円台に乗せています。一方で株式市場は、ダウが9ドル45セント安、S&P500が0.25%安と、ほぼ横ばいで終えました。
この差の読み方は2つあります。
| 読み方 | 内容 |
|---|---|
| 強気の読み | 議長が景気の強さと企業収益の好調を認めた。物価に正面から取り組む姿勢が信認につながったため、利上げ観測が出ても株が売られなかった |
| 弱気の読み | 株式市場がまだ織り込み切れていないだけ。金曜の夜という時間帯で参加者が少なく、本格的な調整は週明け以降に出る |
どちらが正しいかを断定する材料は、今の時点ではありません。ただヒントはナスダックの下げ幅にあります。ダウが−0.02%、S&P500が−0.25%に対して、ナスダックだけが−0.52%。金利が上がったときに真っ先に売られるのは、将来の利益を前提に高い評価がついているグロース株です。この順番どおりに下げているということは、市場は金利上昇を材料として認識したうえで、まず金利感応度の高いところから売ったと読むのが自然です。
答え合わせ 想定された3つの型のどれでもなかった
会議の前、市場では講演の展開として3つの型が想定されていました。実際の結果と並べます。
| 想定された型 | 内容 | 結果 |
|---|---|---|
| タカ派型 | インフレ抑制を前面に出す | 中身は該当した |
| ハト派型 | 景気や雇用への配慮を示す | 該当しない |
| 肩透かし型 | 金融政策の方向に踏み込まない | 形式はこちらに該当した |
実際に起きたのは「中身はタカ派、形式は肩透かし」という組み合わせでした。物価を最優先すると明言し、金融環境は引き締め的でないと診断しながら、9月に利上げするとは一言も言っていない。示したのは条件だけです。
この組み合わせは、ポジションを持つ側にとって最も扱いにくい形になります。
なぜ扱いにくいのか
・しかし時期は特定できない(=いま売る理由も決め手を欠く)
・結果として経済指標が出るたびに毎回やり直しになる
→ 9月15〜16日のFOMCまで、指標発表ごとに振らされる展開になりやすい
これは偶然ではなく、フォワードガイダンスを使わないという方針から必然的に出てくる状態です。「静かなFRB」は、市場にとっては「毎回自分で考えさせられるFRB」を意味します。
8月31日(月)の日本株はどう動いたか
講演後、最初の取引日になった8月31日(月)、日経平均は65,668円で寄り付き、一時64,832円まで売られました。ところが大引けにかけて買い戻され、終値は66,311円93銭と、ほぼ前週末の水準まで戻しています。
| 日経平均 | 値 | 8月28日終値との差 |
|---|---|---|
| 8月28日(金)終値 | 66,405円56銭 | — |
| 8月31日(月)始値 | 65,668円51銭 | −1.11% |
| 8月31日(月)安値 | 64,832円10銭 | −2.37% |
| 8月31日(月)終値 | 66,311円93銭 | −0.14% |
※ 出典:Yahoo Financeの日経平均株価(四本値)
週末のあいだに材料が固まり、月曜の始値で一気に動いてから戻す、という形がそのまま出た1日でした。以下は、講演の直後に整理した注目点です。起点になった数字は次のとおりです。
| 項目 | 水準 |
|---|---|
| 日経平均(8月28日終値) | 66,405円56銭 |
| 8月の値動き | 8月17日 69,220円 → 8月19日 65,326円と3,894円下げてから戻す展開 |
| ドル円 | 160円10銭 |
| 日銀の政策金利 | 1.0%(6月に0.75%から引上げ) |
| 次回FOMC | 9月15〜16日 |
ポイント① ドル円160円台をどう受け取るか
米金利が上がり日米金利差が開けば、教科書どおりなら円安・ドル高です。円安は輸出企業の採算を改善させるため、通常は日本株にとってプラス材料になります。
ただし160円台という水準は、それだけでは済まない領域です。円安が輸入物価を押し上げれば日銀の追加利上げ観測が強まり、同時に政府・日銀による為替介入への警戒も立ちます。「円安だから輸出株を買う」という単純な図式が働きにくい水準だという点は押さえておきたいところです。円安の影響を業種別に整理したものは円安とはにあります。
ポイント② 金利上昇に弱い銘柄から順に響く
米国市場でナスダックが最も下げたのと同じ順番が、日本株でも起きやすくなります。高PERのグロース株、赤字の成長企業、直近で買われていた値がさのハイテク株。逆に、金利上昇が収益に直結する銀行株には追い風が向きます。指数全体の方向より、この中身の入れ替わりのほうが大きい可能性があります。
ポイント③ 本番は9月15〜16日のFOMC
今回の講演は政策決定ではありません。実際に利上げするかどうかが決まるのは9月15〜16日のFOMCです。つまり月曜からの3週間は、9月に向けて織り込み度合いが行ったり来たりする期間になります。
この間に出てくる米国のインフレ指標と雇用統計が、そのまま利上げ確率を動かします。フォワードガイダンスがない以上、指標が唯一の手がかりになるという点は、これまでの相場と決定的に違うところです。
なぜ株価が動くのか 3つの理由
政策を決める場ではないのに、なぜここまで動くのか。理由は3つあります。
③は見落とされがちですが重要です。同じ発言を11月にしていたら、ここまで動きません。市場参加者が減って板が薄くなっている時期に、方向感を決める材料がひとつだけ落ちてくる。だから振れ幅が大きくなります。
板の厚み(気配)が薄い状態では、少ない注文で価格が飛びます。値動きの荒さそのものについてはボラティリティとは、市場全体の警戒度は恐怖指数(VIX)とはで解説しています。
日本株は「翌営業日の月曜」に反応する
日本の個人投資家にとって、ジャクソンホールには構造的な特徴があります。
講演が終わるのは日本時間の金曜深夜。東京市場はすでに閉まっています。土日をはさむため、材料が出てから最初に売買できるのは月曜の朝9時です。
この構造が生む結果は明確です。日本株はじわじわ動くのではなく、月曜の始値でいきなり跳びます。
下向きならギャップダウン、上向きならギャップアップです。始値がどう決まるかは寄り付きとはで解説しています。
ここが実務上1番大事
・「1,000円割れで売り」を置いていても、月曜の始値が950円なら950円で約定する
・週末をまたぐ持ち株は、想定より不利な価格で切られる前提で考える
・→ 詳しくは 損切りとは
なぜワイオミング州の山奥で開くのか
ここで少し話を戻します。そもそもなぜ、米国の金融政策の方向がワイオミング州の山奥で語られるのでしょうか。この会議の出自を知ると、性格が腑に落ちます。
第1回は1978年、ミズーリ州カンザスシティで開かれました。テーマは金融ではなく「世界農業貿易」。中西部の連銀らしい、地味な農業の研究会だったのです。
転機は1982年でした。カンザスシティ連銀は、会議の格を上げるために当時のFRB議長ポール・ボルカーを招きたいと考えます。そこで目をつけたのが、ボルカーが大のフライフィッシング好きだったことでした。
渓流釣りの名所として知られるワイオミング州ジャクソンホールを会場に選んだところ、ボルカーは参加します。以来、開催地はジャクソンホールに固定されました。
この出自が今も効いている理由
・欧州中央銀行や日銀の総裁も出席し、各国の中央銀行が顔をそろえる年に一度の機会
・リゾート地で日程に余裕があり、会議の外での非公式な会話が生まれる
・→ だから、ここでの発言は「一地方連銀の研究会」の重みでは受け取られない
過去のジャクソンホール会議と株価の動き
歴史的な講演と呼ばれるものを並べると、この会議の性格がよく見えます。
| 年 | 何が語られたか | 市場の反応 |
|---|---|---|
| 1982年 | ボルカー議長が参加。以後この地が定着 | 会議が格上げされた起点 |
| 2010年 | バーナンキ議長が追加緩和(QE2)を示唆 | 株高。緩和期待が広がる |
| 2020年 | 平均インフレ目標(AIT)の導入を発表 | 枠組みそのものの変更。長期の緩和観測 |
| 2022年 | パウエル議長「インフレ低下を確信するにはほど遠い」 | 暴落。ジャクソンホールショック |
| 2025年 | 「政策スタンスの調整を正当化する可能性」+枠組みの見直し | 株高。9月利下げ観測が強まる |
| 2026年 | ウォーシュ新議長の初講演(8月28日予定) | — |
注目してほしいのは、2020年と2025年です。この2回は「金利を上げる・下げる」の話ではなく、金融政策の枠組みそのものを変えると宣言した回でした。
2020年に導入されたAIT(平均インフレ目標)は、インフレが目標を下回った分は、あとで上回ることを許容するという考え方です。低インフレが続いた時代に、緩和を長く続けるための仕組みでした。
ところが2025年の見直しで、このAIT(およびメイクアップ戦略)は撤廃され、素直に2%を目指す「柔軟なインフレ目標」に戻りました。インフレが高い時代には、緩和寄りの仕掛けが邪魔になったのです。
金融緩和の縮小そのものについてはテーパリングとはで解説しています。
2022年「ジャクソンホールショック」で何が起きたか
この会議の破壊力を最もよく示すのが2022年です。
当時、市場には「インフレはピークを打った。FRBはそろそろ利上げをゆるめる」という期待が広がっていました。2022年6月に消費者物価の伸びが高止まりしたあと、7月の数字が予想を下回っていたためです。
8月26日、パウエル議長は演壇に立ちました。講演はわずか8分ほど。そして「インフレ低下を確信するにはほど遠い」と述べ、家計や企業に痛みが及ぶとしても引き締めを続けると明言しました。
| 市場 | 動き | タイミング |
|---|---|---|
| NYダウ | 1,008ドル安 | 2022年8月26日(金)当日 |
| S&P500 | −3.37% | 同上 |
| 日経平均株価 | −762.42円(−2.66%)の27,878.96円 | 翌営業日の8月29日(月) |
日経平均は節目の28,000円を割り込み、約3週間ぶりの安値で引けました。日本の投資家は、講演を聞いた瞬間には何もできず、月曜の朝に結果だけを受け取ったことになります。
2022年から学べること
・市場は緩和方向を織り込んでいた。そこへ逆の話が来たので巻き戻しが起きた
・講演の長さと影響力は無関係。8分の講演が1,000ドル動かした
・→ 同じ発想は経済統計でも起きる。詳しくは 経済指標とは
2025年は逆に株高になった
同じ会議、同じ議長でも、結果は正反対になります。
2025年8月22日の講演でパウエル議長は、「金融政策が引き締めの領域にあるため、見通しとリスクバランスの変化は、政策スタンスの調整を正当化する可能性がある」と述べました。
回りくどい言い方ですが、市場はこれを9月の利下げ示唆と受け取りました。
| 項目 | 2022年(タカ派) | 2025年(ハト派) |
|---|---|---|
| 米国株 | S&P500 −3.37% | S&P500 +1.52% |
| 米長期金利 | 上昇 | 低下 |
| ドル | ドル高(円安) | ドル安(円高) |
| 日本株 | 翌営業日に大幅安 | 8月に最高値をつける場面も。月末終値は42,718円 |
この2つを並べると、株価を決めているのは「金利の方向」だとわかります。金利が上がると予想されれば株は売られ、下がると予想されれば買われる。ジャクソンホールは、その予想を書き換える装置です。
短期金利と長期金利の関係が崩れる局面については逆イールドとはもあわせてご覧ください。
講演のどこを聞けばいいのか 言い回しの対応表
全文を読む必要はありません。市場が反応するのは、決まった数個の言い回しだけです。来年以降にも使える対応表として整理します。
| 聞こえてきた言葉 | 意味 | 株価 |
|---|---|---|
| インフレ抑制が最優先/物価の上振れリスク | タカ派。引き締め継続 | 下がりやすい |
| 雇用の下振れリスク/労働市場の減速 | ハト派。緩和に傾く | 上がりやすい |
| 政策スタンスの調整を正当化しうる | 利下げの予告に近い | 上がりやすい |
| データ次第(データ・ディペンデント) | 方向を示さない。判断を先送り | 材料出尽くしで動きにくい |
| 痛みを伴う/景気の減速もやむを得ない | 強いタカ派。景気より物価 | 大きく下がりやすい |
| 枠組み(フレームワーク)の見直し | 構造変化。影響が数年続く | 方向は内容次第。値幅は大きい |
この表に照らすと、2026年8月28日の講演は1行目と最終行に該当しました。「現在最も重視すべきなのは物価」がタカ派のサインであり、フォワードガイダンスを使わないという枠組みの話が「枠組みの見直し」にあたります。ハト派に該当する言い回しは、ひとつも出てきませんでした。
最も重要な判断基準は「事前の織り込みとどれだけズレたか」です。ハト派的な内容でも、市場がそれ以上を期待していれば株は下がります。逆にタカ派的でも、市場がもっと厳しい内容を覚悟していれば上がります。
相場が「良いニュース」ではなく「予想との差」で動く仕組みは経済指標とはで詳しく扱っています。
為替を経由して日本株に来る
日本株にとって、ジャクソンホールの影響は2つの経路で届きます。
やっかいなのは経路②です。米国株安なのに日本株が上がる、あるいはその逆が起きるのは、たいてい為替が原因です。
| 講演の内容 | 米金利 | ドル円 | 日本株で有利になる側 |
|---|---|---|---|
| タカ派(引き締め継続) | 上昇 | 円安 | 輸出・外需(ただし全体は下げやすい) |
| ハト派(緩和方向) | 低下 | 円高 | 内需・小売(ただし輸出には逆風) |
2026年はもうひとつ変数があります。日銀の政策金利が1.0%まで上がっていることです。日米の金利差が縮まる局面では、米金利が少し下がっただけでも円高が進みやすくなります。
為替と株価の関係は円安とはと円高とは、リスク回避で円が買われる理屈はリスクオン・リスクオフとはで解説しています。
影響が大きい業種・小さい業種
同じ日経平均の一銘柄でも、受ける影響はまったく違います。
| 分類 | 具体例 | なぜそうなるか |
|---|---|---|
| 影響が大きい | 半導体・ハイテク・グロース株 | 将来利益の価値が金利で割り引かれる。金利上昇に最も弱い |
| 影響が大きい | 自動車・機械などの外需関連株 | 為替の変動が直接、円換算の利益を動かす |
| 影響が大きい | 銀行・保険 | 金利の水準そのものが収益に直結する |
| 影響が小さい | ディフェンシブ銘柄(食品・医薬品・電力・鉄道) | 内需中心で、景気や金利に業績が左右されにくい |
| 局面で分かれる | シクリカル銘柄(鉄鋼・海運・化学) | 景気見通しの変化を通じて遅れて効いてくる |
指数で見るときは、日経平均とTOPIXで動きが違う点にも注意してください。日経平均は値がさのハイテク株の影響を受けやすく、金利が動く局面では日経平均のほうが振れが大きくなりがちです。
指数の作り方の違いは日経平均株価とはとTOPIXとはで解説しています。
注意点 ジャクソンホールで売買してはいけない3つの理由
ここまで読むと「講演を聞いて月曜に動けばいい」と思えるかもしれません。しかし、これは個人投資家にとって最も勝ちにくい戦い方です。
やってはいけない理由
金曜の夜に米国株と為替が反応を終えている。月曜9時の価格は「答えを見たあとの価格」
・② 逆方向に振れることがある
当日に大きく下げて、翌週に全部戻す例は珍しくない。1日の反応が方向を示すとは限らない
・③ 値幅が読めない
8月は板が薄い。想定の2倍動くことも、まったく動かないこともある
とくに②は重要です。「ジャクソンホールショック」と名前がついた2022年でさえ、下げが続いたのは金融引き締めが実際に長期化したからであって、講演そのものが下落相場を作ったわけではありません。
イベントを狙った売買の難しさはイベドリ(イベントドリブン)とはで扱っています。
週末をまたぐイベントの前にやっておくこと
やるべきことは「賭ける」ことではなく「どちらに転んでも困らない状態にしておく」ことです。金曜の夜に材料が出て、月曜の寄り付きでまとめて織り込まれる形は、ジャクソンホールに限らず毎年くり返されます。
| やること | 理由 |
|---|---|
| 信用取引の建玉を確認する | 週末をまたぐ。月曜の窓で追証の水準に一気に届くことがある |
| 逆指値の位置を見直す | 始値でまとめて約定するため、指定価格では約定しない前提で置く |
| 現金比率を上げておく | 下げたときに買える余力があると、下落そのものが機会になる |
| 積立の設定は触らない | 下げた月に多く買えるのがドルコスト平均法の利点。止めると効果が消える |
| 日程だけ手帳に入れる | 「月曜に大きく動くかもしれない」と知っているだけで、狼狽売りを避けられる |
長期の積立をしている人にとっては、ジャクソンホールは基本的に何もしなくてよいイベントです。数年単位の運用に対して、一度の講演が与える影響は誤差の範囲に収まります。
むしろ気にすべきなのは、その値動きを見て積立をやめてしまうことです。NISAや投資信託で積み立てているなら、こうしたイベント明けの朝は画面を見ない日にするという選択も合理的です。
ジャクソンホール会議に関するよくある質問
まとめ
ジャクソンホール会議は「政策を決めない会議なのに、政策を決めるFOMCより株価を動かすことがある」という、少し奇妙なイベントです。
2026年はその性格がはっきり出ました。ウォーシュ議長は9月の利上げを一言も約束していないのに、市場の利上げ織り込みは50%超まで動いています。動かしたのは決定ではなく、判断の基準が示されたことでした。
理由は単純で、市場が動く材料は決定そのものではなく、決定の予想が書き換わることだからです。
この記事のまとめ
・政策を決める場ではない。決定権はFOMCにある
・2026年8月28日、ウォーシュ議長が就任後初の基調講演を行った
・基調インフレが目標に向かうと確信できなければ「やるべき仕事がある」=追加利上げの示唆
・PCEは12か月3.7%に対し6か月4.1%。期間を短く切るほど悪化している
・PCE構成品目の54%が3%超で値上がり(コロナ前20年平均は32%)
・最も重い一文は「金融環境を引き締め的と表現するのは難しい」
・信用スプレッドが狭く貸出基準も緩い=引き締めが効いていないという診断
・フォワードガイダンスを使わない「静かなFRB」へ転換。相場の値幅は広がりやすくなる
・市場の反応は株ほぼ横ばい・金利上昇・ドル円160円台。ナスダックだけ−0.52%
・9月FOMCの利上げ織り込みは50%超まで上昇
・日本株は8月31日(月)の寄り付きで織り込み、一時−2.4%まで下げたあと終値は−0.14%
・本番は9月15〜16日のFOMC。指標発表ごとに振らされる3週間になりやすい
・長期の積立なら、基本的に何もしなくてよい
※ 本記事は2026年8月29日時点の公表情報にもとづく解説であり、特定の銘柄や投資判断を推奨するものではありません。講演内容はFRBが公開した講演原稿および報道各社の要旨にもとづいています。株価・為替・金利・利上げ織り込み確率はいずれも2026年8月28日時点の水準であり、その後変動します。8月31日の日経平均の値動きは、2026年9月11日にYahoo Financeの四本値で追記しました。
FRB の政策がもっとも直接に響くのは米国株です。指数の仕組みと、決算・金融政策の用語は 1 用語 1 ページで解説しています。
- S&P500 とは:構成銘柄・採用基準・日経平均との違い・日本からの買い方
- 米国株用語辞典:FRB・FOMC・雇用統計・EPS など米国株の用語だけを決算 → 金融政策 → 指標の順に
- 米国株の決算カレンダー(日本時間):100 銘柄の次回決算を日本時間で。市場予想と実績の照合つき
あわせて読みたい:FOMCとは / タカ派・ハト派とは / 経済指標とは / テーパリングとは / 消費者物価指数とは / 円安とは / リスクオン・リスクオフとは / 恐怖指数(VIX)とは / 日経平均株価とは