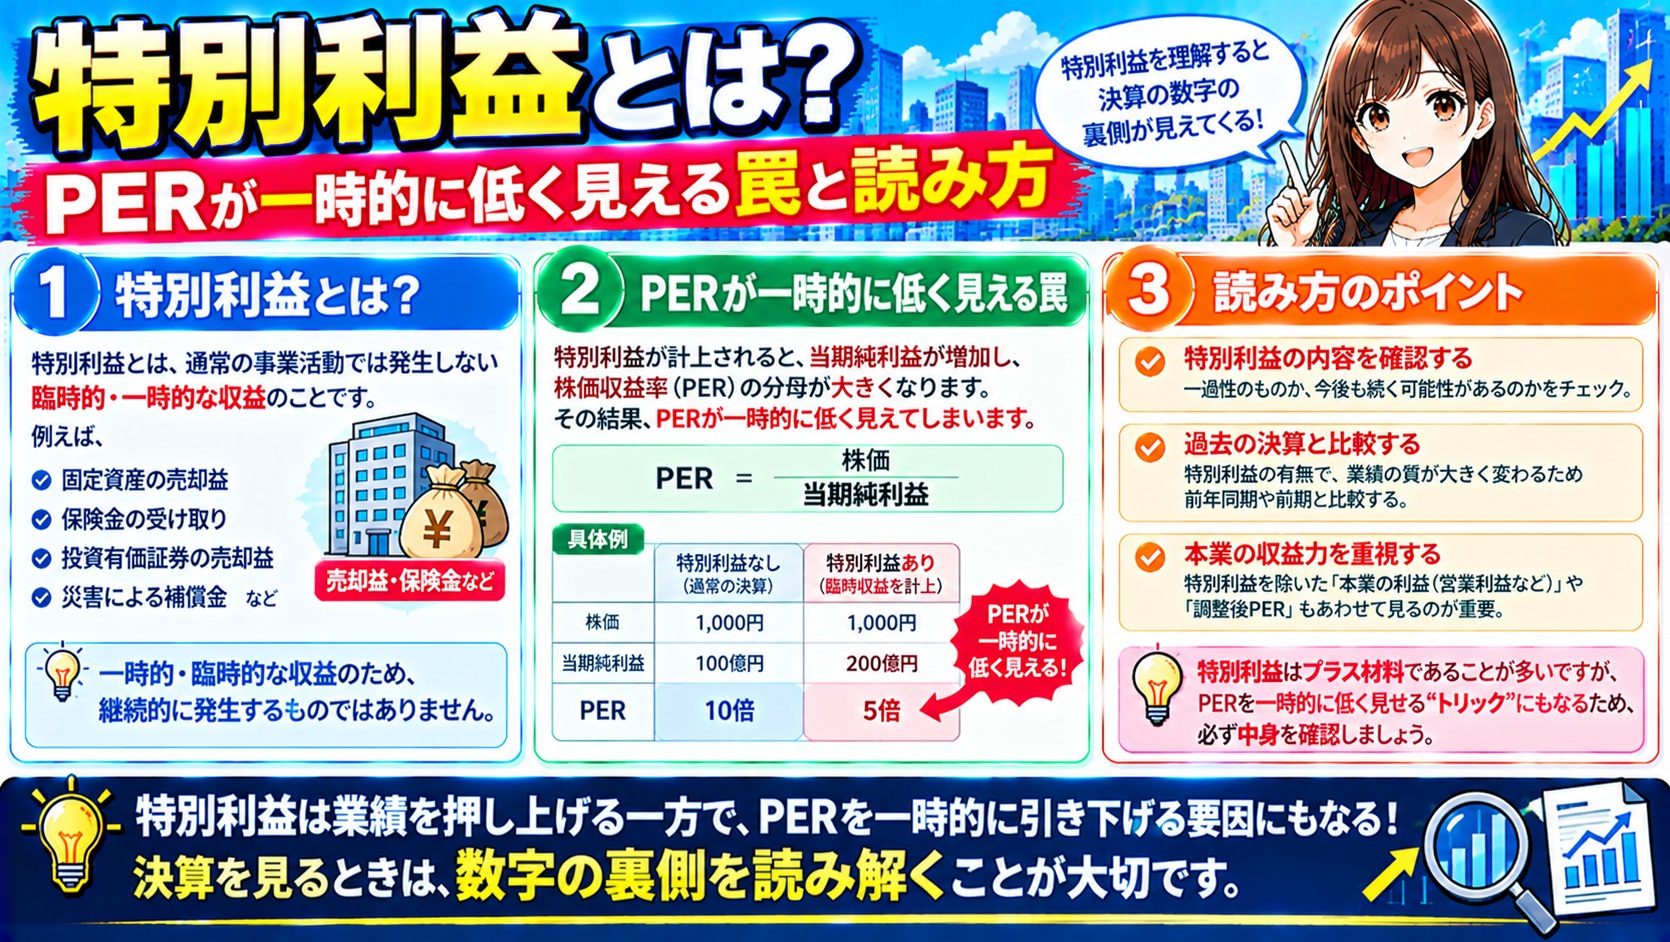
特別利益とは、本業とは関係なく、その期だけ臨時に発生した利益のことです。固定資産や株式の売却益などが該当します。
投資家にとって重要なのは、この一点です。特別利益が出ると、その期だけPERが低く見えます。
「割安になった」と誤認しやすい場面です。この記事ではその仕組みを整理します。
この記事でわかること
・代表的な勘定科目
・PERが一時的に低く見える理由
・株価があまり反応しない理由
・近年増えている政策保有株の売却益
特別利益とは
| 項目 | 内容 |
|---|---|
| 性質 | 臨時的・一過性 |
| 本業との関係 | なし |
| 翌期も続くか | 続かないのが原則 |
| 載る場所 | 損益計算書の経常利益より下 |
「今年だけ、たまたま入ってきたお金」と考えると分かりやすくなります。来年も同じ利益が出るとは限りません。
損益計算書での位置
損益計算書には5つの利益が段階的に並びます。特別利益は最後のほうに登場します。
| 段階 | 利益 | 意味 |
|---|---|---|
| ① | 売上総利益 | 売上-売上原価(粗利) |
| ② | 営業利益 | 本業の実力。ここが最重要 |
| ③ | 経常利益 | 営業利益+営業外収益-営業外費用 |
| ④ | 税引前当期純利益 | 経常利益+特別利益-特別損失 |
| ⑤ | 当期純利益 | 税金を引いた最終的な利益 |
特別利益は営業利益にも経常利益にも影響しません。影響するのは④以降だけです。この構造が、後で説明するPERの罠につながります。
代表的な勘定科目
| 勘定科目 | どんなときに発生するか |
|---|---|
| 固定資産売却益 | 土地・建物・機械などを帳簿価額より高く売った |
| 投資有価証券売却益 | 保有株式を売却した(近年増加) |
| 関係会社株式売却益 | 子会社・関連会社を売却した |
| 負ののれん発生益 | 企業を純資産より安く買収した |
| 保険差益 | 災害などで受け取った保険金が帳簿価額を上回った |
| 事業譲渡益 | 事業の一部を他社に譲渡した |
近年増えている政策保有株の売却益
ここは近年の決算を読むうえで重要な視点です。企業が取引先との関係維持のために保有してきた株式(政策保有株)の売却が加速しています。
これは「一過性だが前向きな特別利益」です。単なる資産の切り売りとは意味が違います。売却で得た資金を何に使うかまで確認してください。
資金の使い道が「借入金の返済」なのか「成長投資・株主還元」なのか。前者なら財務の立て直し、後者なら前向きな資本政策です。決算説明資料に記載されています。
営業外収益との違い
どちらも本業以外の利益ですが、継続性が違います。
| 営業外収益 | 特別利益 | |
|---|---|---|
| 継続性 | 毎期発生する | その期だけ |
| 代表例 | 受取利息、受取配当金、為替差益 | 固定資産売却益、投資有価証券売却益 |
| 反映される利益 | 経常利益に含まれる | 経常利益には含まれない |
「経常」という言葉が示すとおり、毎期繰り返し発生するものが営業外収益です。経常利益までが「その会社の通常の稼ぐ力」を表します。
PERが一時的に低く見える罠
ここがこの記事で最も重要な部分です。特別利益は当期純利益を押し上げます。
| 通常の年 | 特別利益が出た年 | |
|---|---|---|
| 営業利益 | 50億円 | 50億円(変わらない) |
| 特別利益 | — | +100億円 |
| 当期純利益 | 35億円 | 大きく増える |
| EPS | 通常 | 急上昇する |
| PER | 通常 | 急低下する(=割安に見える) |
スクリーニングで「低PER」に引っかかる銘柄には、この理由によるものが混ざっています。翌期には特別利益が消えるため、PERは元の水準に戻ります。
見抜く方法
・当期純利益だけが急増していないか確認する
・損益計算書で特別利益の金額を見る
・経常利益ベースのPERを自分で計算する
株価はあまり反応しない
特別利益による大幅増益が発表されても、株価が大きく上がらないことがよくあります。
| 理由 | 内容 |
|---|---|
| 継続性がない | 市場は将来の利益を評価するため、一過性の利益は割り引かれる |
| すでに公表済み | 資産売却は決定時点で適時開示されていることが多い |
| 本業が変わらない | 営業利益が伸びていなければ評価は上がらない |
市場が見ているのは「来期も稼げるか」です。今期だけの利益は、株価にとって重要な情報になりません。
特別利益にも税金はかかる
| 項目 | 扱い |
|---|---|
| 法人税 | 課税対象になる(税引前当期純利益に含まれるため) |
| 特別損失との相殺 | 同じ期に計上すれば課税所得を抑えられる |
| 実務上の傾向 | 資産売却益が出る期に、減損などの特別損失も同時に処理されることがある |
特別利益と特別損失が同じ期に並んでいる決算は珍しくありません。利益が出るタイミングで、抱えていた損失を一緒に片づけるという判断が働くためです。
投資家が見るべきポイント
| 確認すること | 見る場所 |
|---|---|
| 営業利益の推移 | 本業の実力。ここが伸びているかがすべて |
| 特別利益の中身 | 損益計算書の内訳。何を売ったのか |
| 資金の使い道 | 決算説明資料。成長投資か、借入返済か |
| 翌期の業績予想 | 決算短信。特別利益がない前提でどうなるか |
特別利益を見るときの注意点
特別利益によって当期純利益が過去最高になることがあります。見出しだけでは実力なのか一時的なものか分かりません。営業利益で確認してください。
毎期のように固定資産売却益が計上されている場合、本業で稼げず資産を取り崩している可能性があります。営業キャッシュ・フローと合わせて確認してください。
特別利益が剥落するため、翌期は前年比で大幅減益になります。これは業績悪化ではなく、前年が特殊だっただけです。数字の背景を確認してください。
配当性向を当期純利益で計算している会社では、特別利益が出た期だけ配当が増えることがあります。翌期に元へ戻っても減配ではありません。
※ 本記事は用語と会計の解説であり、特定の銘柄や売買を推奨するものではありません。投資判断はご自身の責任でお願いします。
まとめ
特別利益で最も大切なのは、それを「実力」と混同しないことです。当期純利益ではなく営業利益を見る。この習慣だけで、多くの誤判断を避けられます。
この記事のまとめ
・営業利益・経常利益には影響しない
・当期純利益を押し上げ、PERが一時的に低く見える
・株価は一過性の利益にあまり反応しない
・近年は政策保有株の売却益が増えている
・資金の使い道(成長投資か借入返済か)を確認する
・実力を見るなら営業利益の推移を数年分並べる
あわせて読みたい:特別損失とは / PERとは / EPSとは / ファンダメンタルズ分析とは