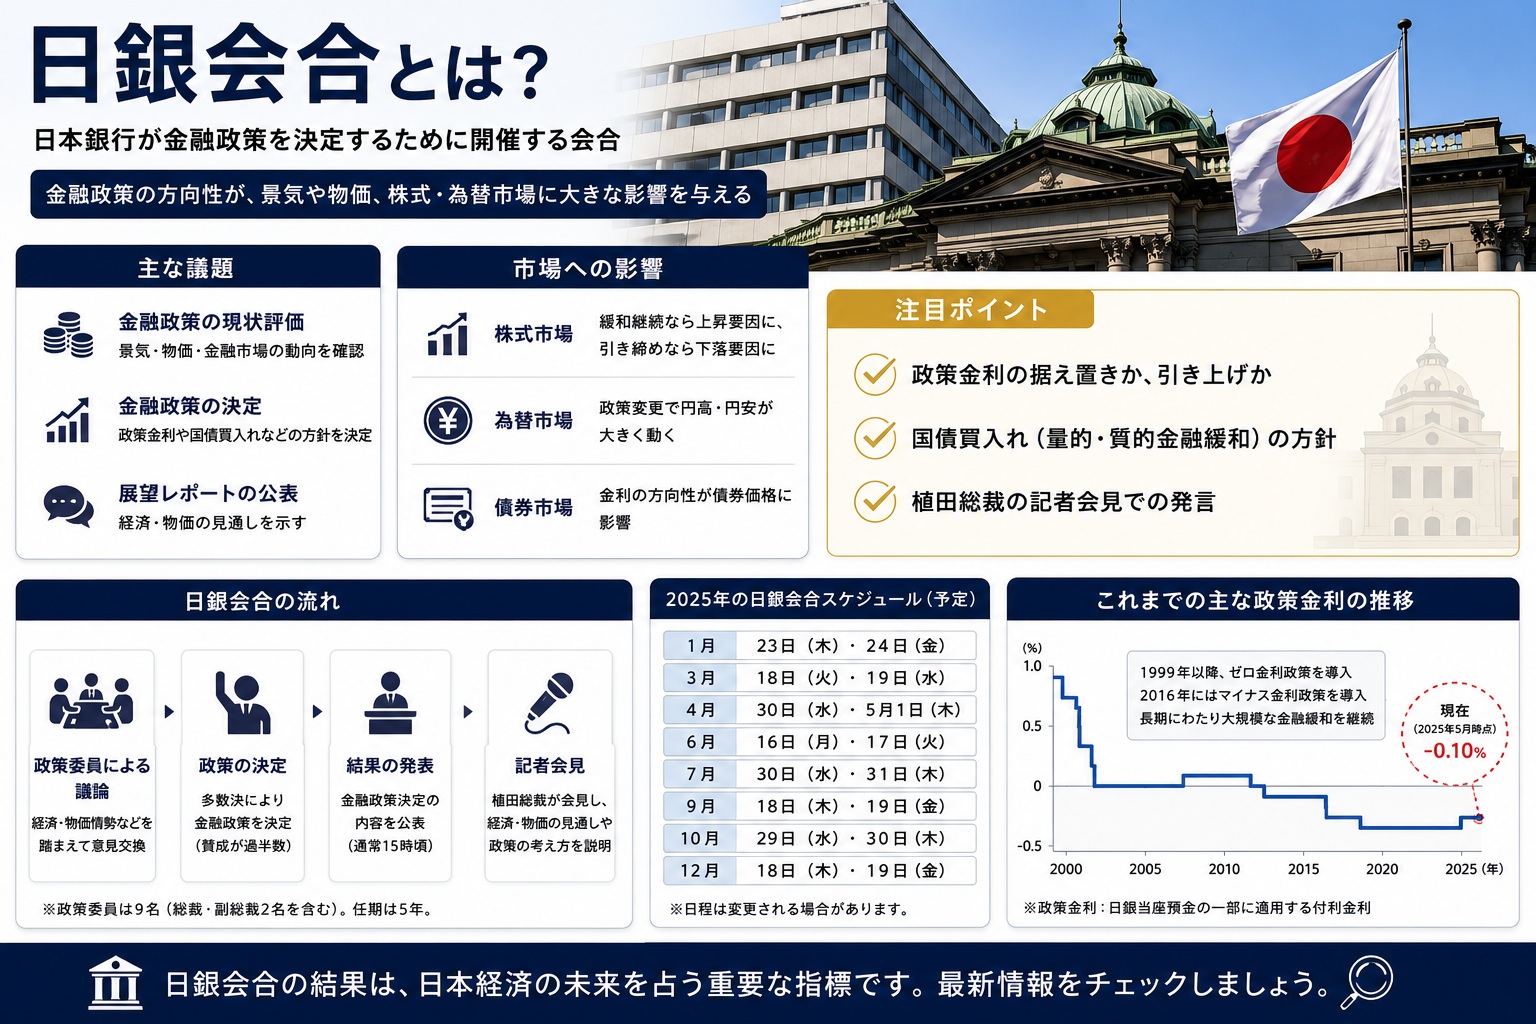
日銀の次の金融政策決定会合は、2026年10月29日(木)・30日(金)です。9月18日に政策金利を1.25%程度へ引き上げたばかりで、10月にも上げれば2会合連続の利上げになります。市場が織り込む10月の利上げの確率は、9月下旬に3割前後まで上がったあと、10月1日の短観と「主な意見」を受けて2割程度に下がりました。
「連続で利上げすると株価が暴落する」という声もあります。そこで1970年以降の利上げ21回を調べると、利上げから1か月(20営業日)以内に日経平均が10%以上下げたのは3回でした。この記事では、10月の連続利上げの可能性と判断材料、過去の利上げの後に株価がどこまで下げたかを先にまとめ、その下に前回(9月)の結果と会合前の分析を残しています。
10月会合のポイント
・政策金利はいま1.25%程度。10月に0.25%上げれば1.5%程度
・10月の利上げの確率は2割程度(10月1日時点の市場の織り込み。9月下旬は3割前後)。12月までならほぼ確実
・2000年以降の利上げ9回で、1番短い間隔は94日(6月→9月)。10月なら42日
・利上げ後20営業日以内に−10%以上下げたのは21回中3回。すべての営業日で見ると7.0%
10月の日銀会合はいつ?|10月29日・30日は展望レポートが出る回
10月の会合は29日(木)と30日(金)の2日間です。30日には利上げをするかどうかの決定と一緒に、「経済・物価情勢の展望(展望レポート)」の基本的見解が公表されます。展望レポートは1月・4月・7月・10月の年4回で、物価の見通しの数字が7月以来3か月ぶりに更新される回です。
| 日付 | 予定 | 見るポイント |
|---|---|---|
| 10月1日(木)8時50分 | 9月会合の「主な意見」 | 賛成した7人が、次の利上げの時期について何を書いているか → 公表ずみ。10月の利上げを示す意見は乏しく、織り込みは約2割に下がった |
| 10月1日(木) | 日銀短観(9月調査) | 企業が見込む販売価格の上昇 → 公表ずみ。大企業製造業の業況判断は+24(前回比+2) |
| 10月29日(木)・30日(金) | 金融政策決定会合 | 連続利上げがあるか。結果は30日の昼ごろ(時刻は決まっていない) |
| 10月30日(金) | 展望レポート(基本的見解)・総裁の記者会見 | 物価の見通しと、12月以降のペースの語り方。総裁の会見は15時30分から |
| 11月10日(火)8時50分 | 10月会合の「主な意見」 | 見送った場合、12月に向けた地ならしがあるか |
| 12月17日(木)・18日(金) | 次の金融政策決定会合 | 10月に見送った場合の本命 |
10月の連続利上げの確率は2割程度に低下|市場と元日銀理事の見方
9月18日の会合の直後は、9人中2人が反対票を投じたことで、早期の追加利上げの観測がいったん後退しました。しかし連休明けの9月24日には、米国の利上げ観測の高まりを受けて、10月の利上げの確率が再び3割近くまで上がりました。
| 出どころ(時点) | 10月の利上げ | 12月までの利上げ |
|---|---|---|
| 金融市場の織り込み(9月24日10時・日本経済新聞) | 3割近く | 9割超 |
| OISの織り込み(9月25日・Bloomberg) | 30%強 | 90%弱 |
| 門間一夫氏(元日銀理事・9月25日のインタビュー) | 「2、3割はある」 | 「12月はほぼ確実」 |
※ OISは、市場の金利から利上げの確率を逆算するときに使われる取引です。
9月25日の時点では、3つとも10月は3割前後、12月までならほぼ確実でそろっていました。その後10月1日に織り込みは2割程度まで下がっています(次の章)。市場の本線は「10月は見送り、12月に利上げ」で、10月の連続利上げは「あり得る」側のシナリオという位置づけです。
門間氏は、利上げのペースは「3カ月に1回が基本路線」としたうえで、「議論の焦点は、12月まで待てないと判断するかどうかだ」と述べています。10月に上げるには、12月まで待つと遅すぎると日銀が判断するだけの材料が必要、ということです。
10月1日の短観と「主な意見」|織り込みは2割程度に
10月1日の朝8時50分に、日銀短観(9月調査)と、9月会合の「主な意見」が同時に公表されました。どちらも10月の利上げを強く後押しする内容にはならず、市場の織り込みは下がりました。
短観:大企業製造業は改善、非製造業は悪化
| 項目 | 6月調査 | 9月調査 | 先行き |
|---|---|---|---|
| 大企業・製造業(業況判断) | +22 | +24(+2) | +21 |
| 大企業・非製造業(業況判断) | +37 | +35(−2) | +30 |
| 中小企業・製造業(業況判断) | +9 | +14(+5) | +12 |
| 大企業・全産業の設備投資計画(2026年度) | — | 前年度比+11.3% | — |
| 想定為替レート(全規模・全産業、2026年度) | 152.57円 | 154.23円 | — |
製造業の景況感は良くなりましたが、非製造業は少し悪くなり、先行きはどちらも下がる見込みです。企業の設備投資の計画は強いままです。利上げを急ぐほど景気が過熱しているとも、利上げを止めるほど弱っているとも言いにくい結果でした。
主な意見:早めの利上げを望む声はあったが、10月を示す材料は乏しい
9月会合の「主な意見」には、早めに政策金利を引き上げるのが望ましいという意見や、物価が上振れすれば利上げのペースを速めざるを得ないという意見が載りました。一方で、拙速に動く必要はないとする意見や、9月の利上げに反対した2人と同じく据え置きを求める意見も並んでいます。
Bloombergは10月1日、主な意見の内容は10月の利上げを示すものに乏しいと報じました。OIS(市場の金利から利上げの確率を逆算する取引)で見た10月の利上げの確率は、前の日の3割超から約2割に下がり、12月までの利上げは完全に織り込まれたとしています。日本経済新聞とロイターも、10月の織り込みが「2割程度」に下がったと伝えています。
| 時点 | 10月の利上げの確率(市場の織り込み) |
|---|---|
| 9月24〜25日 | 3割前後 |
| 10月1日(短観と主な意見のあと) | 2割程度 |
会合までに出る日銀の発信
10月29日・30日の会合までにも、日銀の幹部が話す場があります。市場は、ここで連続利上げに前向きな発言が出るかを見ています。
| 日時 | 中身 |
|---|---|
| 10月6日(火)15時35分 | 植田総裁の挨拶(全国証券大会) → 公表ずみ |
| 10月8日(木)14時 | 地域経済報告(各地域の景気の現状) |
| 10月15日(木)10時30分 | 小枝審議委員の挨拶(熊本) |
| 10月16日(金)15時30分 | 植田総裁の挨拶(全国信用組合大会・内田副総裁の代読) |
| 10月30日(金)15時30分 | 植田総裁の定例記者会見(決定内容と展望レポートの公表は昼ごろ・時刻未定) |
10月6日の植田総裁の挨拶|利上げ継続を明言、時期は示さず
植田総裁は挨拶で、今後も経済・物価・金融情勢に応じて「引き続き政策金利を引き上げ」ていく考えを示しました。一方で利上げの時期とペースは、見通しが実現する確度とリスクを点検しながら決めるとしています。10月の会合を名指しする表現や、次の利上げを急ぐと受け取れる言葉はありませんでした。
物価については、消費者物価の基調的な上昇率が「2%に近づいています」と述べました。企業どうしの値上げが消費者の段階に広がり始めたことや、賃金の上昇分を販売価格に転嫁する動きが続いていることを理由に挙げています。リスクとしては中東情勢や為替相場の変動を挙げ、物価が2%を超えて上振れる可能性にも触れました。
目を引くのは、基調的な物価を2%程度で安定させる観点が「これまでよりも重要になってきている」とした部分です。9月の会見で語った「政策の局面が変化した」と同じ方向で、物価の上振れを抑えることに重心が移っていると読めます。長期金利への言及はなく、9月の利上げ後も金融環境は緩和的なままだという説明でした。
| 項目 | 挨拶の内容 |
|---|---|
| 利上げの方向 | 情勢に応じて引き続き政策金利を引き上げる |
| 時期とペース | 見通しの確度とリスクを点検して検討する。10月を示す表現はなし |
| 物価 | 基調的な上昇率は2%に近づいている。上振れのリスクがある |
| 賃金 | 賃金の上昇分を販売価格に転嫁する動きが続いている |
| 為替と金利 | 為替相場の変動をリスクに挙げた。長期金利には触れていない |
| 金融環境 | 利上げ後も緩和的。実質金利は短中期を中心に低い |
みんかぶが10月6日15時45分に伝えたところでは、挨拶の公表後もドル円は158.24円まで円安が進んでいます。挨拶をきっかけに円高に振れる動きは、この時点では出ていませんでした。
2会合連続の利上げは2000年以降一度もない|10月なら間隔は42日
10月の利上げが「本線ではない」とされる理由は、これまでのペースを並べると分かります。2000年以降の利上げ9回の間隔は次のとおりです。
| 決定日(政策金利) | 前回の利上げからの日数 |
|---|---|
| 2000年8月11日(0%→0.25%・ゼロ金利解除) | — |
| 2006年7月14日(0%→0.25%) | —(間に利下げと量的緩和) |
| 2007年2月21日(0.25%→0.5%) | 222日 |
| 2024年3月19日(マイナス金利解除) | —(間に利下げ) |
| 2024年7月31日(→0.25%) | 134日 |
| 2025年1月24日(→0.5%) | 177日 |
| 2025年12月19日(→0.75%) | 329日 |
| 2026年6月16日(→1.00%) | 179日 |
| 2026年9月18日(→1.25%) | 94日(7月会合を1回あけた) |
| 2026年10月30日(→1.5%なら) | 42日(会合を1回もあけない) |
9月の94日は、7月の会合を1回あけての利上げでした。10月に上げれば、2000年以降では会合を1回もあけない初めての利上げになり、間隔はこれまでで1番短い94日の半分以下です。「3か月に1回」というペースから外れるので、市場は3割前後しか織り込んでいません。
ただし、もっと前までさかのぼると例はあります。公定歩合で金融政策を運営していた1970年代には、1973年5月→7月(33日)、1980年2月→3月(29日)のように、1か月あまりで続けて利上げした時期がありました。どちらも物価が急騰していた局面で、次の章で見る「間隔を詰めた利上げ」の4回はこの時期のものです。
10月に利上げするとしたら|判断材料は円安と米国の利上げ
日銀は9月の公表文で、利上げのタイミングやペースは中東情勢、AI関連需要の拡大、為替相場の変動の影響を見ながら検討するとしています。10月の連続利上げに近づくのは、次のような動きが出たときです。
| 材料といまの状況 | 10月の利上げに近づく動き |
|---|---|
| 円安 ドル円は9月24日に一時159円。7月には163円台まで円安が進み、日米が協調介入した。10月5日は157円台後半 |
円安がさらに進み、輸入物価を通じて物価を押し上げるとき |
| 米国の利上げ FRBは9月16日(日本時間17日)に約3年ぶりの0.25%利上げ(3.75〜4.00%)。年内もう1回の利上げを示唆。ただし10月2日の9月の雇用統計は就業者数+2.9万人・失業率4.2%と弱く、早期の追加利上げ観測は後退した |
米国の追加利上げの観測で日米の金利差が広がり、円安が進むとき |
| 物価の見通し 日銀は、2026年度後半以降に物価が2%をはっきり上回ると予想(9月の公表文) |
10月30日の展望レポートで物価の見通しが引き上げられるとき |
| 委員の意見 9月は賛成7・反対2。反対の2人は据え置きを主張 |
10月1日の「主な意見」で早めの利上げに触れる委員が出るとき → 早めの利上げを望む意見はあったが、市場の織り込みは2割程度に下がった |
逆に、10月を見送る材料もあります。植田総裁は9月の会見で「急激に利上げして、資産価格の大幅な調整を招くことは避ける必要がある」と述べました。10月までに株価が大きく崩れれば、連続利上げはさらに遠のくと考えられます。円安と米国の利上げについては、円安の記事とFRBの記事でも整理しています。
連続利上げで株価暴落はあるのか|利上げ21回のあとの最大下落
ここからが株の話です。「利上げが続くと株価が暴落する」とよく言われます。そこで、1970年以降に実施された利上げ21回について、実施日の終値から日経平均がどこまで下げたかを集計しました。この記事では、1か月(20営業日)以内に10%以上下げた場合を「暴落」として数えています。
| 起点 | 20営業日以内に−10%以上 | 60営業日以内に−10%以上 |
|---|---|---|
| 利上げの実施日(21回) | 3回(14.3%) | 7回(33.3%) |
| うち、前回の利上げから60日以内(4回) | 0回 | 1回 |
| うち、前回の利上げから61日以上(17回) | 3回(17.6%) | 6回(35.3%) |
| 比較:すべての営業日 | 7.0% | 23.1% |
※ 利上げは公定歩合(1994年まで)と基準貸付利率(2006年以降)の変更日。日経平均は終値。「すべての営業日」は1970年以降の各営業日を起点にした割合。
読み取れることは2つです。
| 読み取れること | 中身 |
|---|---|
| 利上げの後は、暴落がふだんの約2倍起きている | 20営業日以内に−10%以上は、利上げ後が14.3%、すべての営業日が7.0%。「利上げの後は崩れやすい」という見方には、数字の裏づけがある |
| 間隔を詰めた利上げの後は、むしろ崩れていない | 前回から60日以内の4回は、20営業日以内の暴落が0回。ただし4回とも1973年と1980年で、今とは金融政策の仕組みが違う。回数も少ないので、「連続利上げなら安心」とまでは言えない |
つまり、「連続利上げだから暴落する」と言える過去のデータは見当たりません。一方で、利上げの後の1か月が、ふだんより大きく下げやすい時期であることは確かです。
暴落した3回は何が起きていたか|利上げの日に崩れたわけではない
20営業日以内に10%以上下げた3回を並べます。
| 利上げの実施日 | 20営業日以内の最大下落 |
|---|---|
| 1973年4月2日(公定歩合 4.25%→5%) | −15.6%(4月25日) |
| 1990年8月30日(公定歩合 5.25%→6%) | −18.3%(9月28日) |
| 2024年8月1日(7月31日の決定で政策金利0.25%へ) | −17.5%(8月5日) |
1990年8月は、8月2日のイラクによるクウェート侵攻で原油価格が急騰していた時期です。2024年8月5日の急落は、日経平均が1日で4,451円下げた日で、恐怖指数(VIX)の記事でも触れたとおり、米国の景気懸念と円キャリー取引の巻き戻しが重なった局面でした。どちらも利上げが決まった日に崩れたのではなく、数日〜数週間後に別の出来事が重なって大きく下げています。
60営業日(約3か月)まで広げると、2025年1月の利上げの後は4月7日までに−21.3%(米国の関税をめぐる急落)、2026年6月の利上げの後も7月29日までに−12.1%下げています。利上げそのものより、利上げで相場の支えが弱くなったところに、海外のショックが来たときに下げ幅が大きくなると考えるほうが、過去の値動きに合っています。
9月の利上げの後、日経平均は上がっている
では、9月18日の利上げの後はどうだったか。いまのところ崩れていません。
| 日付 | 日経平均の終値 | 前営業日比 |
|---|---|---|
| 9月17日(木) | 64,136.25円 | — |
| 9月18日(金)利上げ決定 | 65,018.95円 | +1.38% |
| 9月24日(木) | 65,513.99円 | +0.76% |
| 9月25日(金) | 66,364.20円 | +1.30% |
| 9月28日(月) | 65,877.62円 | −0.73% |
| 9月29日(火) | 65,481.27円 | −0.60% |
| 9月30日(水) | 66,753.72円 | +1.94% |
| 10月1日(木) | 68,956.72円 | +3.30% |
| 10月2日(金) | 68,309.46円 | −0.94% |
| 10月5日(月) | 69,946.86円 | +2.40% |
※ Yahoo Financeの終値。9月21日〜23日は休場。
利上げの日(9月18日)から10月5日までで+7.58%です。10月5日は米国の雇用統計が弱く、米国の早期利上げ観測が後退したことで大きく上がりました。6月25日の終値72,366円との差も−3.34%まで縮んでいます。9月の利上げの後に、株価が崩れる動きはいまのところ出ていません。
結論:10月の連続利上げは本線ではない|織り込みは2割程度
| 論点 | 整理 |
|---|---|
| 10月の利上げ | 市場の織り込みは2割程度(10月1日時点。9月下旬は3割前後)。本線は12月で、ほぼ完全に織り込まれている |
| 実現すれば | 2000年以降で初めての2会合連続の利上げ。間隔42日は、これまで1番短い94日の半分以下 |
| 近づく材料 | 円安、米国の追加利上げ、展望レポートでの物価見通しの引き上げ |
| 株価暴落 | 利上げ後1か月以内の−10%以上は21回中3回(ふだんの約2倍)。間隔を詰めた4回では0回 |
| 崩れるとき | 利上げの日ではなく、数日〜数週間後に海外のショックが重なったとき |
10月30日に見るべきは、利上げがあるかどうかだけではありません。見送った場合は、植田総裁が12月の利上げをどこまで示すか。利上げした場合は、その後の1か月にドル円と海外の株価がどう動くかです。過去の暴落は、その1か月の間に起きています。
ここからは、前回(9月17日・18日)の会合の結果です。
【前回】9月18日の決定は0.25%の利上げ|政策金利は1.25%に
日銀は9月17日・18日に開いた金融政策決定会合で、政策金利(無担保コール翌日物)の誘導目標を1.25%程度に引き上げました。決定は18日の11時54分に公表されました。6月の会合以来、3か月ぶりの利上げです。
| 項目 | 決定の内容 |
|---|---|
| 政策金利 | 1.00%程度 → 1.25%程度(無担保コール翌日物) |
| 適用日 | 9月24日(翌営業日) |
| 採決 | 賛成7・反対2 |
| 日銀当座預金の付利 | 1.25% |
| 基準貸付利率 | 1.5% |
| 景気の判断 | 中東情勢の影響で一部に弱めの動きもみられるが、緩やかに回復している |
| 物価の見通し | 生鮮食品を除く消費者物価の上昇率は足もとで1%台後半。2026年度後半以降、2%をはっきり上回る水準まで高まると予想 |
日銀は利上げの理由を、基調的な物価上昇率が2%に近づくなかで、いまの金融環境はなお緩和的だからだと説明しています。原油高や円安、AI関連需要の拡大で企業間の価格が上がり、それが消費者物価にも広がり始めているとして、物価が2%を超えて上振れていくリスクにも触れました。日本経済新聞は、政策金利が「31年ぶりの高さ」になったと報じています。
反対した2人は「据え置き」を主張した|0.5%を主張した委員はいなかった
今回の採決で注目されたのは、反対した2人がどちらの方向に反対したかです。
| 委員 | 投票と主張 |
|---|---|
| 植田総裁、氷見野副総裁、内田副総裁、高田委員、田村委員、小枝委員、増委員 | 賛成:1.25%程度への利上げ |
| 浅田委員 | 反対:消費者物価(生鮮食品を除く)の上昇率が2%を下回り、経済も必ずしも強いとはいえないとして、据え置きが望ましい |
| 佐藤委員 | 反対:経済・物価情勢が大きく加速しているわけではないとして、このタイミングでの利上げは適切ではない |
つまり反対の2人は、「利上げが早すぎる」という立場でした。会合前に取りざたされた0.5%の利上げを主張した委員はいませんでした。
9月2日の会見で「0.25ポイントと必ず決まっているものではない」と述べた高田委員も、今回は0.25%の利上げに賛成しています。一方で高田委員と田村委員は、物価の見通しについては「物価はすでにおおむね目標に達している(整合的な水準にある)」として反対しました。委員の意見は、据え置きを求める側と、物価の強さを重く見る側の両方向に分かれていたことになります。
植田総裁の会見|「政策の局面が変化した」
植田総裁は18日15時30分から記者会見を開きました。会見中に報じられた主な発言は次のとおりです。
| 時刻 | 発言(要旨) |
|---|---|
| 15:53 | 政策の局面が変化した |
| 15:55 | 利上げのペースについて、特定のことを念頭に置いていない |
| 16:01 | 毎回の会合で議論し、政策を決める |
| 16:09 | 急激に利上げして、資産価格の大幅な調整を招くことは避ける必要がある |
| 16:13 | 政府との意思疎通を密にすることは極めて重要 |
| 16:16 | 物価情勢しだいで、特定のやり方は排除しない(連続利上げや利上げ幅の拡大) |
| 16:21 | ゆっくりやればいいということでもない。海外の中央銀行が動けば、為替などさまざまな経路で物価に影響する |
| 16:28 | 局面が変化したポイントは、基調的な物価がだいたい2%に近づいたこと。AI関連の好調さが予想以上に続いているとの情報を得ている |
| 16:39 | 今後の政策の狙いは、基調的な物価を2%程度に定着させること |
※ 会見中に配信された報道(みんかぶ為替ニュース)の見出しより。日本銀行による会見記録は後日公表されます。
会見の中心は「政策の局面が変化した」という言葉です。これまでの利上げは「物価を2%に近づけるための、緩和の度合いの調整」でした。基調的な物価が2%に近づいたいまは、「2%を超えて上振れないよう、2%程度に定着させる」段階に移ったという説明です。
そのうえで植田総裁は、連続利上げや利上げ幅の拡大も「排除しない」と述べる一方、急激な利上げで資産価格の大幅な調整を招くことは避けるとも述べました。次の利上げのペースは、あらかじめ決めずに会合ごとに判断する、という姿勢です。
決定を受けた市場の反応|利上げなのに円安、日経平均は上昇
利上げは通常、円高の材料とされます。しかし9月18日は、利上げが決まった後に円安が進みました。
| 指標 | 9月18日の動き |
|---|---|
| ドル円 | 決定の公表前(11時30分)156.17円 → 公表後(12時30分)157.13円。会見中に一時156.50円付近まで円高に振れた後、一時158.05円(9月3日以来の円安水準) |
| 日経平均 | 65,018.95円(前日比+882.70円、+1.38%) |
| 三菱UFJフィナンシャル・グループ | 3,620円(−0.88%) |
| 三井住友フィナンシャルグループ | 6,830円(−0.70%) |
| みずほフィナンシャルグループ | 8,495円(−0.63%) |
※ 日経平均は株探、銀行株はYahoo Financeの終値。
円安が進んだ理由について、為替ニュースでは「9人のうち2人が反対票を投じたことで、日銀の早期の追加利上げ観測が後退した」と報じられています。利上げそのものは予想どおりで、市場の関心はすでに「次の利上げがいつか」に移っていたということです。
また、3メガバンク株はそろって小幅に下げました。利上げが決まった日に銀行株が上がるとは限らないことは、この記事の下の「銀行株は『利上げなら買い』とは限らない」の章で過去のデータから確かめています。
※ ここから下は、会合前(2026年9月2日公開)に書いた予想と過去データの分析です。予想の本線としていた0.25%の利上げが、実際に決まりました。
2026年9月17日・18日の金融政策決定会合で、日銀が政策金利を1.00%から1.25%へ引き上げるとの見方が市場の8〜9割を占めていました。一方で「0.5%の利上げ」という声も出ていました。日銀が1回の会合で0.5%以上動かしたのは、1990年8月30日が最後です。
それから36年、日銀は一度もその幅を使っていません。ただし「制度上できない」わけではなく、過去70年をさかのぼると0.5%以上の利上げは17回あります。しかも2026年9月2日、日銀の審議委員本人が「0.25%の利上げ幅が必ず決まっているものではない」と発言しました。この記事では、日銀の政策金利の全変更履歴と、過去の日経平均株価や10年国債の値動きのデータを使って、9月会合で何が起きるのかを整理しました。
会合前の分析でわかること
・市場が織り込んでいる利上げ幅と、その根拠
・0.5%の利上げが過去に何回あったのか
・利上げが決まった日、日経平均は実際どう動いたのか
・利上げ局面で上がった業種・上がらなかった業種
結論:本線は0.25%。0.5%は「無いとは言い切れない」水準にとどまる
先に結論を整理します。
| シナリオ | 政策金利 | 位置づけ |
|---|---|---|
| 0.25%の利上げ | 1.00% → 1.25% | 市場が8〜9割織り込んでいる本線 |
| 据え置き | 1.00%のまま | 10月30日の展望レポート回まで待つ形 |
| 0.5%の利上げ | 1.00% → 1.50% | 主要な予想機関では確認できない。ただし日銀の審議委員が幅にこだわらない考えを示した |
0.5%を予想している大手の証券会社やシンクタンクは、2026年9月2日時点では見当たりませんでした。それでも同じ日に、日銀の政策委員の一人が「幅も間隔もとらわれない」と語っています。「あり得ない」と切り捨てにくい理由が、発言とデータの両方にあります。順に見ていきます。
2026年9月の金融政策決定会合はいつ、何が発表されるのか
金融政策決定会合は年8回、2日間の日程で開かれます。9月は17日(木)と18日(金)です。
| タイミング | 内容 |
|---|---|
| 9月17日(木) | 会合1日目。発表はない |
| 9月18日(金)昼ごろ | 金融市場調節方針の公表。時刻は決まっておらず、正午前後になることが多い |
| 同日 15時30分ごろ | 総裁の記者会見 |
公表時刻が決まっていないため、昼休みをまたいで発表が遅れること自体が「議論が割れている」サインとして読まれることがあります。会見は結果と同じくらい重視されます。今後の利上げペースについて総裁がどこまで踏み込むかで、株と為替の反応が変わるためです。
9月会合は「展望レポートなし」の回
年8回の会合のうち、1月・4月・7月・10月の4回は「経済・物価情勢の展望(展望レポート)」が同時に公表されます。物価と成長率の見通しを数字で改定する回です。
9月会合は展望レポートのない回です。見通しの改定を伴わない回で大きく動かすのは説明が難しい、という見方があります。ただし直近の2回はどちらも展望レポートのない回でした。
| 会合 | 展望レポート | 決定内容 |
|---|---|---|
| 2025年12月18〜19日 | なし | 0.50% → 0.75% |
| 2026年6月15〜16日 | なし | 0.75% → 1.00% |
| 2026年9月17〜18日 | なし | — |
| 2026年10月29〜30日 | あり | — |
直近2回の利上げがどちらも展望レポートのない回だったため、「展望レポートの回まで待つ」という前提はすでに崩れていると考えられます。
9月会合の前の政策金利は1.00%|ここまでの利上げの経緯
政策金利(無担保コール翌日物レートの誘導目標)は、2026年6月16日の会合で0.75%から1.00%へ引き上げられました。1.00%という水準は1995年以来、31年ぶりです。
| 決定日 | 政策金利 | 前回からの間隔 |
|---|---|---|
| 2024年3月19日 | −0.1% → 0〜0.1%(マイナス金利解除) | — |
| 2024年7月31日 | 0〜0.1% → 0.25% | 4.4ヶ月 |
| 2025年1月24日 | 0.25% → 0.50% | 5.8ヶ月 |
| 2025年12月19日 | 0.50% → 0.75% | 10.8ヶ月 |
| 2026年6月16日 | 0.75% → 1.00% | 5.9ヶ月 |
| 2026年9月18日 | (今回の会合) | 3.1ヶ月 |
5回とも引き上げ幅は0.25%以下です。1回で0.5%動かした回は1度もありません。
利上げの間隔が縮んでいる|10.8ヶ月 → 5.9ヶ月 → 3.1ヶ月
上の表で1番見るべきなのは、右端の「間隔」の列だと考えられます。
9月18日に利上げが決まると、前回からわずか94日での再利上げになります。今サイクルで1番短い間隔です。「0.5%を1回」ではなく「0.25%を短い間隔で」というのが、いま実際に起きている加速の形だと考えられます。
市場は何を織り込んでいるのか
翌日物金利スワップ(OIS)市場では、9月会合での追加利上げを見込む確率が8割前後まで上がったと報じられています。日本経済新聞は8月時点で「9月利上げ予想8割迫る」と伝えました。
後押しになったとされるのが、2026年7月末の日米協調介入です。ドル円は163円台から155円台へ急落しました。為替の面から利上げしやすい環境が整った、という見方につながっています。
もう一つが、2026年8月27日の氷見野副総裁の講演です。基調的な物価上昇率について「これまで以上に上振れリスクを意識する必要がある」と述べ、利上げの時期については「9月を含め毎回の決定会合でしっかり議論する」と語りました。9月を特別扱いも除外もしない言い方でしたが、市場は地ならしと受け取っています。
物価は2%を下回っている
| 指標(2026年7月・全国) | 前年同月比 |
|---|---|
| 総合 | +1.9% |
| コアCPI(生鮮食品を除く) | +1.8% |
| コアコア(生鮮食品・エネルギーを除く) | +1.9% |
物価そのものは2%の目標をやや下回っています。それでも利上げ観測が強いのは、円安と資源高で今後2%を超えていく方向のリスクが意識されているためです。コアとコアコアの違いは消費者物価指数の記事で整理しています。
日銀の審議委員が「0.25%と決まっているわけではない」と語った
2026年9月2日、日銀の高田創審議委員が札幌市で講演し、その後の記者会見で利上げの幅について踏み込んだ発言をしました。この記事で1番重要な材料です。
高田創審議委員の発言(2026年9月2日・札幌市)
・「市場で考えられている一定の利上げの間隔や幅にとらわれるのではなく」機動的に対応する必要がある
・0.25ポイントという利上げ幅は「必ず決まっているというものではない」
・年2回の間隔での利上げは「従来の発想」
・「局面が変わるなら連続利上げということも、もしかしたらあり得る」
・9月の利上げ観測については「市場の認識は踏まえながら考えていきたい」
・長期金利の上昇は「例外的な状況」には当たらない
「一定の幅にとらわれない」という言い方は、0.25%より大きい幅も、小さい幅も選択肢から外さないという意味に読めます。会見でわざわざ0.25ポイントという数字を挙げて否定した点は、市場が織り込んでいる前提そのものへの牽制と受け取ることができます。
ただし高田委員は9人のうちの1人であり、最もタカ派寄り
ここは慎重に見る必要があります。金融政策は9人の政策委員による多数決で決まります。高田委員の発言は日銀全体の意思ではありません。
| 会合 | 結果 | 高田委員の立場 |
|---|---|---|
| 2026年6月15〜16日 | 0.75% → 1.00%へ利上げ | 賛成 |
| 2026年7月30〜31日 | 据え置き(8人が賛成) | 唯一の反対。利上げを主張した |
7月の会合で利上げを主張して反対票を投じたのは、9人のうち高田委員ただ1人でした。つまり今回の発言は、政策委員会のなかで最も利上げに前のめりな人物のものという前提で読む必要があります。日本経済新聞が同氏を「孤高のタカ」と表現したこともあります。
それでも、8月27日の氷見野副総裁(「9月を含め毎回の会合でしっかり議論する」)に続いて、9月2日に審議委員が「幅にとらわれない」と述べた流れは軽くありません。執行部と審議委員の両方から、9月に向けた地ならしと読める発言が出てきた形です。
0.5%の利上げはあり得るのか|日銀は過去70年で17回やっている
ここからがこの記事の本題です。日本銀行が公表している政策金利の全変更履歴を集計しました。
集計の方法
| 区分 | 回数 |
|---|---|
| 変更の合計(1955年8月〜2026年6月) | 81回 |
| うち利上げ | 30回 |
| うち0.5%以上の利上げ | 17回(利上げ全体の56.7%) |
| 最大の利上げ幅 | 1973年12月22日の+2.00%(7.00%→9.00%) |
| 0.5%以上を最後にやった日 | 1990年8月30日(5.25%→6.00%) |
かつての日銀にとって0.5%は珍しい幅ではなく、利上げの半分以上がそれ以上でした。1973年から1974年の石油危機、1979年から1980年の第二次石油危機、1989年から1990年のバブル末期は、いずれも0.5%から2.00%の刻みで動いています。
0.5%以上の利上げ 17回の全一覧
| 実施日 | 変更 | 幅 |
|---|---|---|
| 1957年5月8日 | 7.67% → 8.40% | +0.73 |
| 1964年3月18日 | 5.84% → 6.57% | +0.73 |
| 1973年4月2日 | 4.25% → 5.00% | +0.75 |
| 1973年5月30日 | 5.00% → 5.50% | +0.50 |
| 1973年7月2日 | 5.50% → 6.00% | +0.50 |
| 1973年8月29日 | 6.00% → 7.00% | +1.00 |
| 1973年12月22日 | 7.00% → 9.00% | +2.00 |
| 1979年4月17日 | 3.50% → 4.25% | +0.75 |
| 1979年7月24日 | 4.25% → 5.25% | +1.00 |
| 1979年11月2日 | 5.25% → 6.25% | +1.00 |
| 1980年2月19日 | 6.25% → 7.25% | +1.00 |
| 1980年3月19日 | 7.25% → 9.00% | +1.75 |
| 1989年5月31日 | 2.50% → 3.25% | +0.75 |
| 1989年10月11日 | 3.25% → 3.75% | +0.50 |
| 1989年12月25日 | 3.75% → 4.25% | +0.50 |
| 1990年3月20日 | 4.25% → 5.25% | +1.00 |
| 1990年8月30日 | 5.25% → 6.00% | +0.75 |
1957年と1964年の端数は、当時の金利が「日歩」で決められていたものを年率に換算しているためです。
ただし、いまの政策金利では20年間で一度も使われていない
1990年8月30日を最後に、日銀は36年間この幅を使っていません。
さらに重要なのは、政策の道具が変わっていることです。現在の政策金利は公定歩合ではなく無担保コール翌日物レートの誘導目標で、これが政策金利として運用されるようになったのは1990年代後半からです。
| 時代 | 政策金利 | 1回の利上げ幅 |
|---|---|---|
| 1955〜1994年 | 公定歩合 | 0.5〜2.00%が中心 |
| 2006年〜現在 | 無担保コール翌日物の誘導目標 | すべて0.25%以下 |
2006年7月以降の利上げ7回は、すべて0.25%以下です。0.5%という幅は「日銀の歴史にはあるが、いまの日銀のやり方にはない」というのが正確なところだと考えられます。
それでも0.5%が本線にならない5つの理由
| 0.5%が本線にならない理由 |
|---|
| ① 20年間0.25%を超えていない。市場との対話を重視する日銀にとって、幅を変えること自体が強いメッセージになる |
| ② 物価は2%を下回っている。コアCPIは+1.8%。急ぐ理由を数字で説明しにくい |
| ③ 9月は展望レポートのない回。見通しの改定を伴わずに幅を倍にすると、根拠を示す場が会見だけになる |
| ④ 市場は0.25%を8〜9割織り込んでいる。0.5%はサプライズになり、長期金利と円が急変動しかねない |
| ⑤ 0.25%を短い間隔で重ねる方法がある。9月と12月で合計0.5%なら、同じ到達点により小さな衝撃で届く |
5番目が実務的には1番大きいと考えられます。9月18日と12月18日の2回で0.25%ずつ動かせば、年末には1.50%になります。到達点が同じなら、幅を倍にする必要がありません。
高田委員が会見で述べた「連続利上げということも、もしかしたらあり得る」という言葉も、幅ではなく回数の話です。日銀が加速するとしても、まず疑うべきは「0.5%を1回」ではなく「0.25%を続けて」のほうだと考えられます。
逆に、0.5%が現実味を帯びるとしたらどんなときか
否定材料だけを並べるのは公平ではありません。データの側には、日銀が「まだ足りない」と見られていることを示す数字があります。
① 長期金利との差が、過去の打ち止め水準より広い
財務省「国債金利情報」の10年物利回りと、政策金利の差を1986年7月から、約40年分さかのぼって集計しました。
| 時点 | 10年国債 | 政策金利 | 差 |
|---|---|---|---|
| 2024年3月19日(マイナス金利解除) | 0.744% | 0.05% | 0.69 |
| 2025年12月19日 | 2.021% | 0.75% | 1.27 |
| 2026年6月16日 | 2.655% | 1.00% | 1.66 |
| 2026年8月31日 | 2.943% | 1.00% | 1.94 |
この1.94ポイントという差は、過去40年で上位18.1%にあたる大きさです(中央値は1.20、平均は1.22)。しかも過去の利上げ局面が終わった日と比べると、こうなります。
| 局面 | 最後の利上げ日 | そのときの差 |
|---|---|---|
| バブル末期 | 1990年8月30日 | 1.57 |
| 2006〜2007年 | 2007年2月21日 | 1.20 |
| いま | 2026年8月31日 | 1.94 |
過去2回の利上げ局面は、長短の差が1.2〜1.6まで縮んだところで終わっています。いまの1.94は、その水準よりまだ広い状態です。債券市場が「政策金利はこの先もっと上がる」と見ている、という読み方ができます。長期金利そのものの話は30年ぶりに長期金利が3%台に突入した記事で詳しく扱っています。
② 中立金利の下限にも届いていない
日銀は2026年3月27日、景気を熱しも冷ましもしない「中立金利」の推計を更新し、名目ベースで1.1%〜2.5%程度という幅を示しました。
1.25%に上げてようやく下限を超え、緩和的な状態から中立の入り口に入ります。つまり9月に0.25%上げても、まだ「ブレーキを踏んだ」ことにはなりません。
③ 条件がそろうとすれば「円が急落したとき」
以上を踏まえると、0.5%が現実になる筋道は次のように整理できます。
0.5%が視野に入るとしたら
・8月・9月のCPIが2%台へ加速する
・長期金利が3%台に定着し、財政不安として意識される
・9月15〜16日のFOMCで米国が想定より強い姿勢を示し、日米金利差が開く
・高田委員に同調する政策委員が増え、9人のうち賛成が積み上がる
逆に言えば、こうした変化が起きないかぎり0.5%を選ぶ理由は乏しい、ということになります。7月末に日米協調介入があったばかりで円が155〜160円台にとどまっている現状は、日銀にとって「急ぐ必要がない」状態と言えます。
ただし高田委員が9月2日に述べたのは「機動的な利上げが必要な新たな局面に入った」という認識でした。前提が変わったときに、日銀が0.25%という慣例に縛られないと明言している点は、これまでの局面になかった要素です。
利上げが決まった日、日経平均はどう動いてきたか
ここからは株の話です。1970年以降に実施された利上げ21回を起点に、日経平均のその後を集計しました。
| 起点からの日数 | 利上げ後(21回) | 全営業日の平均 |
|---|---|---|
| 1営業日後 | −0.30%(勝率47.6%) | +0.03%(52.3%) |
| 5営業日後 | −1.08%(勝率33.3%) | +0.16%(54.8%) |
| 20営業日後 | −0.50%(勝率52.4%) | +0.64%(57.9%) |
| 60営業日後 | −0.01%(勝率60.0%) | +1.94%(60.5%) |
| 120営業日後 | +0.62%(勝率55.0%) | +3.97%(60.9%) |
| 250営業日後 | −2.39%(勝率47.4%) | +8.51%(64.7%) |
どの期間で切っても、利上げ後は全営業日の平均を下回っています。1番差が出るのは5営業日後で、勝率は33.3%まで落ちます。3回に1回しか上がっていない計算です。
ただしこの21回にはバブル崩壊の直前が5回含まれており、その分が数字を押し下げている面があります。1989年12月25日の利上げの250営業日後は−37.9%でした。「利上げしたから下がった」と読むのは行き過ぎで、利上げが行われる局面そのものが相場の過熱期と重なりやすい、と考えるのが妥当だと思われます。
直近5回の利上げ決定日と、その後20営業日
より参考になるのは、いまのサイクルの5回です。決定が発表された当日の終値で見ます。
| 決定日 | 当日 | 翌日 | 5営業日後 | 20営業日後 |
|---|---|---|---|---|
| 2024年3月19日 | +0.66% | +2.03% | +1.90% | −5.10% |
| 2024年7月31日 | +1.49% | −2.49% | −10.26% | −1.89% |
| 2025年1月24日 | −0.07% | −0.92% | −0.90% | −4.24% |
| 2025年12月19日 | +1.03% | +1.81% | +2.51% | +8.45% |
| 2026年6月16日 | +0.13% | +0.72% | +0.55% | −2.39% |
読み取れることが3つあります。
| 読み取れること | 中身 |
|---|---|
| 当日は下がっていない | 5回中4回がプラス。織り込み済みの利上げは、決まった時点では材料出尽くしになりやすい |
| 崩れるとしたら数日後 | 2024年7月31日は当日+1.49%のあと、5営業日で−10.26%。翌週の8月5日の急落が挟まっている |
| 上がるときは大きい | 2025年12月19日は20営業日で+8.45%。利上げが「景気が強い証拠」と受け取られた形 |
2024年8月5日の急落については恐怖指数(VIX)の記事でも触れています。利上げ単独の影響というより、米国の景気懸念と円キャリー取引の巻き戻しが重なった局面でした。
利上げ局面で上がった業種・上がらなかった業種
業種ごとの差も集計しました。TOPIX-17シリーズの業種別ETF17本の終値を使い、マイナス金利解除の前日から2026年9月1日までの騰落率を並べています。分配金は含めていないため、実際の投資成果はこれよりわずかに高くなります。
| 順位 | 業種 | 騰落率 |
|---|---|---|
| 1位 | 鉄鋼・非鉄 | +153.8% |
| 2位 | 銀行 | +149.1% |
| 3位 | エネルギー資源 | +74.5% |
| 4位 | 金融(除く銀行) | +74.0% |
| 5位 | 電機・精密 | +73.3% |
| — | 日経平均 | +67.3% |
| 13位 | 小売 | +25.9% |
| 15位 | 運輸・物流 | +16.0% |
| 16位 | 医薬品 | +9.2% |
| 17位 | 自動車・輸送機 | +0.5% |
首位と最下位の差は153.2ポイントです。日経平均が+67.3%の間に、自動車・輸送機はほぼ横ばいでした。同じ2年半でも、どの業種を持っていたかで結果がまったく変わっています。
直近9ヶ月では不動産だけがマイナス
政策金利が0.5%から1.0%へ動いた期間(2025年12月18日から2026年9月1日)に絞ると、傾向がよりはっきりします。
| 上位3業種 | 騰落率 | 下位3業種 | 騰落率 |
|---|---|---|---|
| 鉄鋼・非鉄 | +61.1% | 小売 | +1.7% |
| 銀行 | +52.5% | 自動車・輸送機 | +1.6% |
| 電機・精密 | +36.9% | 不動産 | −3.7% |
17業種のうちマイナスは不動産だけでした。借入で物件を持つビジネスは金利上昇が費用に直結するため、教科書どおりの動きと言えます。金利と株価の関係そのものは金利が上がるとなぜ株価は下がるのかの記事で整理しています。
銀行株は「利上げなら買い」とは限らない
2年半で+149.1%という数字を見ると、銀行株は利上げのたびに上がってきたように思えます。ただし各回の20営業日を切り出すと、まったく違う顔が出てきます。
| 利上げ決定日 | 銀行の20営業日騰落 | 17業種中の順位 |
|---|---|---|
| 2024年3月19日 | +0.1% | 7位 |
| 2024年7月31日 | −12.5% | 17位(最下位) |
| 2025年1月24日 | +2.7% | 3位 |
| 2025年12月19日 | +13.3% | 3位 |
| 2026年6月16日 | +7.4% | 1位 |
2024年7月31日の利上げのあと、銀行は17業種で最下位まで落ちています。利上げは銀行の利ざやにプラスに働きますが、相場全体が崩れる局面では、上げ幅が大きかった業種ほど売られます。「利上げ=銀行株」という単純な図式では説明できない、という点は押さえておきたいところです。
会合の当日、どこを見ればいいのか
結果そのものより、次の3つを順に見ると全体像がつかみやすくなります。
| 見る順番 | チェックすること |
|---|---|
| ① 決定内容 | 政策金利の水準。合わせて国債買い入れの減額計画にも触れられるか |
| ② 賛成と反対の数 | 全員一致か、反対票が何票あるか。反対が多いほど次回への含みが残る |
| ③ 総裁会見 | 次回以降のペースについての言い回し。「毎回の会合で判断する」型か「当面は様子を見る」型か |
声明文の言葉づかいから方向を読む手順はタカ派・ハト派の記事にまとめてあります。
会合の前に控えている日程
| 日程 | 内容 |
|---|---|
| 9月15〜16日 | 米国のFOMC。結果が日本に伝わるのは17日の早朝で、日銀会合の初日と重なる |
| 9月中旬 | 8月分の全国消費者物価指数。会合の直前になる見込み |
| 9月17〜18日 | 日銀の金融政策決定会合 |
| 10月29〜30日 | 次の会合。展望レポートあり |
FOMCの結果が出た数時間後に日銀の会合が始まる並びです。米国側の姿勢が円相場を動かした状態で議論が始まるため、9月17日未明の米国の動きは、そのまま9月18日の判断材料になり得ます。FOMCの仕組みはFOMCの記事、FRBの体制はFRBの記事で扱っています。
よくある質問
まとめ
| 論点 | この記事の整理 |
|---|---|
| 10月会合の見通し | 10月29日・30日。連続利上げの確率は2割程度(10月1日時点)、本線は12月。実現すれば2000年以降で初の2会合連続 |
| 利上げと株価暴落 | 利上げ後1か月以内の−10%以上は21回中3回。間隔を詰めた4回では0回。崩れたのは海外のショックが重なったとき |
| 9月18日の結果 | 0.25%の利上げで1.25%程度(賛成7・反対2)。反対の2人は据え置きを主張し、0.5%を主張した委員はいなかった。植田総裁は「政策の局面が変化した」 |
| 9月会合の本線 | 0.25%の利上げで1.25%。市場は8〜9割織り込み |
| 0.5%の可能性 | 過去70年で17回の実績はあるが、最後は1990年8月30日。いまの政策金利では20年間0.25%を超えていない |
| 審議委員の発言 | 9月2日、高田委員が「0.25ポイントと必ず決まっているものではない」と会見で発言。ただし9人のうち最もタカ派寄りの1人 |
| 加速は幅ではなく間隔で | 利上げの間隔が10.8ヶ月 → 5.9ヶ月 → 3.1ヶ月へ縮んでいる |
| まだ足りないという証拠 | 長短の差1.94ポイントは、過去の利上げ打ち止め時(1.57/1.20)より広い |
| 株の反応 | 決定当日は直近5回中4回がプラス。崩れるとしたら数日後 |
| 業種の差 | 首位と最下位で153.2ポイントの開き。不動産は直近9ヶ月で唯一のマイナス |
10月に利上げがあってもなくても、株価を大きく動かしてきたのは利上げそのものより、同じ時期に重なった円相場や海外の出来事でした。10月30日は、決定の有無に加えて、植田総裁が12月以降のペースをどう語るかと、その後のドル円の動きを合わせて見るのがよいと考えられます。
あわせて読みたい
次に読むなら
→ 利上げとは?金利が上がった局面の1年後の勝率は78.2%
利上げで買われやすい銀行株が、すでにどこまで上がっているかを確かめられます。
→ 金利が上がると株価はどうなる?銀行株はもう2.4倍
会合の結果は円相場を通じて株価に届きます。円安で上がる業種・下がる業種はこちらです。
→ 円安とは?2026年の160円台と株価が上がる業種・下がる業種
ほかの関連記事:30年ぶりに日本の長期金利が3%台に突入!今後の株価の影響を解説 / 金利が上がるとなぜ株価は下がる?利上げの影響を解説 / 利下げとは?開始から6か月の勝率は38.5%という実測 / タカ派・ハト派とは?声明文から政策の方向を読む判別表 / FOMCとは?2026年の日程と日本株に届く3つの経路 / FRBとは?FOMCとの違いとウォーシュ体制で変わったこと / ジャクソンホール会議とは?ウォーシュ議長の講演内容と日本株への影響 / 消費者物価指数とは?コアとコアコアの違いと株価への影響 / 逆イールドとは?12局面の実測でわかった予測力とその限界 / 円高とは?株価への影響と円高に強い業種 / 日経平均株価とは?除数と株価換算係数の仕組みを解説 / TOPIXとは?2026年10月から始まる銘柄の絞り込み / 経済指標とは?相場が動くのは予想との差である理由 / QT(量的引き締め)とは?2025年12月に終了するまでの3年半 / 恐怖指数(VIX)とは?水準の読み方と2024年8月の急騰
日銀会合と同じ月に開かれることが多い米国の FOMC は、為替を通じて日本株にも響きます。政策金利・金利見通し・物価指標の読み方は 1 用語 1 ページで解説しています。
- FF レート(政策金利)とは:FRB が決める米国の金利の仕組みと、株価・為替への効き方
- ドットチャートとは:FOMC 参加者 19 人の金利見通しの読み方
- PCE デフレーターとは:FRB が CPI より重視する物価指標とコア PCE の見方
※ この記事の集計は、日本銀行「基準割引率および基準貸付利率」、財務省「国債金利情報」、日経平均株価の日次終値(1970年1月5日〜2026年9月1日・13,932営業日)、TOPIX-17業種別ETFの日次終値をもとにしています。数値は2026年9月2日時点のものです。投資の判断はご自身の責任でお願いします。