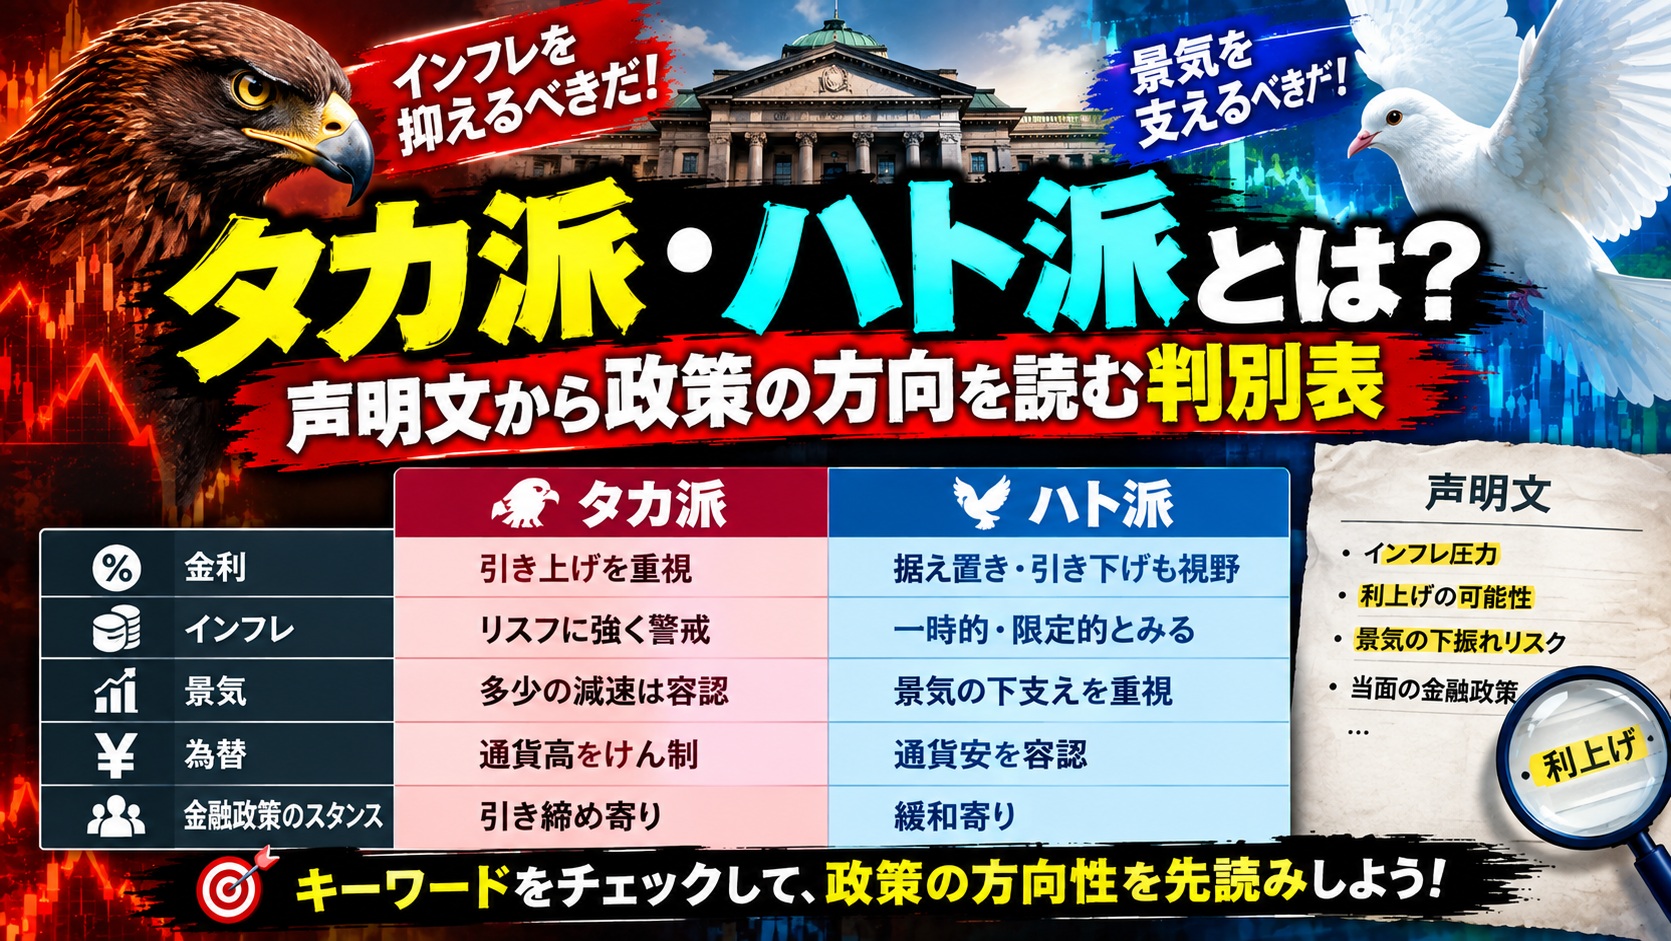
タカ派とは金融引き締めに積極的な立場、ハト派とは金融緩和に積極的な立場のことです。
物価の安定を優先して利上げを主張するのがタカ派、景気や雇用を優先して利下げや緩和の継続を主張するのがハト派になります。
この2つの言葉が投資家にとって重要なのは、金融政策そのものより「どちらの色が強いと市場が受け取ったか」で株価が動くためです。金利が据え置かれても、声明文の言い回しが前回より引き締め寄りに変わっただけで相場は動きます。
この記事でわかること
・声明文や発言をタカ派・ハト派に判別する言い回しの一覧
・ドットチャートと反対票から読み取る方法
・同じ人物でも局面によって立場が入れ替わる理由
・「タカ派=株安」と単純に考えると失敗する仕組み
・実際にどこを見れば判別できるか
タカ派・ハト派とは
| 項目 | タカ派(ホーク) | ハト派(ダブ) |
|---|---|---|
| 英語 | Hawk | Dove |
| 重視するもの | 物価の安定 | 景気と雇用 |
| 主張しがちな政策 | 利上げ、資産買い入れの縮小 | 利下げ、緩和の継続 |
| 恐れているもの | インフレが定着すること | 失業が増えること |
| 一般的な受け止め | 株式には逆風とされる | 株式には追い風とされる |
| 中間的な立場 | どちらにも寄らない立場は「中立」「ニュートラル」と呼ばれる | |
言葉の由来は、ベトナム戦争のころの米国で、強硬な主戦論者を「タカ」、和平を求める穏健派を「ハト」と呼んだことにあるとされています。もともとは外交や安全保障の用語で、それが金融政策の議論にも転用されました。
注意したいのは、どちらが正しいという話ではないという点です。物価を抑えることと雇用を守ることは、中央銀行が法律上どちらも達成すべき目標であり、そのバランスをどう取るかの違いにすぎません。
2つの立場が対立する理由
米国の連邦準備制度理事会には、法律で定められた2つの使命があります。
この2つはしばしば正反対の対応を要求します。インフレを抑えるために金利を上げれば景気が冷えて失業が増え、雇用を守るために金利を下げればインフレが進みます。
タカ派とハト派の対立は、この綱引きのどちら側に重心を置くかの違いです。景気が過熱していればタカ派の主張が説得力を持ち、景気が悪化していればハト派の主張が通りやすくなります。
声明文と発言を判別する言い回し
ここがこの記事の中心です。FOMCの声明文や要人発言は、直接「利上げします」とは書かれません。言い回しの変化から方向を読み取ることになります。
| タカ派的な表現 | ハト派的な表現 |
|---|---|
| インフレは依然として高すぎる | インフレは目標に向かって順調に低下している |
| 追加の引き締めが適切となる可能性 | 政策金利の調整が適切となる可能性 |
| 労働市場は依然として引き締まっている | 労働市場はより均衡が取れてきた |
| 政策金利をより長く高い水準に維持する | 引き締めの度合いを調整する時期が近づいている |
| データ次第で行動する用意がある | 忍耐強く状況を見極める |
| インフレ再燃のリスクに注意 | 下振れリスクが高まっている |
実務で効くのは、表現そのものより前回からの変化です。同じ文章でも、前回にあった一文が削除された、あるいは新しい一文が加わったという差分に市場は反応します。
声明文で見るべき3か所
② 今後の方針を示す一文… 引き締め方向か、調整方向か
③ 削除された文と追加された文… 前回との差分が1番情報量が多い
ドットチャートと反対票から読み取る
言葉より確実なのが、数字と投票行動です。判別に使える材料は3つあります。
| 材料 | 読み取れること | 公表のタイミング |
|---|---|---|
| ドットチャート | 参加者19名それぞれが考える適切な金利水準の分布 | 年4回(3月・6月・9月・12月) |
| 反対票の数と方向 | 誰がどちら側に反対したか。名前も公表される | 毎回の声明文 |
| 議事要旨 | 「数名が」「多くの参加者が」という表現で意見の分布 | 会合の約3週間後 |
反対票は特に分かりやすい材料です。据え置きの決定に対して「利上げすべきだった」という反対票が出れば、その人はタカ派ということになります。2026年7月の会合では、投票権を持つ12名のうち3名が金利の引き上げを支持しました。
議事要旨では、意見の広がりが独特の言い回しで表現されます。
ほぼ全員(almost all)> 大半(most)> 多く(many)> 数名(several)> 何名か(a few)> 一部(some)
※ 厳密な人数の定義はないが、相対的な多寡を示す慣用表現として使われる
同じ人物でも立場は入れ替わる
「あの人はタカ派」というレッテルは、しばしば実態から外れます。立場は経済情勢によって変わるためです。
| 局面 | 委員会全体の傾向 |
|---|---|
| インフレ率が目標を大きく上回る | 全体がタカ派寄りになる。反対票が減る |
| インフレが落ち着き、雇用が悪化 | 全体がハト派寄りになる |
| 両方が同時に悪化(物価高+景気減速) | 意見が最も割れる。反対票が増える |
市場が注目するのは、個人のレッテルより委員会全体の重心がどちらへ動いたかです。ハト派として知られる人物がタカ派的な発言をしたときのほうが、もともとタカ派の人物が同じことを言うより相場は大きく動きます。
また、投票権は毎年入れ替わります。FOMCで投票できるのはFRB理事7名とニューヨーク連銀総裁、そして残る地区連銀総裁が持ち回りで務める4名の合計12名です。同じ顔ぶれでも、投票権を持つメンバーが替わるだけで委員会全体の色が変わります。
「タカ派=株安」と単純に考えると失敗する
タカ派的な内容が出れば株が下がる、というのは半分しか正しくありません。理由は2つあります。
市場は会合の前から結果を予想し、株価に反映させています。タカ派的な決定でも、予想どおりなら大きくは動きません。動くのは予想とずれたときです。この構造は経済指標と同じになります。
利上げが必要になるのは、経済が過熱するほど強いときです。金利上昇はマイナスでも、その背景にある景気の強さは企業業績にプラスに働きます。どちらが勝つかは局面によって変わります。
実際に金利の方向と株価の関係を調べると、単純な対応関係は確認できません。米国の短期金利が1年で0.5ポイント以上上昇した局面と、0.5ポイント以上低下した局面で、その後1年のS&P500の成績はほとんど差がありませんでした(詳しくは利上げの記事で扱っています)。
市場がどこまで織り込んでいるかを測る
「予想との差で動く」のであれば、その予想がいま何%なのかを知る必要があります。これは感覚ではなく数字で確認できます。
| 見るもの | わかること |
|---|---|
| 金利先物から算出される確率 | 次回会合で利上げ・据え置き・利下げが何%の確率で織り込まれているか |
| 短期金利の推移 | 政策金利の先行きを市場がどう見ているか |
| 長短金利差 | 将来の利下げ期待。逆イールドはその極端な形 |
金利先物をもとにした確率は、報道でも「市場は次回の利上げを◯%の確率で織り込んでいる」という形でよく引用されます。この数値が90%を超えていれば、実際に利上げされても相場はほとんど動きません。すでに株価に入っているためです。
逆に確率が50%前後で割れている局面では、どちらに決まっても大きく動きます。「タカ派かハト派か」より「市場の予想がどれだけ固まっているか」のほうが、値動きの大きさを決めます。
日本銀行の場合の見方
日本でも同じ枠組みで語られますが、いくつか違いがあります。
| 項目 | 日本銀行 | FRB |
|---|---|---|
| 会合の名称 | 金融政策決定会合 | FOMC |
| 開催回数 | 年8回 | 年8回 |
| 投票メンバー | 9名(総裁・副総裁2名・審議委員6名) | 12名 |
| 結果が出る時間 | 日本時間の昼(市場が開いている) | 日本時間の深夜 |
| ドットチャート | なし(展望レポートで見通しを示す) | 年4回公表 |
日本銀行の結果は日本時間の昼に出るため、発表を受けて場中に株価が大きく動きます。深夜に結果が出るFOMCとは、対応のしやすさが大きく違います。
なお日本銀行は2026年6月に政策金利を0.75%から1.0%程度へ引き上げており、長期国債の買い入れも段階的に減額しています。量的引き締めで扱っているように、金利と資産残高の両面で引き締め方向の調整が進んでいる局面です。
まとめ
この記事のポイント
・判別は声明文の言い回しより前回からの差分が効く
・確実な材料は反対票・ドットチャート・議事要旨の3つ
・立場は経済情勢で入れ替わる。投票権も毎年替わる
・「タカ派=株安」は単純すぎる。予想との差と、景気の強さの両面が働く
・日本銀行は結果が昼に出るため、場中に株価が動く
この2つの言葉が便利なのは、複雑な金融政策の議論を「どちらに寄っているか」という1本の軸に置き換えられる点にあります。一方で、その単純さが誤解も生みます。
実務的には、レッテルを覚えることより反対票と前回からの差分を確認する習慣のほうが役に立ちます。どちらも公表資料で誰でも確認でき、解釈の余地が小さいためです。
あわせて読みたい
FRB の政策がもっとも直接に響くのは米国株です。指数の仕組みと、決算・金融政策の用語は 1 用語 1 ページで解説しています。
- S&P500 とは:構成銘柄・採用基準・日経平均との違い・日本からの買い方
- 米国株用語辞典:FRB・FOMC・雇用統計・EPS など米国株の用語だけを決算 → 金融政策 → 指標の順に
- 米国株の決算カレンダー(日本時間):100 銘柄の次回決算を日本時間で。市場予想と実績の照合つき