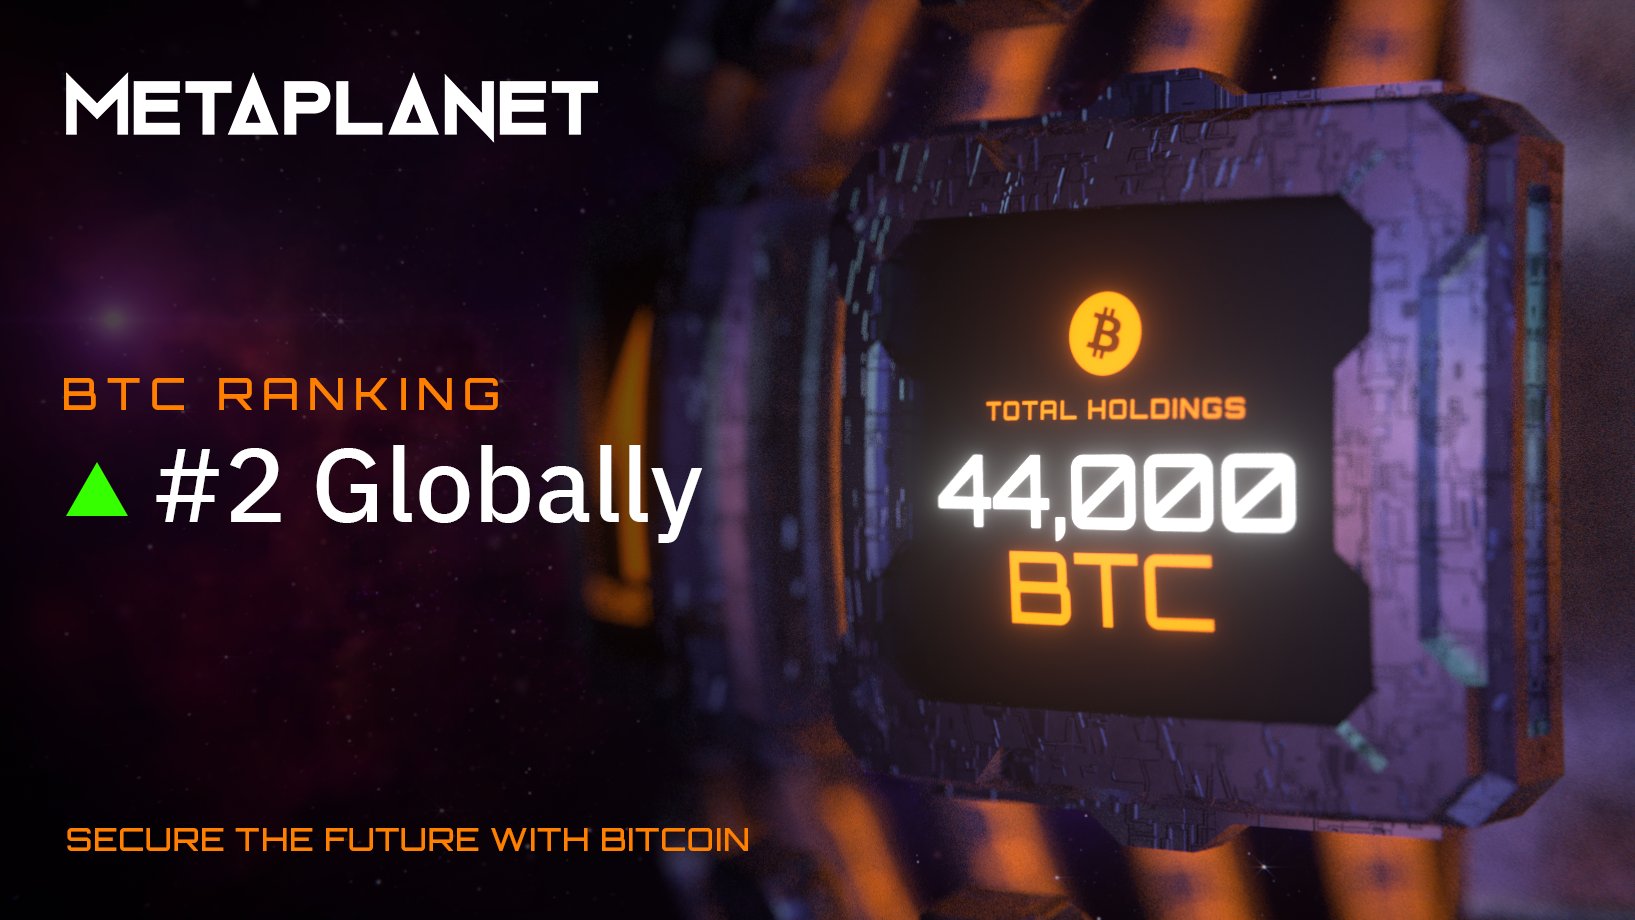
メタプラネット(3350)のビットコイン保有量が、2026年9月30日時点で44,000BTCになりました。上場企業の中では、米Strategy(848,000BTC)に次ぐ世界2位です。3位の米Twenty One Capital(43,514BTC)との差は486BTCでした。
ただし7〜9月に増えたのは差し引き1,000BTCだけです。その裏で、会社は1万BTCをいったん売って現金に換え、1万1,000BTCを買い戻していました。株価は2025年6月の高値から8割以上下げたままで、時価総額は保有するビットコインの価値を下回っています。10月5日に出た4本の開示資料をもとに、順位の中身と株価の見方を整理します。
10月5日の開示で分かったこと
・10,000BTCを売却して11,000BTCを買い戻した。ビットコインを現金化できることを示し、信用格付けの取得につなげるため
・1株あたりのBTCは3か月で11.3%増えた
・平均取得単価は1BTCあたり15,555,717円で、いまの価格を上回る
・時価総額はBTCの保有額の約0.67倍(10月5日の終値で計算)
・本業のビットコイン・インカム事業の売上は3四半期続けて減った
特定の銘柄の売買を勧めるものではありません。株価は2026年10月5日の終値です。
10月5日に発表された4つのお知らせ
メタプラネットは10月5日、ビットコインの保有量とあわせて、資金の使い方の方針や新しい収益策をまとめて公表しました。
| お知らせ | 中身 |
|---|---|
| ビットコインの追加購入 | 7〜9月に純額で1,000BTCを取得し、保有は44,000BTCに。途中で10,000BTCを売却し、11,000BTCを買い戻した |
| 資本配分方針の再改定 | ビットコインは総資産の85〜90%程度、ほかの投資は10〜15%程度とする目安を新たに決めた |
| ビットコイン・インカム事業の7〜9月の業績 | 売上は8億4,800万円。1〜9月の累計は55億6,500万円で、進み具合は想定を下回っている |
| ネット・インタレスト・インカム戦略の導入 | 社債などで集めたお金を利回りのある資産に投じ、調達コストとの差で稼ぐ新しい取り組み |
見出しになったのは「世界2位」ですが、投資家にとって大事なのは残りの3本です。保有量をどう増やし、借金をどこまでに抑え、ビットコイン以外で何を稼ぐのか。その方針がここで書き直されました。
上場企業のビットコイン保有ランキング
上場企業が持つビットコインの量を並べると、10月5日時点で次のようになります。
| 順位 | 会社 | 保有量 |
|---|---|---|
| 1位 | Strategy(米国) | 848,000BTC |
| 2位 | メタプラネット(日本) | 44,000BTC |
| 3位 | Twenty One Capital(米国) | 43,514BTC |
| 4位 | MARA Holdings(米国) | 35,577BTC |
7月2日の発表時点では、メタプラネットは43,000BTCで3位でした。Twenty One Capitalの保有量はその後も43,514BTCのままで、メタプラネットが1,000BTCを積み増したことで順位が入れ替わりました。
2位といっても、1位のStrategyとの差は約19倍あります。3位とは486BTCしか離れていないので、どちらかが次に買い増せば順位はまた入れ替わります。「世界2位」は抜け出した地位というより、2位争いの中で一歩前に出た状態と見たほうが実態に近いでしょう。
1万BTCを売って1万1,000BTCを買い戻した理由
ビットコインを長く持ち続けることを掲げる会社が、保有量の4分の1近くをいったん売りました。開示資料によると、目的はビットコインを実際に現金に換えられることを示すことです。
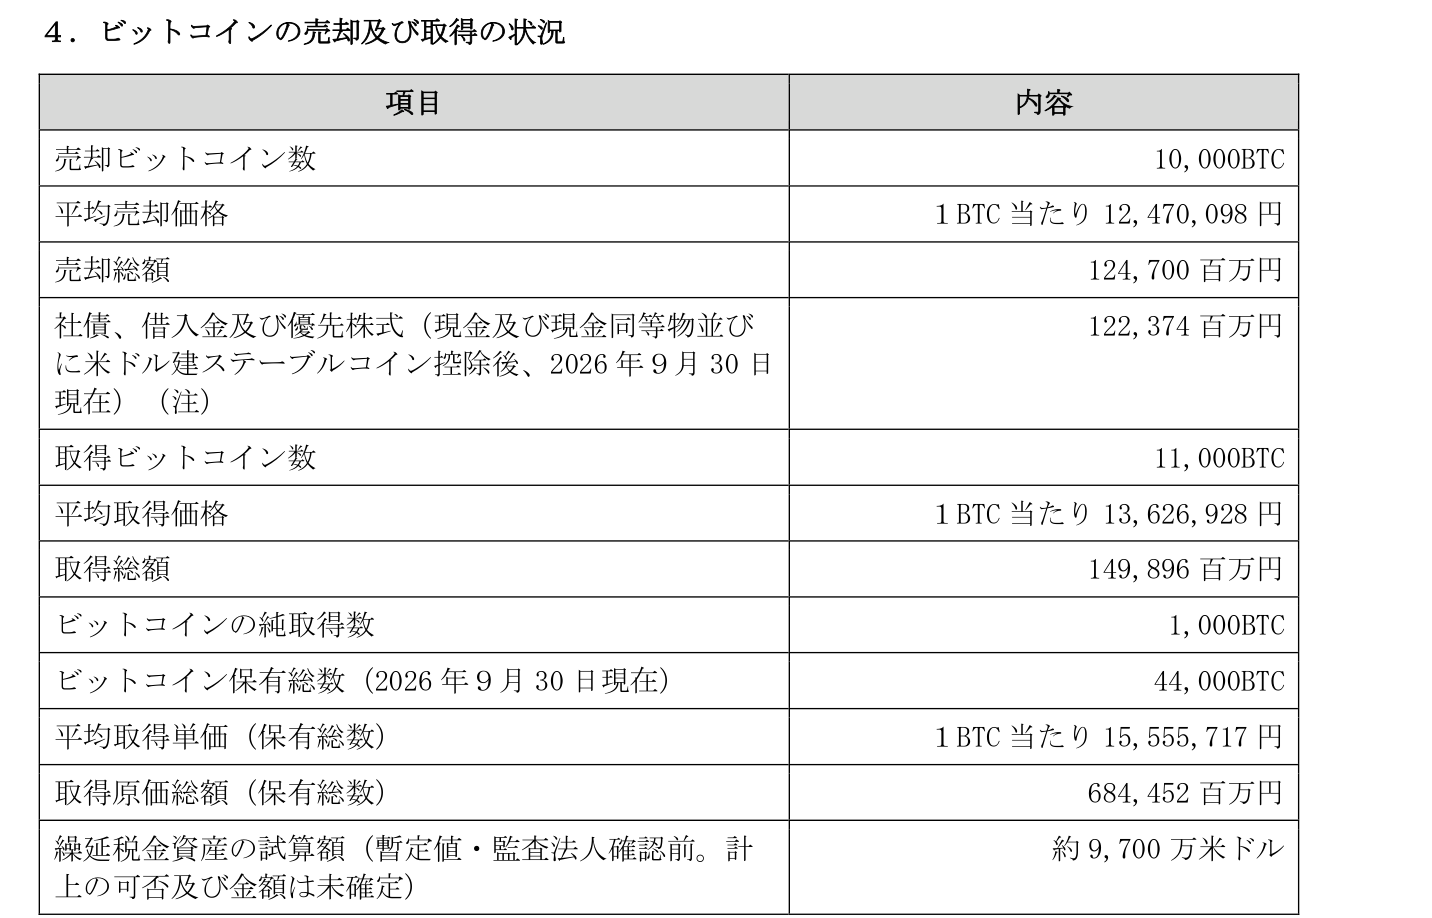
会社は今後、信用格付けを取って社債や優先株で資金を集めやすくしたいと考えています。格付けの審査では、ビットコインが市場で売れるかどうかだけでなく、会社が必要なときに実際に売って借金の返済に充てる意思と能力を持っているかが見られます。
海外の同業者の例では、「ビットコインは売らない」と言い続ける会社ほど、保有するビットコインを返済の原資として評価してもらえない場合があったそうです。そこでメタプラネットは、社債・借入金・優先株式の残高(1,224億円)を上回る1,247億円分を売り、いったん現金で持ちました。
| ポイント | 開示の内容 |
|---|---|
| 売却と再取得の関係 | 同時に交換したのではなく、売却を終えて現金で持ったあと、別の取引として買い戻した |
| 借金の返済 | 社債や借入金は返していない。従来の条件のまま残っている |
| 保有方針 | 方針を変えるための売却ではない。ビットコインを中核の資産として持ち続ける |
| 格付け | 取得を目指すが、取れるかどうかや格付けの水準は保証できないと会社自身が書いている |
売却と再取得にかかったコスト
売ったときより買い戻したときのほうが、ビットコインの値段が上がっていました。開示の数字から差を計算すると次のとおりです。
| 項目 | 金額 |
|---|---|
| 売却 10,000BTC(平均1BTC=12,470,098円) | 1,247億円 |
| 買い戻し 11,000BTC(平均1BTC=13,626,928円) | 1,499億円 |
| 差し引きで出ていった現金 | 252億円 |
| 1万BTCを高く買い直した分(値上がり分) | 約116億円 |
差し引き1,000BTCを増やすのに252億円を使った計算になります。1BTCあたりにすると約2,520万円で、市場の価格の2倍近くになります。その差のほとんどは、売ってから買い戻すまでの値上がり(約116億円)です。
一方で、売ったビットコインは売値より高く買っていたものだったため、米国の税務上は損失が出ました。会社はこの損失をもとに、約9,700万ドル(9月30日の為替で約153億円)の繰延税金資産を計上できる可能性があると試算しています。将来の税金が減る分を資産として計上するもので、値上がり分のコストを打ち消すことがあり得ます。
ただしこの試算は暫定値で、監査法人の確認はまだです。計上できない可能性や、金額が大きく変わる可能性があると会社自身が書いています。結果は7〜9月期の決算で確定します。
1株あたりのBTCは11.3%増えた
メタプラネットが最も重視する指標は、保有量そのものではなく1株あたりのビットコインの量です。株を新しく発行してビットコインを買えば保有量は増えますが、株主1人あたりの取り分は薄まるかもしれません。それを測るのが「BTCイールド」で、1株あたりのBTCが何%増えたかを表します。
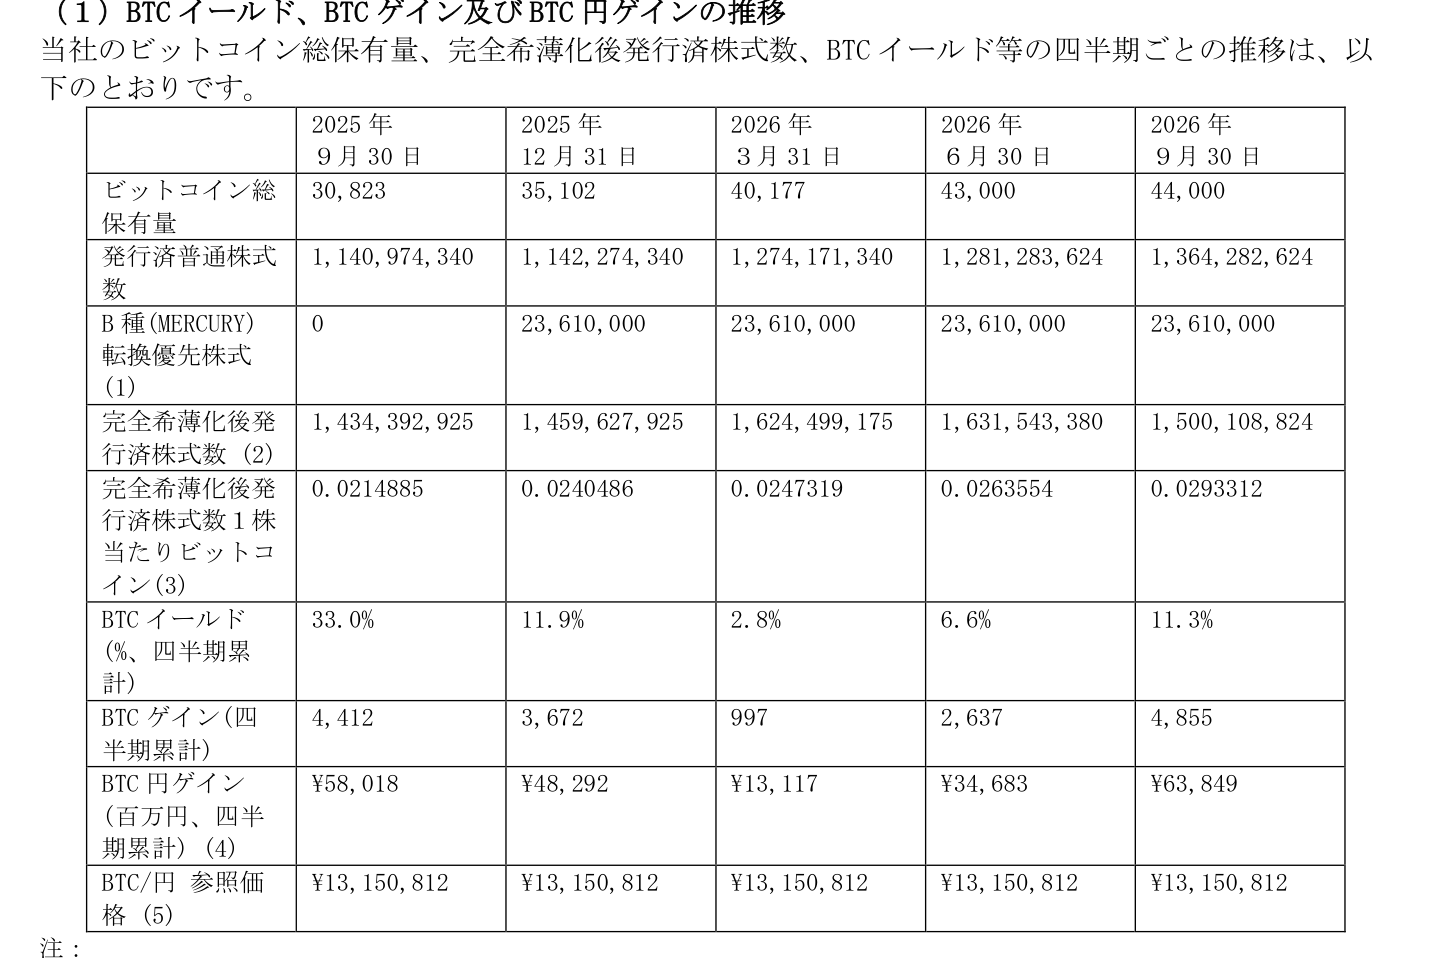
| 時点 | 保有量 | 1,000株あたり | BTCイールド |
|---|---|---|---|
| 2025年9月末 | 30,823BTC | 0.0215BTC | 33.0% |
| 2025年12月末 | 35,102BTC | 0.0240BTC | 11.9% |
| 2026年3月末 | 40,177BTC | 0.0247BTC | 2.8% |
| 2026年6月末 | 43,000BTC | 0.0264BTC | 6.6% |
| 2026年9月末 | 44,000BTC | 0.0293BTC | 11.3% |
7〜9月は保有量が2.3%しか増えていないのに、BTCイールドは11.3%になりました。潜在的な株を含めた「完全希薄化後」の株式数が、6月末の1,631,543,380株から9月末の1,500,108,824株へ約1.31億株減ったためです。分母の株数が減ったので、1株あたりの取り分が増えました。
保有量が伸び悩んでも、株数の管理しだいで株主の取り分は増やせるということです。逆に言えば、今後の資金調達で株数が増えれば、保有量が増えてもこの数字は伸びません。株数の増え方の仕組みは希薄化とは?で解説しています。
平均取得単価は1,556万円、いまの価格を上回る
44,000BTCの平均取得単価は1BTCあたり15,555,717円、取得にかけたお金は合計6,845億円です。これに対して、10月5日のビットコインの価格は1BTCあたり約1,365万円でした。
| 項目 | 9月30日の参照価格 | 10月5日の価格 |
|---|---|---|
| 1BTCの価格 | 13,150,812円 | 約1,365万円 |
| 44,000BTCの時価 | 約5,786億円 | 約6,005億円 |
| 取得原価との差 | 約−1,058億円 | 約−840億円 |
| 差の割合 | −15.5% | −12.3% |
保有するビットコインは、全体で見ると買った値段より安くなっています。メタプラネットはビットコインを時価で評価しているので、価格が平均取得単価を下回ったままだと、決算の数字にも評価の損が出ます。保有量が世界2位でも、いま買い増したビットコインの多くは含み損を抱えた状態です。
株価は高値から8割安、時価総額はBTCの保有額を下回る
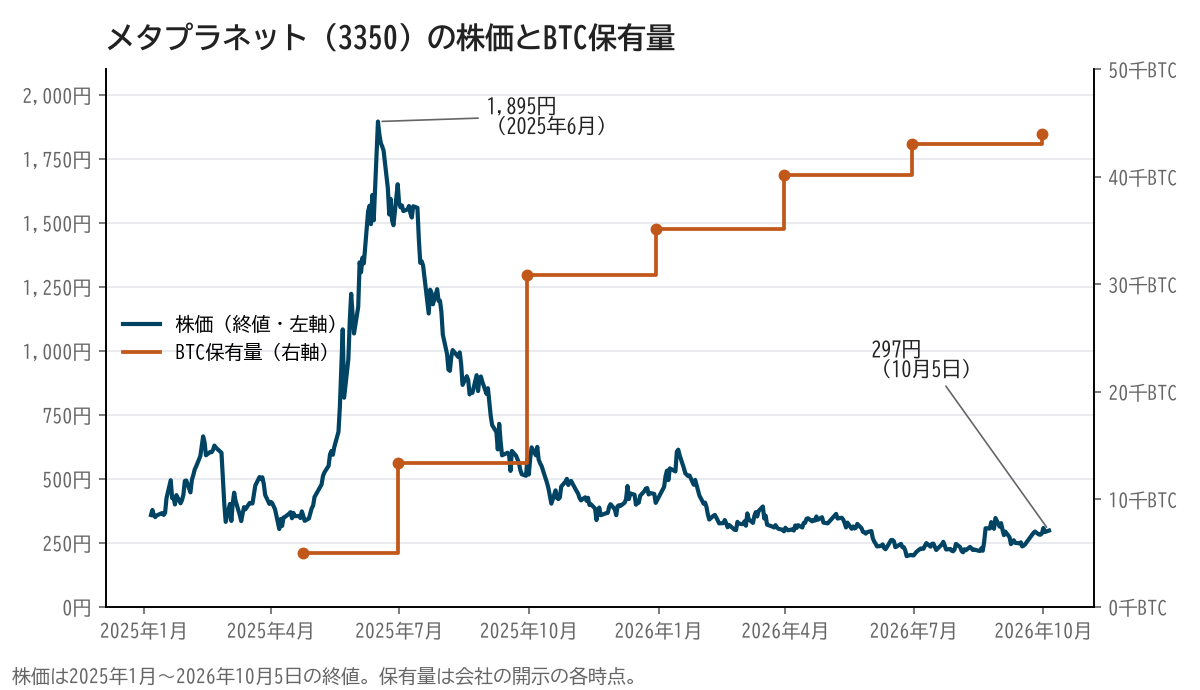
株価(終値)は2025年6月に1,895円をつけたあと下がり続け、2026年10月5日は297円でした。高値から84%安く、1年前の591円と比べても50%安い水準です。保有量はこの間に1万BTC台から44,000BTCまで増えていて、保有量と株価が逆の方向に動いてきたことが分かります。
10月5日の株価は前日比2.1%の297円で、「世界2位」の発表で大きく動いたわけではありません。
ビットコインを大量に持つ会社の株価は、保有するビットコインの価値に対して何倍で評価されているかで見るのが一般的です。会社はこれを「mNAV」と呼んでいます。会社の定義は「企業価値÷保有BTCの時価」ですが、ここでは手元の数字で2通りに計算しました。
| 計算のしかた | 金額 | 倍率 |
|---|---|---|
| 時価総額(普通株1,364百万株×297円) | 約4,052億円 | |
| 44,000BTCの時価(10月5日) | 約6,005億円 | |
| 時価総額÷BTCの時価 | 約0.67倍 | |
| 社債・借入金・優先株式(1,224億円)を時価総額に足した場合 | 約0.88倍 |
どちらの計算でも1倍を下回ります。海外のデータサイトbitcointreasuries.netでも、10月5日時点のメタプラネットのmNAVは0.76倍と表示されていました。株を買うより、同じお金でビットコインを直接買うほうがたくさん持てる状態です。市場は、会社が持つビットコインの価値をそのまま株価に反映していません。
株価が資産の価値を下回る状態は、PBRの1倍割れと似ています。考え方はPBRとは?1倍割れの意味も参考になります。
資本配分方針の再改定で決まったこと
mNAVが1倍を下回ると、株を発行してビットコインを買うほど株主の取り分が減ります。今回の方針はこの前提で組み立てられています。
| 項目 | 方針 |
|---|---|
| ビットコイン | 総資産の85〜90%程度。最も大事な準備資産として長く持つ |
| 戦略投資枠 | 総資産の10〜15%程度。証券会社などの買収や、利回りのある資産への投資に使う |
| 普通株での資金調達 | mNAVが1倍を下回るときは原則として行わない |
| ライツ・オファリング | すべての株主に新株予約権を配る方法は、弱気相場でもビットコインを買う手段として残す |
| 自社株買い | mNAVが1倍を下回る局面では自社株買いを行う。1倍を上回っていても株価が安すぎると判断すれば行うことがある |
| 借入れ | ビットコインの購入に使う借入残高は、保有BTCの時価の概ね1割未満に抑える |
| 主な資金源 | 永久型の優先株式。社債(BitBonds)やビットコイン担保の融資枠は補完として使う |
注目したいのは自社株買いです。2025年10月28日に、最大1億5,000万株・750億円の自社株買いの枠を決めています。期限は2026年10月28日ですが、10月1日の開示では9月末までに買った株は0株でした。方針では「1倍割れなら買う」としているので、残り3週間ほどで実際に動くかどうかが方針の本気度を測る材料になります。
ライツ・オファリングは、既存の株主が権利を使わないと持ち分が薄まる資金調達です。仕組みと注意点はライツ・オファリングとは?にまとめています。
ビットコイン・インカム事業は3四半期続けて減少
メタプラネットの本業の稼ぎは、ビットコインのオプション取引で収益を上げる「ビットコイン・インカム事業」です。7〜9月の売上は848.4百万円(約8億円)でした。
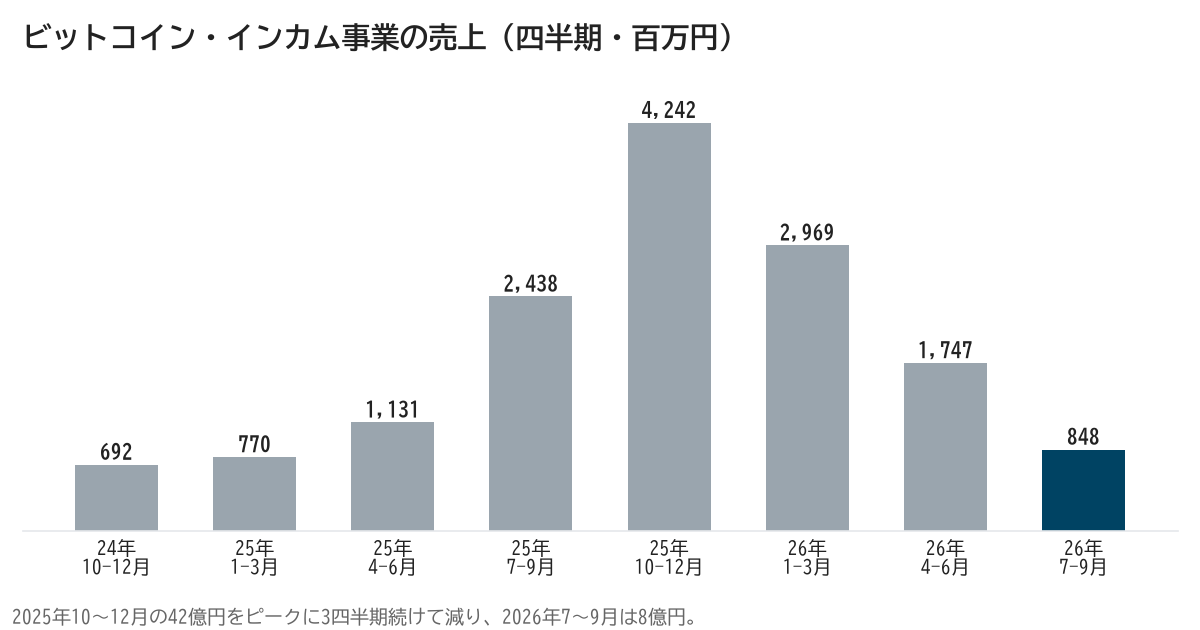
| 期間 | 売上(百万円) |
|---|---|
| 2025年1〜3月 | 770.3 |
| 2025年4〜6月 | 1,130.6 |
| 2025年7〜9月 | 2,438.0 |
| 2025年10〜12月 | 4,241.8 |
| 2026年1〜3月 | 2,969.3 |
| 2026年4〜6月 | 1,747.3 |
| 2026年7〜9月 | 848.4 |
2025年10〜12月の約42億円をピークに、3四半期続けて減りました。1〜9月の累計は55億6,500万円です。会社は「進み具合は当初の想定を下回っている」としながら、8月13日に出した通期の業績予想は変えていません。予想が達成できない場合は修正が出ることになります。
この落ち込みを補う狙いで始めるのが「ネット・インタレスト・インカム戦略」です。国内の投資家向けに社債を出して低い金利で資金を集め、それを利回りの高い資産に投じて差額で稼ぎます。投資先として想定しているのは、ビットコインを持つ会社が出す優先証券です。会社はリスクとして、投資先の価値もビットコインの値動きの影響を受けることを挙げています。
Project Nova(証券会社の取得と米国企業への出資)
メタプラネットは2026年に入ってから、ビットコインを中心にした金融の仕組みづくりを「Project Nova」として進めています。
| 取り組み | 中身 |
|---|---|
| メタプラネット証券 | 証券会社を取得。社債や優先株を自社で発行して販売する基盤にする |
| 米Super League Enterprise(SLE)への出資 | 2,100BTCと現金250万ドルを出して株式などを取得し、連結子会社にする予定。社名を「Superplanet」に変え、米国でビットコインを保有する事業を始める |
| 出資の完了時期 | 2026年10〜12月の予定。SLEの株主総会の承認や米当局の手続きが条件で、10月5日時点では完了していない |
米国の資本市場で資金を集められるようになれば、日本と米国の両方で調達の手段が広がります。ただし条件がそろわなければ、予定どおり完了しない可能性もあります。
株価を見るうえでのリスク
| リスク | 起きうること |
|---|---|
| ビットコインの価格 | 平均取得単価(約1,556万円)を下回る状態が続くと、評価の損が決算に出る。保有量が多いほど影響も大きい |
| mNAVの1倍割れ | 普通株で資金を集めにくく、買い増しのペースが落ちる。保有量の順位争いでも不利になる |
| 本業の落ち込み | インカム事業の売上が減っている。業績予想の下方修正につながる可能性がある |
| 繰延税金資産 | 約9,700万ドルの試算が計上できなければ、売却と買い戻しの値上がり分のコストがそのまま残る |
| 格付けと資金調達 | 信用格付けが取れなかったり低かったりすると、社債や優先株での調達計画が狂う |
| 米国での出資 | SLEへの出資が完了しない、または想定どおりの成果が出ない可能性がある |
暗号資産そのものに関心がある人には、株主優待で暗号資産がもらえる銘柄をまとめた暗号資産の株主優待もあります。1位のStrategyの決算予定はストラテジー(MSTR)決算はいつ?で確認できます。
これから確認したい日程と数字
| いつ | 何を見るか |
|---|---|
| 10月28日まで | 自社株買いの枠の期限。1倍割れの中で実際に株を買うか |
| 7〜9月期の決算 | 繰延税金資産を計上できたか、その金額。評価の損益と業績予想の扱い |
| 10〜12月 | SLEへの出資の完了と、米国での事業の始まり |
| 今後の開示 | 信用格付けの取得、BitBondsの発行額、保有量と順位の変化 |
保有量の順位は、次の買い増しの発表ひとつで変わります。株価を考えるなら、順位より3つの数字を続けて追うほうが会社の実力をつかみやすいはずです。mNAVとBTCイールド、そして本業の売上です。
まとめ
| 論点 | 整理 |
|---|---|
| 順位 | 44,000BTCで上場企業の世界2位。3位との差は486BTC、1位とは約19倍の差 |
| 売却と買い戻し | 1万BTCを売って現金化できることを示し、格付けの取得を目指す。差し引きで252億円を使って1,000BTCを増やした |
| 1株あたり | BTCイールドは11.3%。株数が減ったことが大きい |
| 含み損 | 平均取得単価は約1,556万円。10月5日の価格で約840億円の評価の損 |
| 株価 | 297円。高値から84%安く、時価総額はBTCの保有額の約0.67倍 |
| 今後 | 自社株買いの期限(10月28日)、決算での繰延税金資産、SLEへの出資の完了 |
「世界2位」は保有量の物差しで見た順位です。株主にとっての価値は、1株あたりの取り分と、その取り分を市場がいくらで評価するかで決まります。保有量を増やす力と、株価がビットコインの価値に追いつく材料の両方がそろうかどうかが、これからの焦点です。
あわせて読みたい
・暗号資産の株主優待7選|100株の実質利回りランキング2026年版
・ストラテジー(MSTR)決算はいつ?次回2026年10月30日(金)朝5時台【日本時間】注目点
・希薄化とは?希薄化率の計算と株価への影響を図解で解説
・ライツ・オファリングとは?何もしないと最も損をする
・新株予約権とは?3つの目的で株価の意味が変わる
・第三者割当増資とは?割当先で株価反応が変わる理由を解説
・PBRとは?1倍割れの意味と東証の改善要請を解説