PRこのページには証券会社のアフィリエイト広告(口座開設のリンク)が含まれます。広告の有無で掲載順や評価は変えていません。
米国株を相続したときの日本の相続税評価は、原則として亡くなった日の終値を取引金融機関のTTBなどで円に直した額で、その月・前月・前々月の月平均のうち最も低い価額のほうが低ければ、それを使えます(国税庁の質疑応答事例)。米国でも、米国籍がなく米国に住所(domicile)もない人の遺産のうち米国の会社の株などが亡くなった時点の時価で6万ドルを超えると、遺産税の申告(Form 706-NA)が必要になります。日米の条約で控除を按分して使え、二重にかかった税は日本の相続税から差し引けます。
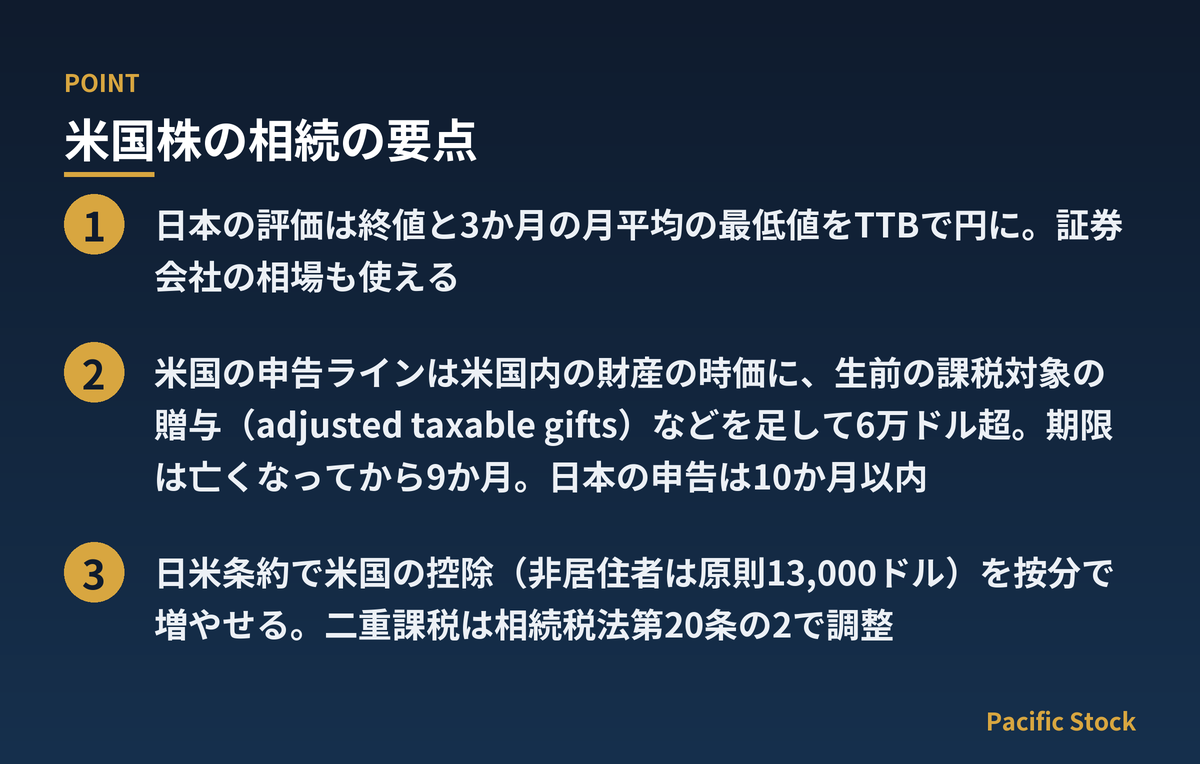
- 日本の評価は終値と3か月の月平均の最低値をTTBで円に。証券会社の相場も使える
- 米国の申告ラインは米国内の財産の時価に、生前の課税対象の贈与(adjusted taxable gifts)などを足して6万ドル超。期限は亡くなってから9か月。日本の申告は10か月以内
- 日米条約で米国の控除(非居住者は原則13,000ドル)を按分で増やせる。二重課税は相続税法第20条の2で調整
米国株の相続で関わる2つの税金
日本に住む人が亡くなり、日本の証券会社で持っていた米国株を家族が受け継ぐ場合、税金は日本と米国の両方の仕組みが関わります。
| 日本の相続税 | 米国の遺産税(estate tax) | |
|---|---|---|
| 誰にかかるか | 財産を受け取った人(相続人) | 亡くなった人の遺産(申告するのは遺言執行者など) |
| 米国株は対象か | 対象(国外にある財産も評価して加える) | 米国の会社の株は、株券がどこにあっても米国内の財産として扱われる |
| 申告が要る目安 | 遺産が基礎控除(3,000万円+600万円×法定相続人の数)を超えるとき | 米国内の財産(課税対象の生前贈与なども足す)が6万ドルを超えるとき(Form 706-NA) |
| 申告の期限 | 亡くなったことを知った日の翌日から10か月以内 | 亡くなった日から9か月以内(6か月の延長を申請できる) |
| 価格の基準 | 終値と3か月の月平均のうち最も低い価額を使える(後述) | 亡くなった時点の時価(fair market value) |
米国の側では、米国に住んでいない米国籍でない人の遺産でも、米国内の財産が6万ドルを超えると申告が必要です。IRS(米国内国歳入庁)は、米国の会社の株は株券の所在にかかわらず米国内の財産だと説明しています。この考え方からすると、日本の証券会社の口座で持っているアップルやマイクロソフトの株も米国内の財産になります。米国法人でない会社の株(ADRなど)は、米国外の財産の側に入る扱いです。
米国に住んでいるかどうかは、亡くなった時の住所地(domicile)で判断する、というのがIRSの説明です。米国籍の人は住んでいる国に関係なく、世界中の財産に米国の遺産税がかかるので、この記事の話とは別の扱いになります。米国株の日ごろの税金は米国株の税金にまとめています。
日本の相続税での米国株の評価(計算例)
日本の相続税では、米国株も国内の上場株式と同じやり方で評価します。国税庁の質疑応答事例は、外国の証券取引所に上場している株式を「上場株式」の評価方法に準じて評価するとしています。
| 手順 | 国税庁の決まり |
|---|---|
| 1. 株価を4つ並べる | 亡くなった日(課税時期)の終値と、その月・前月・前々月の毎日の終値の月平均 |
| 2. 一番低い値を選ぶ | 終値が3か月の月平均のうち最も低い価額を超えるなら、その最も低い価額によることができる |
| 3. 円に直す | 取引金融機関が公表する、亡くなった日の最終の為替相場(対顧客直物電信買相場=TTB、またはこれに準ずる相場) |
| 4. 取引金融機関とは | 証券会社やゆうちょ銀行なども含む |
例として、ある米国株を100株持っていた場合で計算します(数字は説明用の例です)。亡くなった日の終値が200ドル、その月の平均が195ドル、前月の平均が190ドル、前々月の平均が185ドルなら、最も低い185ドルを使えるので、評価額は185ドル×100株=18,500ドルです。取引していた証券会社のその日のTTBが1ドル145円なら、円の評価額は18,500ドル×145円=268万2,500円になります。
為替は、顧客から外貨を買うときの相場(TTB)を使う点に注意します。証券会社ではこの名前が使われていないため、国税庁は「これに準ずる相場」も認めています。円に替える手数料の考え方は円貨決済と外貨決済の記事が参考になります。
米国の6万ドルは時価で判定する
同じ持ち株でも、米国の6万ドルの判定と日本の評価額は数え方が違います。米国の判定は亡くなった時点の時価で、日本のような「3か月の月平均の最低値」は使えません。IRSは、それぞれの財産の価額は亡くなった時点の時価(fair market value)によると説明しています。
| 持ち株(説明用の例) | 米国の時価(終値200ドル) | 6万ドルとの比較 | 日本の評価(最低185ドル) |
|---|---|---|---|
| 100株 | 20,000ドル | 下回る | 18,500ドル |
| 300株 | 60,000ドル | 超えない(ちょうど) | 55,500ドル |
| 400株 | 80,000ドル | 超える | 74,000ドル |
米国内の財産は1銘柄ではなく合計で見ます。IRSの説明では、生前に贈与した分(adjusted taxable gifts)も足して6万ドルと比べます。1ドル145円で換算すると、6万ドルは870万円です。
申告が要るかどうかと、税額がいくらになるかは別の計算です。税額は次の節の控除を差し引いて決まります。日本との条約を使うときは、条約にもとづく申告であることを示す書類(Form 8833)を付けて申告します。
日米の条約で使える控除と二重課税の調整
米国の遺産税には、統一税額控除(unified credit)という税額からの控除があります。Form 706-NAの説明書によると、米国籍でない非居住者の控除の上限は原則13,000ドルです。13,000ドルは課税遺産6万ドル分の税額にあたる税額控除で、米国籍の人の基礎控除(2026年に亡くなった場合は1,500万ドル分)と比べるとずっと小さい額です。
| 項目 | IRSの説明 |
|---|---|
| 日本との条約 | 遺産税の条約がある国の一覧に日本が入っている |
| 条約で使える控除 | 日本などの条約は、控除を按分して使える定め(section 2102(b)(3)(A))に当たる |
| 按分のしかた | 亡くなった年の米国籍の人向けの控除額(applicable credit amount)に、全世界の遺産のうち米国内の遺産が占める割合を掛けた額(米国内国歳入法2102条(b)(3)(A)) |
| 申告に付けるもの | 条約を使うことを示すForm 8833と、日本で出した相続税の申告書の写し |
按分の割合の例です(説明用の数字)。全世界の遺産が2億円、そのうち米国株が4,000万円なら、米国内の遺産の割合は20%で、米国籍の人の控除の20%を使える計算になります。米国株の割合が小さい人ほど、使える控除も小さくなります。
日本の相続税と二重にかかった分の調整は、日本の側です。相続税法第20条の2は、国外にある財産に外国で相続税に相当する税がかかったとき、その税額を日本の相続税額から差し引くと定めています。差し引ける額には上限があり、日本の相続税額のうち国外財産の割合に当たる額までです。所得税の外国税額控除とは別の決まりで、配当の二重課税の調整は外国税額控除の記事で説明しています。
証券会社での相続の手続き
税金とは別に、証券会社で名義を移す手続きがあります。公式ページで中身を確かめられた2社の案内を並べました。
| 証券会社 | 相続の手続き(公式の案内) |
|---|---|
| マネックス証券 | 亡くなった人の米国株の取引口座にある株と外貨は、相続人の口座へ移す。相続人はあらかじめ米国株の口座を開いておく。株がなく外貨だけなら円に替えて振り替える。米国株の信用取引の建玉は移さず、決済した代金を振り替える |
| 楽天証券 | 受け継ぐ人の楽天証券の口座が必要。戸籍(全部事項証明)か法定相続情報一覧の写しと、相続人の印鑑登録証明を用意し、相続WEB受付から申し込む。書類を受け取ってから完了まで2週間程度。残高証明書は書類確認後10日〜2週間程度で郵送し、1通目は無料 |
2社とも、受け継ぐ人が同じ証券会社に口座を持っていることが前提です。マネックス証券では、日本株の口座だけでなく米国株の口座まで開いておく必要があります。手続きの中で米国株を売る必要はありませんが、米国株の信用取引の建玉は決済されます。
相続税の申告に使う「亡くなった日の評価額」を出すには、残高証明書と、その日の終値・月平均・為替の資料が欠かせません。残高証明書は早めに頼んでおくと、10か月の申告期限に間に合わせやすくなります。外国株の口座の仕組みは外国株式取引口座の記事にまとめています。
亡くなってからの順番と期限
ここまでの決まりを、亡くなった日から数えた順番に並べ直しました。期限の数字はIRSと国税庁の原文のとおりで、それ以外は手順の目安です。
| 時期 | やること | 根拠 |
|---|---|---|
| 亡くなった直後 | 証券会社に連絡し、案内に沿って書類を出す(楽天証券は書類確認後10日〜2週間程度で残高証明書を郵送) | 各社の案内 |
| 早めに | 受け継ぐ人が同じ証券会社に口座を開く(マネックス証券は米国株の口座まで) | 各社の案内 |
| 評価のとき | 亡くなった日の終値、その月・前月・前々月の月平均、その日のTTBを集める | 国税庁の質疑応答事例 |
| 同じころ | 米国内の財産の時価の合計(生前の贈与分も含む)が6万ドルを超えるか確かめる | IRS |
| 9か月以内 | 6万ドルを超えるならForm 706-NAを出す(6か月の延長の申請ができる) | Form 706-NAの説明書 |
| 10か月以内 | 日本の相続税を申告する(遺産が基礎控除を超える場合) | 国税庁 No.4205 |
米国の期限(9か月)のほうが日本の期限(10か月)より先に来ます。日本の申告を終えてから米国の申告を考えると、米国の期限を過ぎてしまうことがあります。IRSは、延長しても税金は本来の期限までに納める必要があり、遅れた分には利息がかかるとしています。
米国の申告では、条約を使うときに日本で出した相続税の申告書の写しを付けるようIRSは求めています。日本で申告書が出されていない場合は、日本の申告が不要だった理由の説明と、亡くなった時点の財産の一覧を付けるとされています。米国株の比率が大きい人ほど、2つの国の期限を並べて早めに税理士に相談するのが確実です。
確定申告の手間を減らすなら特定口座(源泉徴収あり)で
米国株も特定口座(源泉徴収あり)で持てば、売却益と配当の税金は証券会社が差し引いて納めるので、原則として確定申告はいりません。申告が要るのは、外国税額控除で米国の10%を取り戻すときや、ほかの口座との損益通算・損失の繰越をするときです。どの会社も特定口座に対応しているので、選ぶ決め手は為替コストとNISAの有無になります。
10社の手数料・為替・NISA・時間外取引を並べた証券会社の比較もあります。内容は2026-09-24時点の各社公式ページによります。口座開設でアフィリエイト報酬を得る場合があります。
米国株の相続に関するよくある質問
米国株を相続すると米国でも税金がかかりますか?
米国株の相続税評価はどうやって計算しますか?
6万ドルは日本の相続税の評価額で判定しますか?
米国の遺産税と日本の相続税が二重にかかったらどうなりますか?
相続した米国株は売らないといけませんか?
関連する用語
あわせて使うツール・記事
執筆:佐々木優也(Pacific Stock編集長・専業投資家歴20年)
米国の遺産税はIRSの案内とForm 706-NAの説明書、日本の評価は国税庁の財産評価基本通達と質疑応答事例、手続きは各社の公式の案内によります。個別の税額は税理士にご確認ください。この記事は情報提供を目的としたもので、特定の銘柄や証券会社の売買・口座開設を勧めるものではありません。当サイトは証券会社の口座開設などでアフィリエイト報酬を得る場合がありますが、比較の順位や数値には影響しません。最終更新2026-10-12。