JPX総研は2026年10月7日、キオクシアホールディングス(285A)のTOPIX算出用の浮動株比率を引き上げると公表しました。いまの0.15を10月最終営業日に0.325へ、11月最終営業日に0.5へ上げます。指数に組み入れる株数は2か月で3倍強になり、TOPIXに連動する投資信託やETFには買いが出ます。
2段階に分けたのは、一度に大量の買いが集まって指数ファンドや市場が混乱するのを避けるためです。7月に試算された「3兆円の買い需要」は当時の株価で計算された金額で、株価が下がった今は金額も小さくなっています。決まった中身と売買の日程、買い需要の大きさ、株価の見通しの材料を順に整理します。
10月7日の公表で決まったこと
・2段階に分けた理由は「指数連動運用や市場への影響の緩和」
・指数に組み入れる株数は約2.5億株から約8.2億株へ増える
・指数ファンドの売買は10月29日(木)と11月27日(金)の大引けに集まりやすい
・買い需要は今の株価で計算し直すと約1.4兆円〜1.9兆円
特定の銘柄の売買を勧めるものではありません。株価は2026年10月7日の終値で、10月1日の株式分割(1株→3株)を考慮した値です。
JPX総研が10月7日に公表した内容
JPX総研は7月10日の時点で、キオクシアの浮動株比率の見直しを2回に分けて適用すると予告していました。具体的な数字は10月の第5営業日に出すとしていて、10月7日にその数字が追記されました。
| 項目 | 内容 |
|---|---|
| 対象 | キオクシアホールディングス(285A・東証プライム) |
| いまの浮動株比率 | 0.15(2026年3月31日時点の一覧) |
| 第1段階 | 0.325(2026年10月最終営業日=10月30日に適用) |
| 第2段階 | 0.5(2026年11月最終営業日=11月30日に適用) |
| 2段階にした理由 | 指数連動運用や市場への影響の緩和の観点から |
| 予告 | 2026年7月10日(数字は10月第5営業日に公表すると予告) |
公表文には「コーポレートアクションにより今後変動する可能性があります」という注意書きもあります。増資や合併などで株主の構成が大きく変わると、11月30日の前でも数字が変わる場合があるということです。
浮動株比率とは?TOPIXの比重を決める数字
浮動株比率は、発行済みの株のうち市場で売り買いされる可能性が高い株の割合です。大株主や会社自身が持ち続けている株は「固定株」として外し、残りを浮動株として数えます。
TOPIXは、各銘柄の時価総額をそのまま足すのではなく、時価総額に浮動株比率を掛けた「浮動株時価総額」で比重を決めています。同じ時価総額の会社でも、浮動株比率が0.15の会社は0.5の会社の3割ほどしか指数に入りません。
| 比べるもの | 計算 | キオクシアに当てはめると |
|---|---|---|
| 時価総額 | 株価×発行済株式数 | 約29.4兆円 |
| いまの浮動株時価総額 | 時価総額×0.15 | 約4.4兆円 |
| 11月30日以降 | 時価総額×0.5 | 約14.7兆円 |
株価が変わらなくても、浮動株比率が上がった分だけTOPIXの中でのキオクシアの比重は大きくなります。TOPIXに連動するファンドは指数と同じ比重で株を持つ必要があるので、比重が増えた分を買い足すことになります。浮動株の考え方と調べ方は浮動株とは?で詳しく解説しています。
キオクシアの浮動株比率が0.15と低かった理由
キオクシアは2024年12月の上場からしばらく、米投資ファンドのベインキャピタル系のファンドと東芝の2社が株の大半を持っていました。大株主の持ち株は固定株として数えるので、時価総額が大きくても指数に入る分は小さく抑えられていました。
JPXの一覧(2026年3月31日時点)では、浮動株比率が出ている3,738銘柄のうち0.15以下は54銘柄しかありません。真ん中の値は0.45で、キオクシアは国内でも上位の時価総額を持ちながら、指数の中では小型株並みの扱いでした。
その後、2社は株を売り進めました。3月31日時点の大株主の顔ぶれは次のとおりです。
| 株主 | 持株比率 |
|---|---|
| 株式会社東芝 | 17.59% |
| BCPE Pangea Cayman2, Ltd.(ベイン系) | 14.17% |
| BCPE Pangea Cayman 1A, L.P.(ベイン系) | 4.91% |
| GOLDMAN SACHS INTERNATIONAL | 3.74% |
| 日本マスタートラスト信託銀行(信託口) | 3.16% |
| BNY GCM CLIENT ACCOUNT JPRD AC ISG (FE-AC) | 2.97% |
| MSIP CLIENT SECURITIES | 2.26% |
| 日本カストディ銀行(信託口) | 1.48% |
| BCPE Pangea Cayman 1B, L.P.(ベイン系) | 1.41% |
| BCPE Pangea Cayman, L.P.(ベイン系) | 1.38% |
| 上位10位の合計 | 53.07% |
東芝とベイン系の4つの名義を合わせると39.46%でした。そこから先の動きは次のとおりです。
| 時期 | できごと |
|---|---|
| 2026年3月17日 | 東芝の議決権の割合が20%を下回る(19.80%) |
| 2026年7月9日 | ベインキャピタルが保有株をすべて売ったと報じられる |
| 2026年8月3日 | 東芝の保有は14.12%に下がり、大株主の順位が2位になる(会社の開示) |
| 2026年9月7日 | 東芝の保有比率は12.84%まで低下(変更報告書の報道) |
浮動株比率の見直しは、原則として有価証券報告書に載った決算期末の株主の分布をもとにします。3月決算のキオクシアは3月31日の名簿が基準になるので、4月以降のベインの全株売却や東芝の売却は、今回の0.5にはまだ反映されていません。大株主の届け出の仕組みは変更報告書とは?にまとめています。
0.5はどう決まったのか(JPXのルールで検算)
JPX総研は「浮動株比率の算定方法」で計算の手順を公開しています。大株主の上位10位や自己株式、役員の持ち株などを固定株とし、「1-固定株比率」を0.05刻みで切り上げた値を浮動株比率にします。
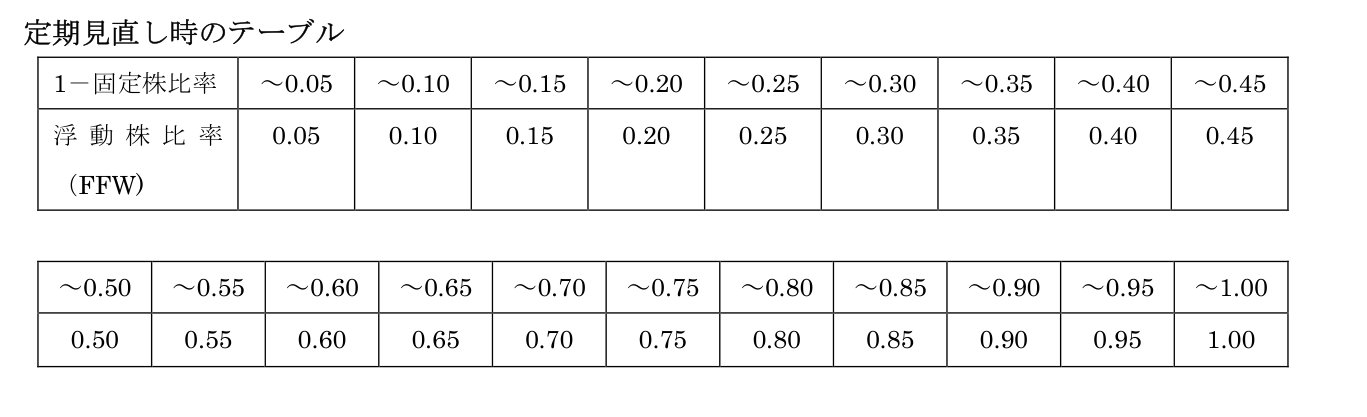
3月31日時点の名簿にこのルールを当てはめると、数え方によって結果が変わります。
| 固定株として数える株主 | 固定株の割合 | 1-固定株比率 | 浮動株比率 |
|---|---|---|---|
| 東芝とベイン系だけ | 39.46% | 60.54% | 0.65 |
| 上位10位から信託銀行の信託口を除く | 48.43% | 51.57% | 0.55 |
| 上位10位をすべて | 53.07% | 46.93% | 0.50 |
上位10位をすべて固定株として数えると、公表された0.5と同じになります。ただしJPX総研は、信託銀行や海外の保管銀行の名義を浮動株とみなすこともあると定めていて、キオクシアでどの株主を固定株と数えたかは公表していません。数字が合っても、計算の中身が同じだという証明にはなりません。算定方法には「浮動株比率の急激な変動の抑制を考慮することがある」とも書かれています。
なぜ2段階に分けたのか
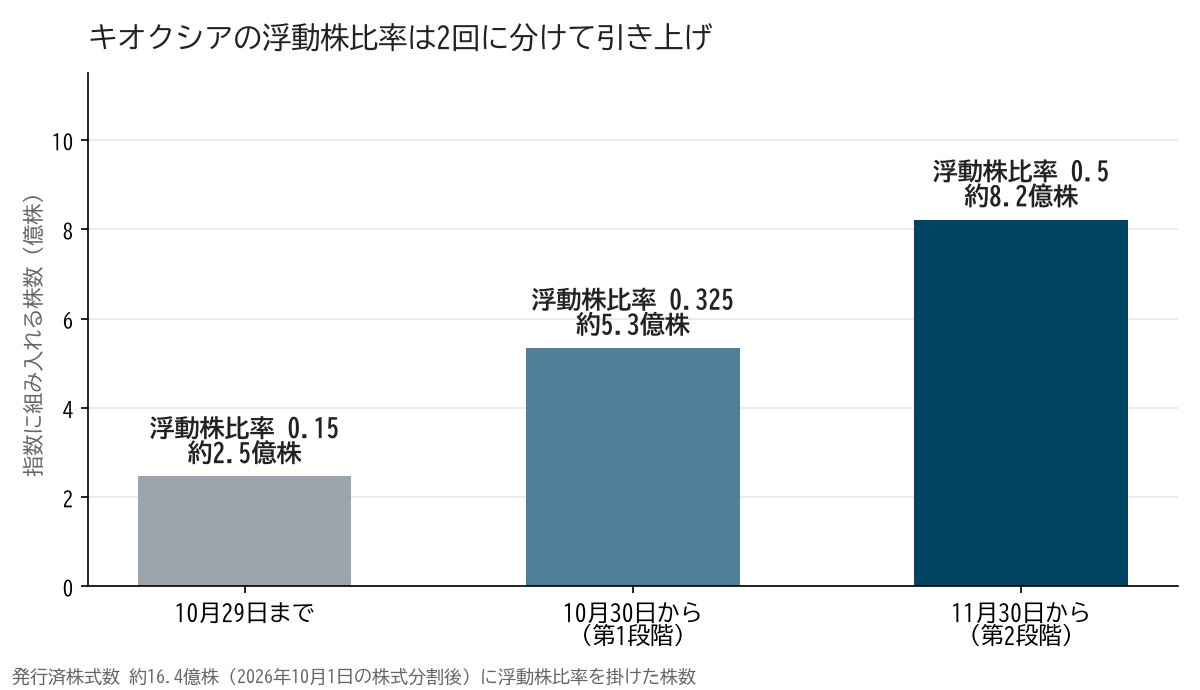
0.15から0.5へ一度に上げると、指数に組み入れる株数が1日で約5.8億株増えます。TOPIXに連動するファンドはこの増えた分を指数の変更日に合わせて買うので、特定の日の大引けに注文が集中します。
第1段階の0.325は、0.15と0.5のちょうど真ん中です。増える株数を2回に均等に割り、1回あたりの買いを半分にした形です。JPX総研は理由を「指数連動運用や市場への影響の緩和」と説明しています。
| 段階 | 浮動株比率 | 指数に入る株数 | 増える株数 |
|---|---|---|---|
| いま | 0.15 | 約2.5億株 | - |
| 第1段階(10月30日) | 0.325 | 約5.3億株 | 約2.9億株 |
| 第2段階(11月30日) | 0.5 | 約8.2億株 | 約2.9億株 |
10月30日は、新しいTOPIXの最初の銘柄入れ替えの日でもあります。入れ替えに伴う売買とキオクシアの買いが同じ日に重なるので、2回に分けることで市場全体の負担も軽くなります。新TOPIXの入れ替えの結果は新TOPIX採用銘柄はどれ?で整理しています。
指数ファンドが買うのはいつか
指数ファンドの多くは、指数の変更が適用される日の前の営業日の大引けでまとめて売買します。指数との値動きのずれを小さくするためです。キオクシアの場合は次の日程になります。
| 日付 | できごと |
|---|---|
| 10月29日(木) | 第1段階の売買が集まりやすい日(大引け) |
| 10月30日(金) | 浮動株比率0.325を適用。新TOPIXの初回の入れ替えも同じ日。18時45分に4〜9月期の決算発表(予定) |
| 11月27日(金) | 第2段階の売買が集まりやすい日(大引け) |
| 11月30日(月) | 浮動株比率0.5を適用 |
注意したいのは、第1段階の適用日の夕方に決算発表が予定されていることです。指数ファンドの買いを受けた翌日に決算の数字が出るので、10月30日から11月初めにかけては、需給の要因と業績の要因が入り混じった値動きになりやすい日程です。
買い需要はいくらか(3兆円の試算を今の株価で計算し直す)
7月には、SMBC日興証券が浮動株比率を0.5と見込み、TOPIX連動の資金から約3兆円の買いが出ると試算したと報じられました。ただこの金額は、当時の株価で計算したものです。
買われる株数は、浮動株比率と発行済株式数で決まり、株価では変わりません。そこで3兆円を7月3日の株価(27,767円・分割考慮)で株数に直すと、約1.1億株になります。同じ株数を10月7日の株価(17,900円)で買うと、金額は約1.9兆円です。
別の前提でも計算しました。TOPIXに連動する資産は約110兆円(JPX、2024年3月末)で、市場全体の浮動株時価総額は9月18日の株価で計算すると約787兆円です。指数ファンドが浮動株の約14%を持っていると考えると、買いは約0.8億株、金額で約1.4兆円になります。
| 前提 | 買われる株数 | 金額(10月7日の株価) | 出来高の何日分 |
|---|---|---|---|
| 7月の3兆円の試算を株数に直す | 約1.1億株 | 約1.9兆円 | 1.6日分 |
| 連動資産110兆円÷浮動株時価総額787兆円 | 約0.8億株 | 約1.4兆円 | 1.2日分 |
出来高は10月7日までの20営業日の平均(約6887万株)で割りました。2回に分けると1回あたりは0.6〜0.8日分です。どちらも大まかな試算で、指数ファンドの実際の持ち分や、すでに先回りして買われた分は分かりません。
8,000億円の自社株買いのときの株価
大きな買いが入ると株価が上がるとは限りません。キオクシアには、それを確かめられる例があります。会社は8月3日から10日までの6営業日で、市場から自社株を8,000億円分(分割後に換算して約4840万株)買いました。
| 日付 | 終値(分割考慮) | 7月31日比 |
|---|---|---|
| 7月31日 | 15,500円 | - |
| 8月5日 | 18,100円 | +16.8% |
| 8月10日(買い終わり) | 16,003円 | +3.2% |
買いの途中では上がったものの、買い終わった時点では7月31日から3.2%高い水準にとどまりました。8月初めには東芝も市場で株を売っていました。買いの量だけで株価が決まるわけではなく、売りたい人がどれだけいるかも同じだけ効きます。指数ファンドの買いも、売り手が待ち構えていれば株価を押し上げる力は小さくなります。自社株買いが株価に効く仕組みは自社株買いとは?で解説しています。
7月以降の株価の動き
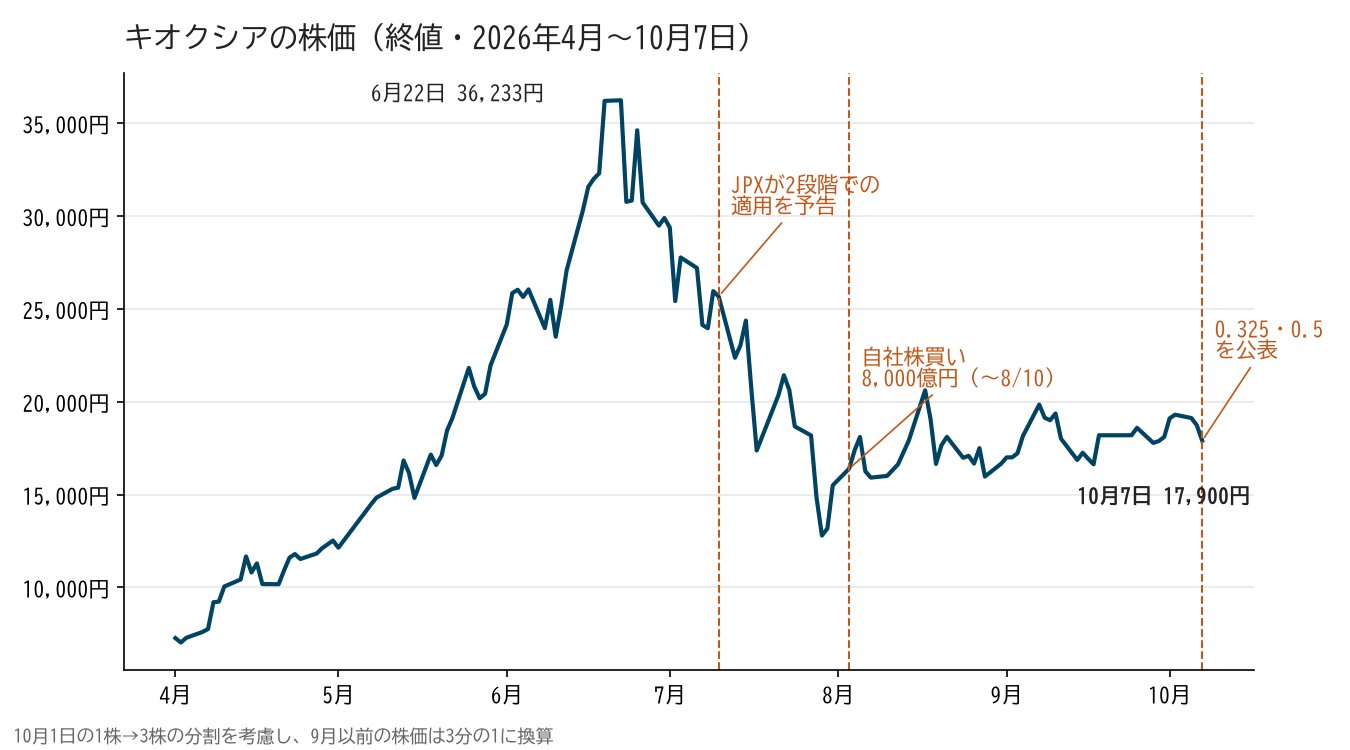
キオクシアの株価は6月22日に36,233円(分割考慮)をつけたあと、7月下旬にかけて大きく下げました。JPXが2段階の適用を予告した7月10日の終値は25,667円で、10月7日は17,900円です。予告から3か月で30%下がっています。
浮動株比率が上がる見通しは7月から知られていたので、買い需要の話は株価に一部織り込まれていたと考えられます。それでも株価は下げました。この間には大株主の売却が続き、半導体メモリの市況を心配する声も出ています。10月6日には、NAND型フラッシュメモリの需要の見方が変わったことや、中国のメーカーの増産を理由に株価が下げたと報じられました。急落の経緯はキオクシアの株価急落の全貌で詳しく追っています。
今後の株価の見通し(上がる材料・下がる材料)
浮動株比率の引き上げは、日程と株数が決まった需給の材料です。株価の方向は、これとほかの材料の組み合わせで決まります。
| 上がる材料 | 下がる材料 |
|---|---|
| 10月29日と11月27日の指数ファンドの買い(合わせて約0.8億株〜1.1億株) | 先回りして買った投資家が、指数ファンドの買いに合わせて売る |
| データセンター向けの需要の拡大(会社は7月の自社株買いの理由に挙げた) | NANDの価格や中国メーカーの増産への不安 |
| サンディスクと共同で2032年までに約5兆円を投じる計画(8月27日発表・政府の支援が前提) | 東芝の残りの持ち株(9月7日時点で12.84%)の売り |
| 米国の証券取引所への上場の準備(時期・方法は未定) | 10月30日の決算の内容しだいで評価が変わる |
日程が決まった買いには、その日に向けて先回りの買いが入りやすい性質があります。当日はその利益を確定する売りが出やすく「噂で買って事実で売る」と言われる動きになりがちです。指数ファンドの買いが入る日に株価が上がるとは限りません。値動きの癖は噂で買って事実で売るとは?で解説しています。
空売りの残高にも目を向けておきたいところです。大口の空売りを抱える機関がある銘柄では、指数ファンドの買いが買い戻しのきっかけになることがあります。キオクシアの空売りの状況は野村の空売り|キオクシアで取り上げています。
次の浮動株比率の見直しはいつか
3月決算の会社の定期見直しは、毎年10月第5営業日に公表され、10月最終営業日に適用されます。原則どおりなら、キオクシアの次の定期見直しは2027年10月で、2027年3月31日の株主の分布が基準になります。
ベインキャピタルの全株売却と東芝の持ち株の減少は、その見直しで初めて反映される見込みです。東芝が売り続ければ固定株はさらに減るので、浮動株比率が0.5より上がる余地があります。ただし、上位10位の大株主の入れ替わりや、JPX総研が急な変動を抑える判断をするかどうかで結果が変わる点には注意が必要です。増資や合併などがあれば、JPX総研の判断で臨時に見直されることもあります。
| 見直し | 時期 | 基準になる情報 |
|---|---|---|
| 今回の定期見直し | 10月30日・11月30日の2段階 | 2026年3月31日の株主の分布 |
| 次の定期見直し(原則) | 2027年10月最終営業日 | 2027年3月31日の株主の分布 |
| 臨時見直し | 第三者割当増資や合併などのとき | JPX総研の判断 |
投資家が押さえるべきポイント
| 確認すること | 見るところ |
|---|---|
| 10月29日と11月27日の大引け | 出来高がふだんの何倍になるか、大引けで株価がどちらに動くか |
| 10月30日18時45分の決算 | NANDの価格、データセンター向けの売上、10〜12月の見通し |
| 東芝の変更報告書 | 持ち株がさらに減るか(EDINETで誰でも見られる) |
| TOPIXの中での比重 | 株価が下がると、浮動株比率が上がっても比重の伸びは小さくなる |
| 米国での上場 | 会社が時期や方法を公表するか |
持ち株がある場合も、これから買う場合も、指数ファンドの買いの日だけで判断しないほうが安全です。需給の材料は日程が来れば終わりますが、業績と大株主の売りはその後も続きます。大株主の名簿の見方は大株主とは?も参考になります。
まとめ
| 論点 | 整理 |
|---|---|
| 決まったこと | 浮動株比率を0.15から10月30日に0.325、11月30日に0.5へ |
| 2段階の理由 | 指数連動運用や市場への影響の緩和。第1段階はちょうど真ん中の値 |
| 売買の日 | 10月29日(木)と11月27日(金)の大引け |
| 買い需要 | 約0.8億株〜1.1億株。10月7日の株価で約1.4兆円〜1.9兆円 |
| 株価 | 予告の7月10日から30%安い17,900円。買い需要は一部織り込みずみ |
| 次の見直し | 原則は2027年10月。ベインの全株売却と東芝の売却はそこで反映される見込み |
浮動株比率の引き上げは、キオクシアが「大株主が持つ会社」から「市場で売り買いされる会社」に移っていく途中の出来事です。指数ファンドの買いは2回で終わりますが、株価を決めるのは、そのあとも続く業績と大株主の動きです。
次に読むなら
→ キオクシアの株価急落の全貌
10月30日の新TOPIXの入れ替えで、ほかに買われる銘柄を見たいなら
→ 新TOPIX採用銘柄はどれ?2つの基準を満たす注目株を徹底調査【2026年10月スタート】
浮動株比率の低い銘柄の値動きの癖を知りたいなら
→ 浮動株とは?比率が低い銘柄ほど株価が飛ぶ理由と調べ方
ほかの関連記事:TOPIXとは? / 野村の空売り|キオクシア / 自社株買いとは? / 株式分割とは? / インデックス投資とは?