PER(株価収益率)は「株価 ÷ 1株あたり利益(EPS)」で、利益の何年分の値段が付いているかを示す指標です。米国株では分母のEPSに「過去4四半期の実績」を使う実績PERと、「今後12か月のアナリスト予想」を使う予想PERがあります。FactSetの集計では、2026年9月25日時点のS&P500は予想PER 19.2倍に対して実績PER 25.8倍と大きく開いていました。さらに米国企業は非GAAPのEPSを大きく打ち出し、自社株買いで株数も毎年変わります。日本株のPERと同じ感覚で比べるとずれるのはそのためです。どこがどうずれるのか、主要100銘柄の決算書類で確かめました。
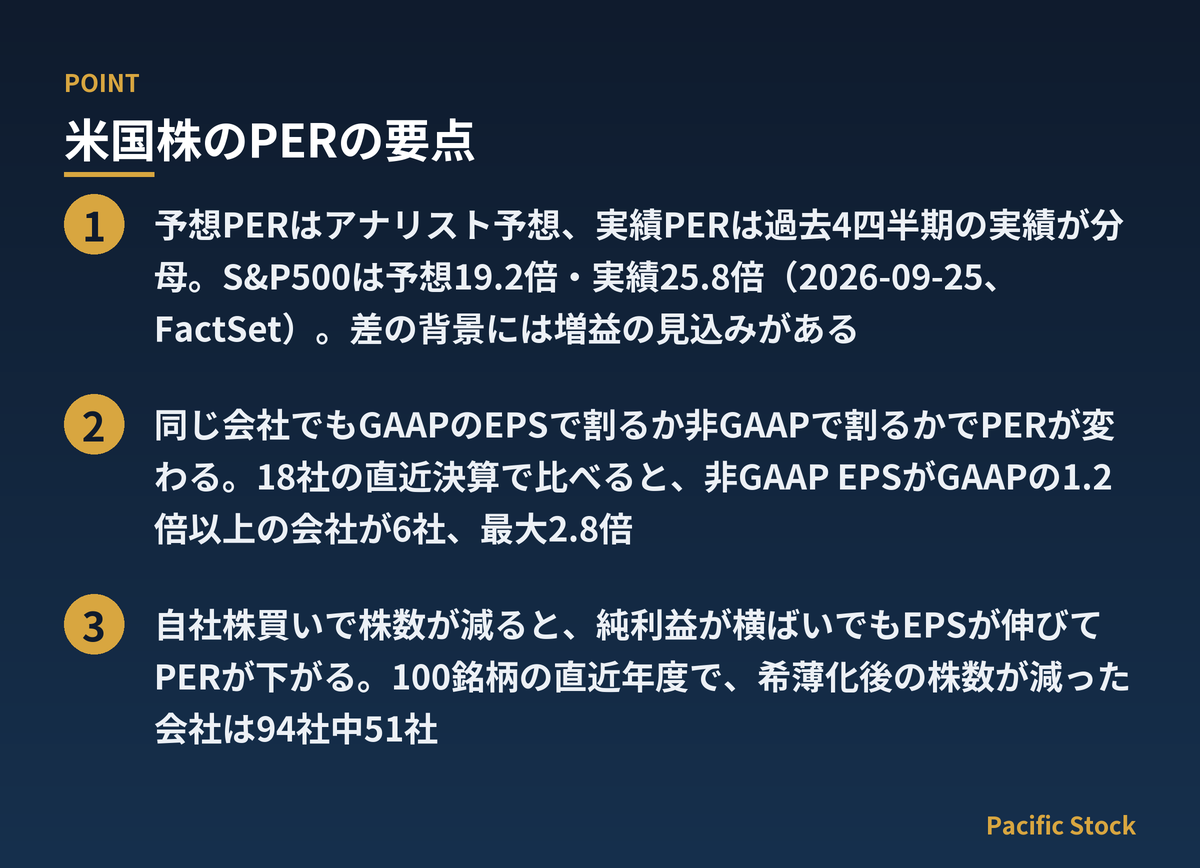
- 予想PERはアナリスト予想、実績PERは過去4四半期の実績が分母。S&P500は予想19.2倍・実績25.8倍(2026-09-25、FactSet)。差の背景には増益の見込みがある
- 同じ会社でもGAAPのEPSで割るか非GAAPで割るかでPERが変わる。18社の直近決算で比べると、非GAAP EPSがGAAPの1.2倍以上の会社が6社、最大2.8倍
- 自社株買いで株数が減ると、純利益が横ばいでもEPSが伸びてPERが下がる。100銘柄の直近年度で、希薄化後の株数が減った会社は94社中51社
予想PERと実績PERは分母が違う
| 実績PER(Trailing P/E) | 予想PER(Forward P/E) | |
|---|---|---|
| 分母 | 過去4四半期(TTM)の実績EPS | 今後12か月のアナリスト予想EPS(コンセンサス) |
| 長所 | 確定した数字で、誰が計算しても同じになりやすい | 株価が織り込んでいる「これから」の利益に合う |
| 短所 | 一時的な損益(減損・評価損益)で大きく振れる | 予想が外れればPERも外れる。楽観に傾きやすい |
| 米国の主な使われ方 | 長期の割高・割安の比較 | FactSetなどのレポートで見出しに使われる |
FactSetなどの市場レポートでは、S&P500の水準を示す見出しに予想PER(Forward 12-Month P/E)が使われます。FactSetの2026年9月25日の集計では、S&P500の予想PERは19.2倍、実績PERは25.8倍でした。差の背景には、アナリストが見込む増益(2026年のS&P500は+32.0%、2027年は+15.4%)があります。増益の予想が大きいほど予想PERは低く見え、予想が下方修正されると株価が動かなくても予想PERは上がります。
日本株との大きな違いは分母の出どころです。日本の上場企業は決算短信で通期の業績予想(会社予想)を出すのが一般的で、予想PERも会社予想で計算されることが多くあります。米国企業は通期の業績予想(ガイダンス)を出すかどうか・何を出すかが会社ごとに違い、日本のように決算短信でそろって通期予想を出す形ではありません。そのため米国株の予想PERは、アナリスト予想の平均を基準にするのが一般的です。ガイダンスの読み方はガイダンス、予想の平均はコンセンサスの記事にまとめました。
S&P500のPERの水準と、セクターごとの差
| S&P500(2026-09-25) | 現在 | 5年平均 | 10年平均 |
|---|---|---|---|
| 予想PER | 19.2倍 | 19.8倍 | 19.0倍 |
| 実績PER | 25.8倍 | 24.4倍 | 23.6倍 |
予想PERなら10年平均をわずかに上回る程度ですが、実績PERでは10年平均より1割近く高い水準です。同じ日の同じ指数でも「割高か」の答えが分母の選び方で変わるので、記事やレポートのPERがどちらかを最初に確かめます。6月末の予想PERは20.4倍でした。その後3か月で指数は2.7%上がりましたが、予想EPSが8.9%上方修正されたのでPERは下がっています。
セクター(業種)で水準は大きく違います。同じ日の予想PERは、一般消費財22.9倍・資本財22.8倍が高く、エネルギー13.3倍・金融14.5倍が低い水準でした。利益が景気や資源価格で大きく振れる業種は低いPERが付き、利益の伸びが続くと見られる業種は高いPERが付きます。個別株のPERはS&P500全体ではなく、同じセクターの会社と比べるのが基本です。セクターの分け方はGICSセクター、指数そのものはS&P500の記事で説明しています。
PERの分母(EPS)はどれだけ動くか(100銘柄で確かめる)
PERは分母のEPSが少し動くだけで大きく変わります。決算カレンダーの米国株100銘柄について、SECに出された決算書類(GAAPベース)から分母がどれだけ「ぶれる」かを数えました。
| 見たこと | 結果 |
|---|---|
| 非GAAP EPS ÷ GAAP EPS(直近の決算速報、18社) | 真ん中の値(中央値)は1.05倍。1.2倍以上が6社、1.5倍以上が2社(最大はパロアルトネットワークスの2.83倍)、1倍未満が5社 |
| 直近年度のEPSが赤字(実績PERが計算できない) | 94社中9社(インテル・フォード・スノーフレイク・リビアンなど) |
| 直近年度のEPS成長率(前年度も今年度も黒字の82社) | 中央値+11.7%。+50%以上が15社、減益が28社 |
| 希薄化後の平均株式数(前年度比、94社) | 減った会社51社(3%以上減が11社)、3%以上増えた会社16社 |
| セクター(独自の分類) | 社数 | EPS成長率の中央値 |
|---|---|---|
| 半導体 | 9 | +38.8% |
| ソフトウェア | 8 | +33.0% |
| 金融 | 12 | +17.8% |
| ヘルスケア | 10 | +15.3% |
| テクノロジー | 12 | +13.6% |
| 消費財 | 7 | −2.8% |
| 資本財 | 4 | −15.1% |
| エネルギー | 4 | −34.8% |
半導体のEPS成長率の中央値は、エネルギーより70ポイント以上高くなっています。「PER 30倍」でも利益が4割伸びている会社と、減益の会社では意味がまったく違います。成長率を加味して比べるならPEGレシオ(PER ÷ EPS成長率)も併せて見るのが一般的です。
数えたのは、最新の10-Kに2期分の希薄化後EPSが載っている94社です。ビザ・エクソンモービル・バークシャー・ハサウェイ・スペースX・エアビーアンドビー・ASTスペースモバイルは科目や期数が足りないので外しました。EPSと株式数は同じ10-Kの当期と前期を比べているので、株式分割の基準はそろっています。直近年度の期末は2025年8月〜2026年7月で、会社ごとに違います。非GAAPとGAAPの比は、決算日の8-Kに付いたプレスリリースから両方のEPSが取れた18社の直近1四半期分です。数字は2026年9月29日時点のもので、どれも因果関係まで示すものではありません。
米国株のPERがずれる3つの原因
(1)非GAAPのEPSで割っていないか。米国企業の決算発表の見出しは、株式報酬・買収に伴う無形資産の償却・リストラ費用などを除いた非GAAPのEPSであることが多いです。アナリスト予想もこちらに合わせて作られます。上の表のとおり、18社のうち6社ではGAAPで計算したPERが非GAAPのPERの1.2〜2.8倍になり、ソフトウェア・半導体・製薬の会社が含まれます。証券会社のアプリや情報サイトの実績PERはGAAP、ニュースの予想PERは非GAAPベースのことも少なくありません。会社によっては1.8〜2.8倍違う例もあります。違いはGAAPと非GAAPの記事で説明しています。
(2)自社株買いで株数が減っていないか。EPSは純利益 ÷ 株数なので、株数が減れば純利益が同じでもEPSは伸びます。100銘柄の直近年度では、ゼネラル・モーターズは希薄化後の株数が13.8%減り、EPSの減少率(−48.7%)が純利益の減少率(−55.1%)より6.4ポイント小さくなりました。ペイパル(株数−6.8%、EPSの伸びが純利益より9.4ポイント大きい)、ウェルズ・ファーゴ(同−6.5%、8.4ポイント)も同じ形です。PERが低く見える理由が「利益の成長」なのか「株数の減少」なのかを分けて見ます。仕組みは米国株の自社株買いの記事に書きました。
(3)赤字の会社には実績PERが付かない。GAAPで赤字の会社は実績PERが「—」や「N/A」と表示されます。上の94社では9社でした。スノーフレイクやリビアン・オートモーティブのように直近4四半期の純利益が赤字の会社は、実績PERが付かず、予想PERだけが表示されることがあります。こうした会社はPERの代わりに売上高の倍率(PSR)やフリーキャッシュフローで比べるのが一般的です。
日本株のPERとどこが違うか
| 日本株 | 米国株 | |
|---|---|---|
| 予想PERの分母 | 会社予想(決算短信の通期予想)が多い | アナリスト予想の平均(コンセンサス) |
| 決算期 | 3月期が中心 | 12月期が多いが、1・5・6・8・9月期などばらばら |
| 発表されるEPS | 決算短信の利益(日本の会計基準など)が基本 | 非GAAPのEPSを大きく打ち出す会社が多い |
| 株数の変化 | 自社株買いをする会社もある | 100銘柄の直近年度では約半数(94社中51社)が株数を減らし、3%以上増えた会社も16社 |
決算期がばらばらなことは見落としやすい点です。上の94社の「直近年度」の期末は2025年8月(マイクロン)から2026年7月(パロアルトネットワークス)まで、1年近い幅があります。年度ベースの実績PERを並べると、1年近く古い利益で計算された数字が混ざります。比べるときは四半期ごとに更新される過去4四半期(TTM)のEPSを使うのが確実です。PERの基本(計算方法・一般的な目安)は日本株向けのPERの記事、決算の日程は米国株の決算カレンダー(日本時間)で確認できます。
米国株のPERに関するよくある質問
米国株のPERは何倍なら割安ですか?
証券会社のアプリとニュースでPERの数字が違うのはなぜですか?
予想PERと実績PERはどちらを見ればよいですか?
赤字の米国株はPERで評価できないのですか?
関連する用語
- PER
PER(株価収益率)とは、株価が1株あたり純利益(EPS)の何倍まで買われているかを示す指標です - EPS
EPSとは、1株あたりいくら利益を稼いだかを示す数字です。 - PEGレシオ
PEGレシオとは、PERを利益の成長率で割った指標です。 - コンセンサス
コンセンサスとは、複数のアナリストが出した業績予想を平均した数字のことです。 - GAAPと非GAAP
- 米国株の自社株買い
- ガイダンス(業績見通し)
- アーニングスサプライズ(EPSサプライズ)
あわせて使うツール・記事
執筆:佐々木優也(Pacific Stock編集長・専業投資家歴20年)
S&P500のPERと増益率の予想はFactSet「Earnings Insight」(2026年9月25日号)、100銘柄の数字はSECに出された決算書類(2026年9月29日時点)によります。この記事は情報提供を目的としたもので、特定の銘柄や証券会社の売買・口座開設を勧めるものではありません。当サイトは証券会社の口座開設などでアフィリエイト報酬を得る場合がありますが、比較の順位や数値には影響しません。最終更新2026-10-12。