iDeCo(個人型確定拠出年金)のお金は、借金の取り立てでも自己破産でも原則として差し押さえられません。確定拠出年金法32条が受け取る権利の差し押さえを禁じているためです。一方のNISAにはこうした定めがなく、普通の預金や株と同じように差し押さえや破産の対象になります。
ただしiDeCoにも例外があります。税金や住民税を滞納したときは、老齢給付金と死亡一時金を受け取る権利も差し押さえの対象です。60歳以降に受け取って口座に入ったお金も、守られ方が変わります。どこまで守られてどこから守られないのかを、条文に沿って整理しました。
先に結論
②自己破産:iDeCoは手元に残る/NISAは処分される財産に入る
③税金・住民税の滞納:iDeCoも老齢給付金と死亡一時金は差し押さえられうる。ただし老齢給付金を年金で受け取るなら月10万7千円まで(家族1人ごとに4万8千円を加算)は残る
④2026年12月分から掛金の上限が上がり、会社員(企業年金なし)は月2.3万円から6.2万円になる
iDeCoとNISAの差し押さえの違いを1つの表で比べる
「差し押さえ」といっても、お金を取りに来る相手によって扱いが違います。消費者金融やカード会社などが裁判所を通して取り立てる場合、自己破産をした場合、税務署や市区町村が税金を取り立てる場合の3つに分けると分かりやすくなります。
| 場面 | iDeCo | NISA |
|---|---|---|
| 借金の取り立て(裁判所を通した強制執行) | ○ 差し押さえられない | × 差し押さえられる |
| 自己破産 | ○ 手元に残る | × 処分される財産に入る |
| 税金・住民税の滞納 | △ 老齢給付金と死亡一時金は差し押さえられうる(老齢給付金は生活費分が残る) | × 差し押さえられる |
| 途中で引き出せるか | 原則60歳まで引き出せない | いつでも売って現金にできる |
NISAは税金がかからない「口座」の仕組みで、中に入っている株や投資信託は普通の財産です。NISAを定めている租税特別措置法37条の14には、差し押さえを禁じる言葉が1つも出てきません。iDeCoは年金の制度なので、公的年金と同じように受け取る権利そのものが法律で守られています。
証券会社が破綻したときにNISAの株や投資信託が戻ってくる仕組みは分別管理とは?証券会社が破綻しても資産が戻る仕組みで取り上げています。分別管理は証券会社の倒産から守る仕組みで、持ち主本人の借金から守るものではありません。
iDeCoが差し押さえられない根拠は確定拠出年金法32条
根拠になっているのは確定拠出年金法32条1項です。
給付を受ける権利は、譲り渡し、担保に供し、又は差し押さえることができない。ただし、老齢給付金及び死亡一時金を受ける権利を国税滞納処分(その例による処分を含む。)により差し押さえる場合は、この限りでない。
確定拠出年金法32条1項
32条は企業型の確定拠出年金(企業型DC)の章にある条文ですが、同じ法律の73条で個人型のiDeCoにもそのまま当てはめられています。ここでいう「給付」は28条で老齢給付金・障害給付金・死亡一時金の3つと決められています。
| 給付の種類 | どんなときに受け取るか | 税金の滞納での差し押さえ |
|---|---|---|
| 老齢給付金 | 原則60歳から75歳までの間に、年金か一時金で受け取る | 差し押さえられうる |
| 障害給付金 | 一定以上の障害の状態になったとき | 差し押さえられない |
| 死亡一時金 | 加入者が亡くなったとき遺族が受け取る | 差し押さえられうる |
障害給付金は税金の滞納でも差し押さえられず、32条2項で税金をかけることも禁じられています。借金の取り立てでは3つとも差し押さえられません。
自己破産するとiDeCoとNISAはどうなるか
自己破産をすると、持っている財産は原則として「破産財団」になり、お金に換えて借りた先に配られます。ただし破産法34条3項は、差し押さえることができない財産は破産財団に入らないと定めています。iDeCoはこれに当たるため、自己破産をしても取り上げられません。
| 財産 | 自己破産での扱い | 根拠 |
|---|---|---|
| iDeCo・企業型DC | 手元に残る | 確定拠出年金法32条→破産法34条3項2号 |
| NISAの株・投資信託 | 原則として処分される | 破産法34条1項(一切の財産) |
| 現金 | 990,000円までは手元に残る | 破産法34条3項1号(民事執行法の66万円の2分の3) |
| 上の範囲を超える財産 | 裁判所が認めれば残せることがある | 破産法34条4項(自由財産の拡張) |
NISAの株や投資信託でも、裁判所が生活の状況などを見て残してよいと決めれば手元に残せる場合があります(自由財産の拡張)。ただし、これは裁判所の判断次第です。iDeCoのように法律で最初から守られているわけではありません。
もう1つ大事なのが、自己破産で借金が免除されても税金は免除されないことです。破産法253条1項1号は、免責が決まっても「租税等の請求権」は残ると定めています。税金の滞納があると、次の章の例外がそのまま効いてきます。
例外:税金や住民税を滞納したときは差し押さえられる
32条1項のただし書きにあるとおり、老齢給付金と死亡一時金を受け取る権利は「国税滞納処分」で差し押さえることができます。所得税などの国税だけでなく、「その例による処分」も含まれます。地方税法331条6項は住民税(市町村民税)の滞納処分を国税徴収法の例によると定めているため、住民税の滞納でも扱いは同じです。
| 滞納しているもの | iDeCoの老齢給付金 | 自己破産で消えるか |
|---|---|---|
| 消費者金融・カードローン・クレジットカード | 差し押さえられない | 免責されれば消える |
| 所得税などの国税 | 差し押さえられうる | 消えない |
| 住民税 | 差し押さえられうる | 消えない |
「iDeCoは何があっても守られる」と思い込んでいると、ここで足をすくわれます。とくに自営業やフリーランスの人は、住民税や所得税を自分で納めるため、滞納が起きやすい立場にあります。
税金の滞納でも全額は取られない|残る額の計算ツール
税金の滞納で差し押さえられる場合でも、iDeCoの老齢給付金が全額持っていかれるわけではありません。国税徴収法77条は、確定拠出年金の老齢給付金のうち年金で受け取るものを「給料」と、一時金で受け取るものを「退職手当」とみなして計算すると定めています。給料には差し押さえてはいけない部分があるので、その分は残ります。
| 受け取り方 | 差し押さえが禁じられる額(国税徴収法76条) |
|---|---|
| 年金で受け取る(毎月) | 天引きされる税金と社会保険料+月107,000円(家族1人ごとに48,000円を加算)+残りの2割(生活費の基準の2倍が上限) |
| 一時金で受け取る | 天引きされる税金と社会保険料+321,000円(107,000円の3か月分。家族1人ごとに144,000円を加算)+支給の基礎となった期間が5年を超える1年ごとに64,200円(家族1人ごとに28,800円を加算) |
107,000円と48,000円は国税徴収法施行令34条で決められた金額で、2026年4月から引き上げられた額です。公的年金も同じように給料とみなされるため、公的年金とiDeCoの年金を同じ月に受け取る人は合計額で計算します(国税徴収法76条1項)。
税金の滞納で差し押さえられうる額の計算(年金で受け取る場合・月額)
受け取る年金の月額(公的年金とiDeCoなどの合計)
円
生計を一にする家族の人数(本人を除く)
人
年金から天引きされる税金・社会保険料(分からなければ0)
円
国税徴収法76条1項と同法施行令34条(月10万7千円、家族1人ごとに4万8千円を加算)で計算。天引きを0にすると、差し押さえられうる額は実際より大きめに出ます。
天引きを0とした場合の計算例です。
| 年金の月額(合計) | 差し押さえが禁じられる額 | 差し押さえられうる上限 |
|---|---|---|
| 100,000円 ひとり暮らし |
100,000円 | 0円 |
| 150,000円 ひとり暮らし |
115,600円 | 34,400円 |
| 150,000円 家族1人 |
150,000円 | 0円 |
| 200,000円 ひとり暮らし |
125,600円 | 74,400円 |
| 250,000円 家族1人 |
174,000円 | 76,000円 |
ひとり暮らしで年金の合計が月10万円なら、税金の滞納があっても計算上は1円も差し押さえられません。月15万円でも家族が1人いれば同じです。逆に一時金で受け取ると、残るのは生活費の数か月分にとどまります。たとえば家族がいない人で支給の基礎となった期間が20年なら、天引き分を除いて1,284,000円です。滞納を抱えたまま一時金で受け取るのは不利になりやすいといえます。
なお国税徴収法76条5項により、滞納している本人が承諾した場合はこの制限がかかりません。税務署や市区町村から承諾を求められたときは、残るはずの額を確かめてから答えます。
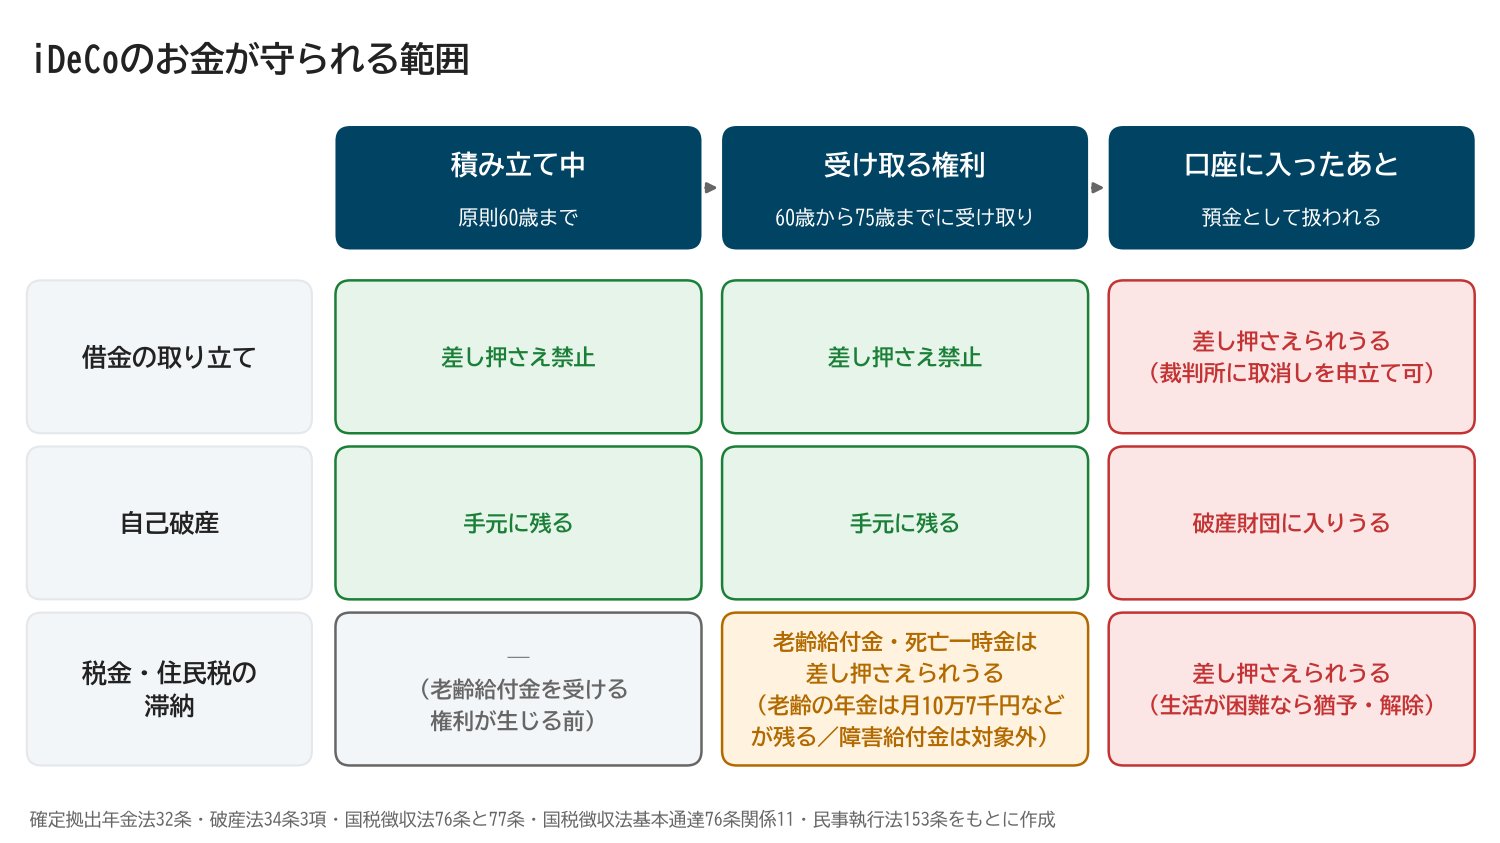
60歳以降に受け取って口座に入ったお金は守られにくい
確定拠出年金法32条が守っているのは「給付を受ける権利」です。60歳以降に老齢給付金が銀行口座に振り込まれると、その権利はお金を受け取ったことで役目を終え、口座のお金は預金になります。
税金の滞納について、国税庁は国税徴収法基本通達で次のように取り扱いを示しています。
法第76条第2項の「給料等に基き支払を受けた金銭」には、支払者から銀行口座等に振り込まれた金額に相当する預金債権は含まれないが、その差押えにより生活の維持を困難にするおそれがある金額については、差押えを猶予し、又は解除することができる(法第152条第2項参照)。
国税徴収法基本通達 第76条関係11
つまり、税金の滞納では、年金が口座に入ったあとの預金は「給料として受け取ったお金」の差押禁止の対象に入りません。そのうえで差し押さえると生活できなくなる額については、税務署の判断で差押えを待ったり外したりできるという扱いです。
借金の取り立てで預金を差し押さえられた場合は、民事執行法153条により、裁判所に差押命令の取消しを申し立てることができます。裁判所が債務者と債権者の生活の状況などを見て、差押えの全部または一部を取り消せる仕組みです。自己破産の前に受け取って預金になっていれば、その預金は差し押さえを禁じられた財産ではないので、破産法34条1項により破産財団に入ります。いずれにしても、受け取る前のように法律で当然に守られるわけではなく、自分から動く必要があります。
受け取ったあとに守られにくくなる点は、図にすると次のとおりです。
60歳を過ぎても、iDeCoは75歳になるまで受け取りを始める時期を選べます。借金や税金の滞納を抱えている人は、受け取りの時期と方法を決める前に、受け取ったお金がどう扱われるかを確かめておくと安全です。
公的年金・小規模企業共済など老後資産9種類の比較表
iDeCoと同じように差し押さえが禁じられている老後資産はほかにもあります。それぞれの法律の条文で、借金・自己破産・税金の滞納の3つの場面を比べました。
| 老後資産 | 借金・自己破産 | 税金の滞納 | 根拠の条文 |
|---|---|---|---|
| iDeCo・企業型DC | ○ | △ 老齢給付金・死亡一時金は対象 | 確定拠出年金法32条 |
| 公的年金(国民年金) | ○ | △ 老齢基礎年金・付加年金は対象 | 国民年金法24条 |
| 国民年金基金 | ○ | △ 基金の年金は対象(遺族一時金は対象外) | 国民年金法133条(24条を準用) |
| 確定給付企業年金(DB) | ○ | △ 老齢給付金・脱退一時金・遺族給付金は対象 | 確定給付企業年金法34条 |
| 小規模企業共済 | ○ | △ 対象 | 小規模企業共済法15条 |
| 会社の退職金(受け取る前) | △ 原則4分の3は差し押さえ禁止 | △ 生活費の3か月分などは残る | 民事執行法152条2項・国税徴収法76条4項 |
| NISA | × | × | 差し押さえを禁じる定めがない |
| 特定口座・一般口座の株や投資信託 | × | × | 同上 |
| 預金 | × | × | 同上 |
○は差し押さえが禁じられていて自己破産でも手元に残るもの、△は一部が残るもの、×は普通の財産として扱われるものです。税金の滞納の欄のうち、老齢の年金と一時金(DBは脱退一時金も)は国税徴収法76条・77条の計算で生活費分が残ります。死亡一時金や遺族給付金は、この計算の対象として定められていません。
自営業の人が使える小規模企業共済と国民年金基金も、iDeCoと同じく借金や自己破産からは守られます。受け取る前の会社の退職金は、借金の取り立てでも原則として4分の3が差し押さえ禁止です(養育費などの取り立てでは2分の1)。受け取って預金になれば普通の財産と同じ扱いです。
2026年12月から掛金の上限が上がる
iDeCoの掛金の上限(拠出限度額)は、2026年12月分(2027年1月の口座引き落とし分)から引き上げられます。厚生労働省のチラシの図がこれです。
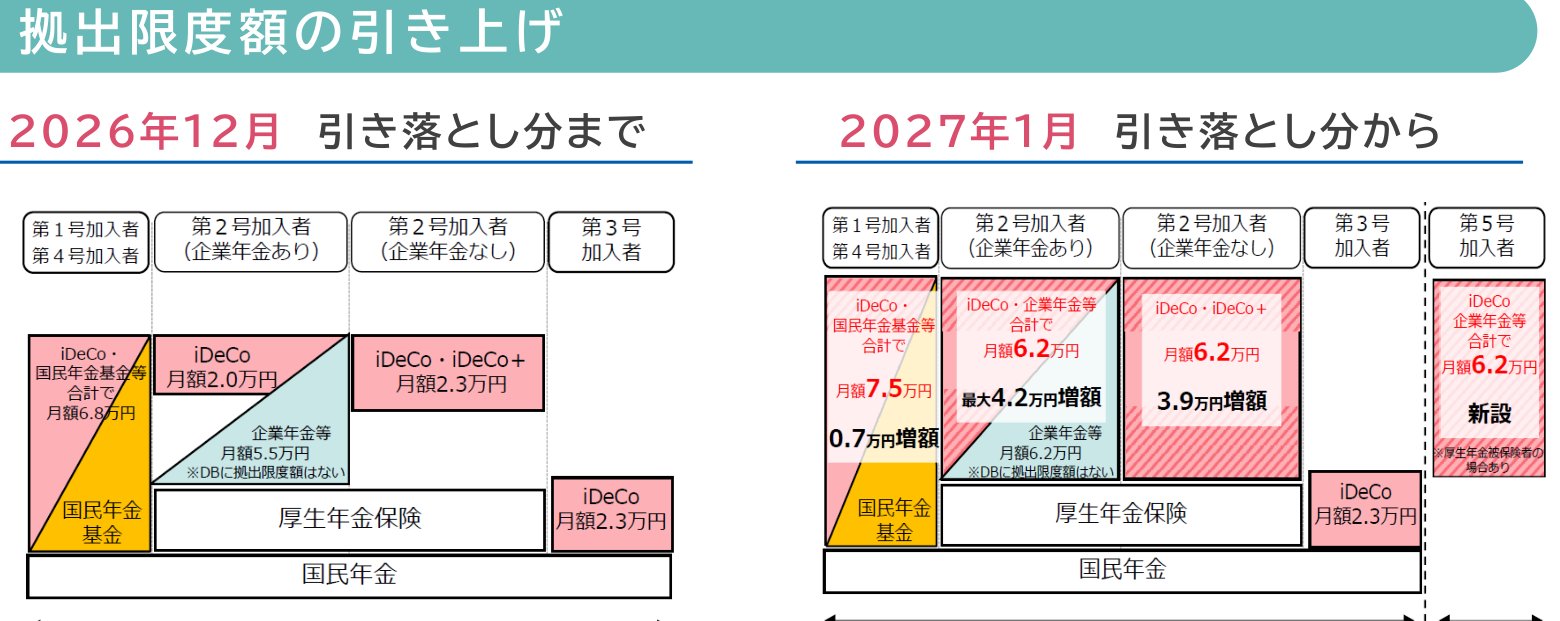
| 加入している人 | 2026年12月引き落とし分まで(月額) | 2027年1月引き落とし分から(月額) | 補足 |
|---|---|---|---|
| 自営業・フリーランス(第1号) | 6.8万円 | 7.5万円 | 国民年金基金・付加保険料と合計 |
| 会社員(企業年金なし) | 2.3万円 | 6.2万円 | 増額は3.9万円 |
| 会社員(企業年金あり) | 2.0万円 | 6.2万円から企業年金等の掛金を引いた額 | 増額は最大4.2万円 |
| 公務員 | 2.0万円 | 5.4万円 | 共済掛金相当額の月8,000円を引いた額 |
| 専業主婦・主夫(第3号) | 2.3万円 | 2.3万円 | 変わらない |
会社員(企業年金なし)の場合、年間で積み立てられる額は276,000円から744,000円に増えます。差し押さえから守られる器が年に468,000円ぶん広がるともいえます。60歳以上70歳未満でも一定の条件を満たせば加入できるようになります(第5号加入者)。
| やること | 時期 |
|---|---|
| 掛金を増やしたい人は変更の手続きをする(自動では増えない) | 金融機関で2026年9月ごろから受付 |
| e-iDeCo(オンライン手続き)で変更する | 2026年12月1日〜24日 |
| 掛金の変更は1年に1回まで | 12月分から翌年11月分の掛金の間で1回 |
手続きの締め切りは金融機関ごとに違い、内容によっては12月分に間に合わないこともあります。iDeCoを申し込んだ金融機関の案内で日付を確かめます。
自己破産の直前にiDeCoへお金を移すのは危ない
「差し押さえられないなら、破産の前に貯金をiDeCoに移せばよい」と考えるのは危険です。破産法252条1項1号は、免責を認めない理由の1つに次の行為を挙げています。
債権者を害する目的で、破産財団に属し、又は属すべき財産の隠匿、損壊、債権者に不利益な処分その他の破産財団の価値を不当に減少させる行為をしたこと。
破産法252条1項1号
そもそもiDeCoの掛金には上限があり、貯金をまとめて移すことはできません。そのうえで借金が返せないと分かってから掛金を急に上限まで引き上げるなど、財産を差し押さえられない形に移すとこの「破産財団の価値を不当に減少させる行為」と見られるおそれがあります。免責が認められなければ借金は残ります。iDeCoが守られるのは、普段から老後のために積み立ててきたお金だからです。借金の返済が苦しくなったら、掛金を動かす前に弁護士に相談するのが確実です。
それでもNISAを先に使う人が多い理由
差し押さえへの強さだけを見るとiDeCoが有利ですが、使い勝手は大きく違います。
| 比べる点 | iDeCo | NISA |
|---|---|---|
| 引き出せる時期 | 原則60歳から(60歳までの加入期間などが10年以上必要) | いつでも |
| 積み立てられる額 | 上限は月2.3万〜7.5万円(2026年12月分から・働き方で違う。企業年金がある人は6.2万円から企業年金等の掛金を引いた額) | 年360万円・生涯1,800万円まで |
| 掛金の税金 | 全額が所得控除になる | 所得控除はない |
| 運用中の利益 | 税金がかからない | 税金がかからない |
| 受け取るとき | 公的年金等控除・退職所得控除の対象 | 税金はかからない |
| 差し押さえ・自己破産 | 守られる(税金の滞納は例外) | 守られない |
iDeCoの公式サイトでは、毎月1万円を積み立てて所得税と住民税が10%ずつの人なら年2.4万円の税金が軽くなる例を挙げています。そのかわり、家の購入や教育費などで60歳より前にお金が必要になっても引き出せません。
すぐに使うかもしれないお金はNISA、60歳まで手を付けない老後のお金はiDeCo、と役割で分けるのが基本です。借金や事業の失敗に備えて財産を守りたい自営業の人にとっては、iDeCoや小規模企業共済の「差し押さえられない」という性質がもう1つの判断材料になります。NISAの枠や使い方はNISAとは?新NISAの枠と使い方をわかりやすく解説にまとめています。
まとめ
| 場面 | iDeCoはどうなるか |
|---|---|
| 借金の取り立て | 差し押さえられない(確定拠出年金法32条) |
| 自己破産 | 手元に残る(破産法34条3項)。NISAは処分の対象 |
| 税金・住民税の滞納 | 老齢給付金と死亡一時金は差し押さえられうる。年金なら月10万7千円+家族分などは残る |
| 受け取って口座に入ったあと | 預金として扱われ、守られにくくなる |
| 破産の直前に移す | 免責が認められない理由になりうる |
| 2026年12月分から | 掛金の上限が上がる。増やすには手続きが要る |
iDeCoが差し押さえられないのは、老後の生活を支える年金だからです。NISAとの違いを知っておくと、どちらにいくら回すかを決めるときの材料が1つ増えます。税金の滞納だけは例外になるので、自営業の人は住民税や所得税の納付を後回しにしないことも大切です。
次に読むなら
→ NISAとは?新NISAの枠と使い方をわかりやすく解説
証券会社が倒産したときに株や投資信託がどう守られるかを知りたいなら
→ 分別管理とは?証券会社が破綻しても資産が戻る仕組み