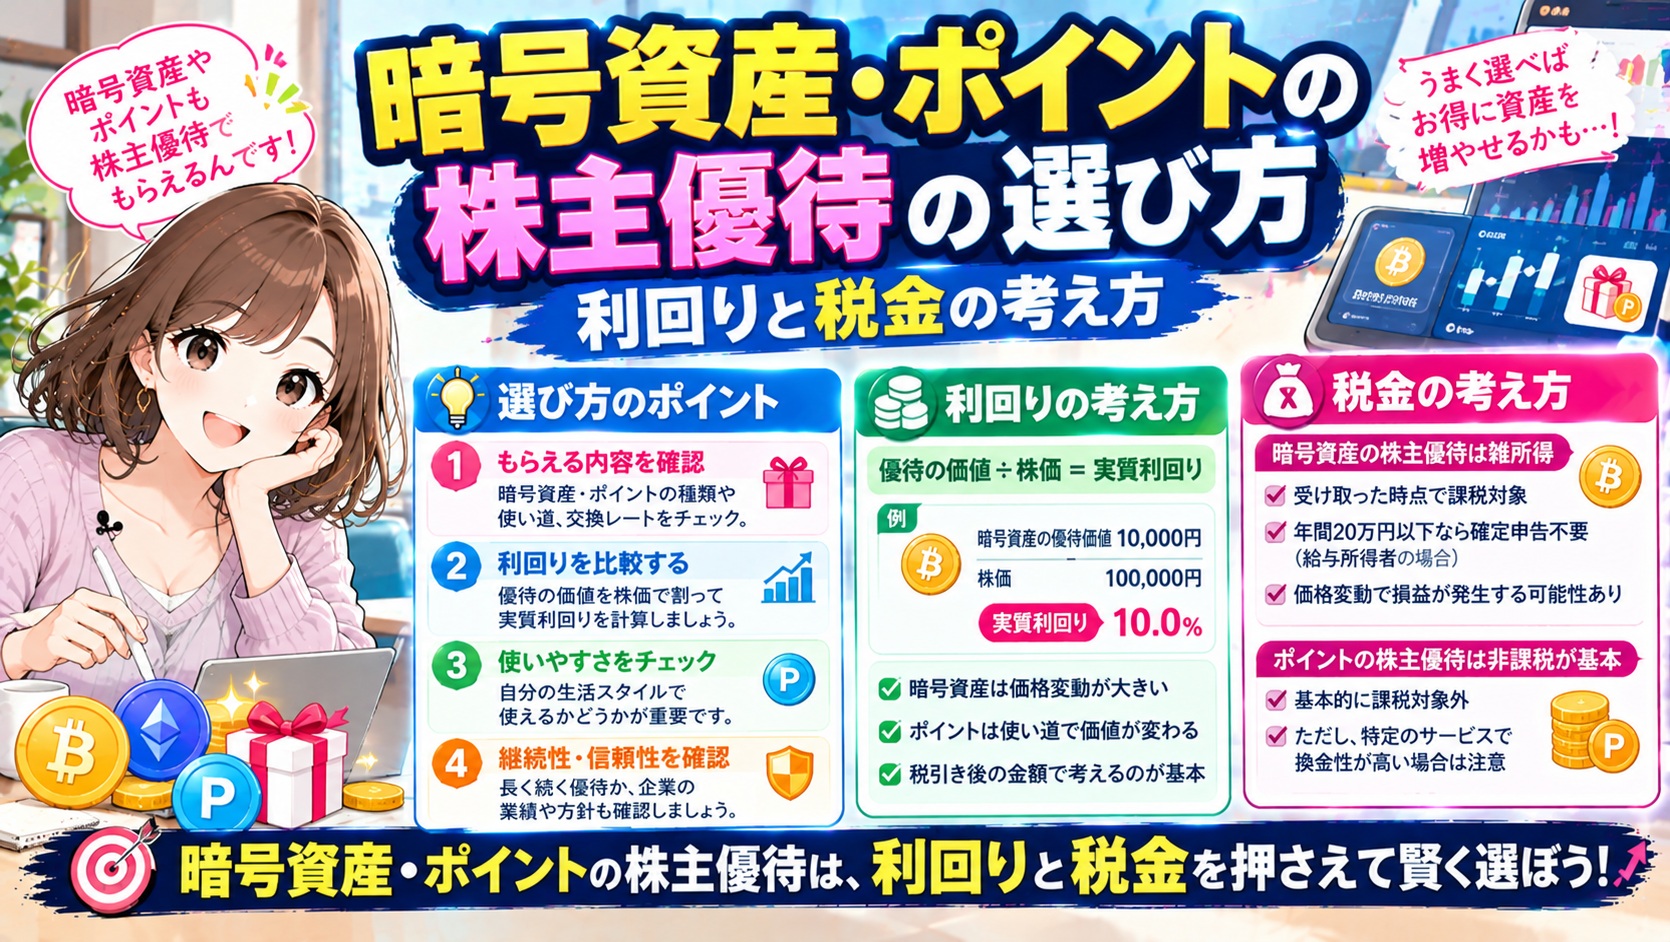
暗号資産やポイントでもらえる株主優待とは、モノや金券ではなく、ビットコインなどの暗号資産・自社ポイント・デジタルギフトを受け取る形式の株主優待です。
この形式には、他の優待と決定的に違う性質が1つあります。受け取った時点では、その優待がいくらの価値なのか確定しないという点です。
1,000円のクオカードは、いつ受け取っても1,000円です。しかし暗号資産で受け取る優待は、受け取った日と使う日で金額が変わります。この違いが、利回りの計算にも税金の扱いにも影響します。
この記事でわかること
・価値が確定しない優待の利回りを、どの時点の価格で計算するか
・受け取ったときと使うときで、所得が2回発生する仕組み
・NISA口座でも優待が非課税にならない理由
・買う前に確認する9項目と、廃止のサインの見分け方
なお、この記事では特定の銘柄名は挙げていません。優待の内容は毎年のように変更・廃止されるため、銘柄を並べた情報は短期間で誤りになります。代わりに、どの銘柄にも使える判断の手順をまとめています。
暗号資産・ポイント型の株主優待とは
この形式の優待は、大きく3種類に分かれます。
| 種類 | 受け取るもの | 価値の性質 |
|---|---|---|
| 暗号資産型 | ビットコインなどの暗号資産 | 受取後も価格が動き続ける |
| ポイント型 | 自社ポイント・共通ポイント | 額面は固定だが使い道と期限に制限 |
| デジタルギフト型 | 電子ギフト券・コード | 額面は固定。金券に近い |
3つのうち、扱いが最も難しいのが暗号資産型です。この記事では暗号資産型を中心に、必要な箇所でポイント型との違いを補足します。
現物優待との決定的な違い
食品や金券の優待と比べると、違いは3点に整理できます。
| 比較軸 | 金券・現物の優待 | 暗号資産型の優待 |
|---|---|---|
| 受け取った時の金額 | 額面で確定 | その日の時価で決まる |
| 受け取った後の価値 | 変わらない | 上下し続ける |
| 受け取りに必要なもの | 郵送物を受け取るだけ | 暗号資産の口座開設が必要な場合がある |
| 申告時の計算 | 額面をそのまま使える | 取得時と売却時の2回、計算が必要 |
3つ目は実務上の落とし穴です。優待を受け取るために、その企業が指定する取引所の口座を開設しなければならないケースがあります。口座開設が間に合わなければ、権利を取っていても受け取れません。
優待の利回りを計算する基本の考え方は優待利回りで解説しています。ここでは、その計算がこの形式では成立しにくい理由を見ていきます。
利回りをどの時点の価格で計算するか
暗号資産型の優待では、「◯◯円相当」という表記の意味が固定されていません。
| 表記の型 | 内容 | 価格変動の影響 |
|---|---|---|
| 金額指定型 | 「3,000円相当の暗号資産」 | 受け取る数量が変わる。受取時点の金額は約3,000円で安定 |
| 数量指定型 | 「◯◯単位の暗号資産」 | 受取時点の金額そのものが変動する |
この違いは必ず確認してください。数量指定型の場合、権利確定日から受け取りまでの間に価格が半分になれば、優待利回りも半分になります。
そのうえで、利回りは次の手順で出します。
暗号資産型の優待利回りを出す4ステップ
② 数量指定型なら、現在の時価で円換算する(過去の価格は使わない)
③ 出金・送金の手数料を差し引く
④ 「必要投資金額」で割る。株価×100株が分母になる
③を飛ばすと利回りが実態より高く出ます。暗号資産は保有しているだけでは使えないため、売却または送金の手数料が必ず発生します。数千円規模の優待では、この費用の比率が無視できません。
優待:3,000円相当の暗号資産
売却時の手数料・スプレッドで約200円が目減りしたとする
実質の優待利回り = (3,000 − 200) ÷ 120,000 = 約2.3%
手数料を無視した場合の2.5%より、0.2ポイント低くなる
受け取ったときと使うときで、所得が2回発生する
ここが、この形式の優待で最も見落とされやすい点です。
株主優待は、原則として雑所得として扱われます。暗号資産で受け取る場合、税務上は次の2段階で所得が発生します。
この時価が、以後の「取得価額」にもなる。
値上がりしていれば、その分がさらに課税対象。
| 時点 | 出来事 | 所得の金額 |
|---|---|---|
| 受取時 | 時価3,000円の暗号資産を受け取る | 3,000円 |
| 売却時 | 値上がりして4,500円で売却 | 1,500円(差額) |
| 合計 | — | 4,500円 |
同じ金額に2回課税されるわけではありません。3,000円分と、値上がりした1,500円分が、別々のタイミングで所得になるという構造です。逆に値下がりしていれば、2回目はマイナスになります。
NISA口座で買っても優待は非課税にならない
誤解が多い点なので、はっきり書いておきます。
| 受け取るもの | NISA口座での扱い |
|---|---|
| 売却益 | 非課税 |
| 配当金(株式数比例配分方式) | 非課税 |
| 株主優待 | 非課税の対象外。原則として雑所得 |
NISAの非課税は、譲渡益と配当金が対象です。優待はそのどちらでもないため、NISA口座で保有していても課税関係は変わりません。
ただし実務上は、会社員などの給与所得者で、給与以外の所得の合計が年間20万円以下であれば、所得税の確定申告は不要とされています。この場合でも住民税の申告は別に必要です。金額や状況によって扱いが変わるため、判断に迷う場合は所轄の税務署に確認してください。
口座の種類による違いは特定口座と一般口座の記事にまとめています。優待は特定口座の年間取引報告書には載りません。源泉徴収ありの特定口座を使っていても、優待の分は自分で把握する必要があります。
ポイント型・デジタルギフト型の注意点
暗号資産型ほど価格変動はありませんが、別の性質があります。
| 確認する点 | 見るべき内容 |
|---|---|
| 有効期限 | 失効すれば価値はゼロになる。期限が短いほど実質利回りは下がる |
| 使える範囲 | 自社サービス限定か、共通ポイントに交換できるか |
| 交換レート | 他のポイントに移すとき、1対1とは限らない |
| 最低交換単位 | 単位に満たないと使えず、端数が死蔵する |
| 受け取り方法 | 会員登録やアプリが必要な場合、手続きを終えないと受け取れない |
とくに交換レートは効きます。1,000ポイントが共通ポイント800円分にしかならないなら、実質の価値は800円です。「1,000円相当」という表記をそのまま利回りの計算に使うと、実態より高く出ます。
使い切れるかどうかで価値が変わる構造は、食事券の優待でも同じです。考え方は食事券・グルメ優待の選び方で整理しています。
買う前に確認する9項目
ここまでの内容を、実際に確認する順番に並べました。
企業のIRページで確認するチェックリスト
② 必要株数と、継続保有期間の条件があるか
③ 権利確定は年1回か年2回か
④ 受け取りに専用口座やアプリの登録が必要か
⑤ 受け取りまでにかかる期間(権利確定から何か月後か)
⑥ 出金・送金・交換にかかる手数料
⑦ 有効期限(ポイント型の場合)
⑧ この優待が始まった時期(新しい制度ほど変更されやすい)
⑨ 直近の業績と配当の状況
②は忘れられがちです。継続保有の条件がある場合、判定は口座残高ではなく株主番号で行われます。仕組みは長期保有優遇の記事で解説しています。
廃止・変更のサインを見抜く
暗号資産・ポイント型の優待は、他の形式より変更されやすい傾向があります。理由は3つです。
| 変更されやすい理由 | 内容 |
|---|---|
| 企業側のコストが変動する | 数量指定型は、価格が上がると企業の負担も増える |
| 事業との関連で導入される | 事業方針が変われば、優待を続ける理由も消える |
| 話題づくりの側面がある | 知名度が目的なら、目的を達した時点で終了しやすい |
そのうえで、次の兆候が出たら注意が必要です。
| サイン | 読み取れること |
|---|---|
| 必要株数が引き上げられた | 対象株主を絞りたい。次は廃止という流れになりやすい |
| 継続保有条件が追加された | 短期保有の株主を除きたい。負担の圧縮が目的の場合がある |
| 年2回から年1回に減った | 実質的な減額。廃止の前段階になることがある |
| 業績予想の下方修正 | コスト削減の対象になりやすい |
| 親会社が変わった・非公開化の話が出た | 上場が前提の制度なので、続ける理由がなくなる |
優待の変更・廃止は適時開示として発表されます。企業のIRページか、日本取引所グループの適時開示情報閲覧サービスで確認できます。業績予想の修正と同じタイミングで出ることも多いため、決算発表の時期は特に注意してください。
デメリットと向き不向き
この形式の優待には、はっきりしたデメリットがあります。
| デメリット | 内容 |
|---|---|
| 受け取る金額が読めない | 数量指定型では、利回りの事前計算が成り立たない |
| 記録の手間が増える | 受取時の時価を自分で記録しておかないと、後で計算できない |
| 手続きの負担 | 専用口座の開設や本人確認が必要な場合、優待額に見合わないことがある |
| 制度が新しく前例が少ない | 継続実績が短く、続くかどうかの判断材料が乏しい |
これらを踏まえると、向き不向きははっきりします。
・優待がなくても保有したい企業である
・記録と申告の手間を負担に感じない
・手続きを増やしたくない
・優待だけを目的に買おうとしている
優待は企業が任意で行う制度であり、いつでも変更・廃止できます。優待だけを理由に買った銘柄は、優待がなくなった時点で保有する理由も消えます。判断の順序は、企業を選んでから優待を確認する形が安全です。
よくある質問
まとめ
暗号資産・ポイント優待|3行まとめ
・税務上は受取時と売却時の2回、所得が発生する。受取時の時価は必ず記録する
・NISA口座でも優待は非課税にならない。特定口座の報告書にも載らない
この形式の優待で1番大切なのは、「◯◯円相当」という表示を、そのまま利回りの計算に入れないことです。受け取る型、手数料、期限、交換レート。これらを反映させると、表示額と実質の価値には差が出ます。
気になる銘柄があれば、まず企業のIRページで①型の確認 ②必要株数と継続保有条件 ③受け取りに必要な手続きの3点を見てください。この3つが分かれば、優待検索サイトの数字を鵜呑みにせずに判断できます。
あわせて読みたい
※ 本記事は2026年8月28日時点の一般的な制度の説明です。株主優待の内容・条件は各社が任意で定めており、変更・廃止されることがあります。最新の内容は必ず各企業のIR情報でご確認ください。税務上の取り扱いは個別の事情によって異なるため、具体的な判断は所轄の税務署または税理士にご相談ください。特定の銘柄や投資手法を推奨するものではありません。投資判断はご自身の責任でお願いします。