米国株の税金は「売却益は日本でだけ課税、配当は米国と日本の両方で課税」が基本です。売却益(譲渡益)には日本で 20.315%、配当には米国で 10% が源泉徴収されたあと日本で 20.315% がかかります。特定口座(源泉徴収あり)なら日本の税金は証券会社が計算して天引きするので、確定申告は原則不要ですが、配当の二重課税を取り戻す「外国税額控除」や、他社の口座との損益通算・損失の繰越には申告が必要です。この記事では、3 種類の所得(売却益・配当・為替差益)ごとの税率と計算、二重課税の仕組み、確定申告が必要な人と不要な人、NISA での扱いを 1 ページで整理します。
- 売却益:日本で 20.315%。米国では非課税。配当:米国 10% + 日本 20.315%(手取り約 71.7%)
- 為替差益は原則として株の売却損益に含めて円で計算する。ドルのまま持ち続けている間は課税されない
- 特定口座(源泉徴収あり)なら確定申告は不要。外国税額控除・損益通算・繰越控除を使うときだけ申告する。NISA は日本の税金が非課税(米国 10% は残る)
3 種類の所得と税率:売却益・配当・為替差益
| 所得 | 米国の税金 | 日本の税金 | 備考 |
|---|---|---|---|
| 売却益(譲渡所得) | なし | 20.315%(申告分離課税) | 買値と売値を円換算して計算 |
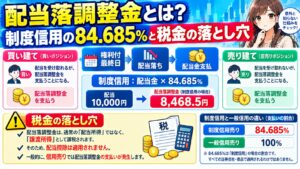
| 配当 | 10%(源泉徴収) | 20.315%(引かれた後の額に) | 合計約 28.3%。外国税額控除で一部戻る |
| 為替差益 | なし | 株の損益に含める(原則) | ドルを円に戻したときの差益は雑所得になる場合あり |
日本の 20.315% の内訳は、所得税 15%・復興特別所得税 0.315%・住民税 5% です。日米租税条約により米国は日本の居住者の売却益に課税せず、配当は 30% ではなく 10% の軽減税率になります。この軽減を受けるには W-8BEN の提出が必要で、日本の証券会社では口座開設時に済んでいます。
売却益の計算は円ベースです。買ったときのドル価格 × 買ったときの為替レートが取得価額、売ったときのドル価格 × 売ったときのレートが売却価額で、その差が譲渡損益になります。ドル建てでは損をしていても、円安が進んでいれば円ベースでは利益になり課税されることがあります。逆も同じです。特定口座ならこの計算は証券会社が行います。
配当の二重課税と、外国税額控除の仕組み
配当 100 ドルの流れは次のとおりです。
| 段階 | 特定口座 | NISA |
|---|---|---|
| 配当 | 100 ドル | 100 ドル |
| 米国の源泉徴収 10% | −10 ドル | −10 ドル |
| 日本の課税 20.315%(90 ドルに対して) | −18.3 ドル | なし |
| 手取り | 約 71.7 ドル | 90 ドル |
| 外国税額控除 | 確定申告で最大 10 ドル分を所得税・住民税から控除 | 使えない |
米国と日本の両方で課税されるのが「二重課税」で、これを調整するのが外国税額控除です。確定申告で、米国で払った 10% を日本の所得税・住民税から差し引けます(限度額あり)。控除できる額は「その年の所得税額 × 国外所得 ÷ 総所得」までなので、給与所得が多い人ほど全額戻りやすく、所得が少ない人は一部しか戻らないことがあります。手続きは 外国税額控除の解説 にまとめています。
配当を「総合課税」で申告する方法もありますが、米国株の配当は国内株のような配当控除の対象にならないため、申告分離課税(20.315%)のまま外国税額控除だけ使うのが一般的です。
確定申告が必要な人・不要な人・したほうが得な人
| 状況 | 確定申告 |
|---|---|
| 特定口座(源泉徴収あり)で売買・配当だけ | 不要。証券会社が天引きして完結 |
| 外国税額控除で米国の 10% を取り戻したい | 必要(任意)。申告すれば戻る |
| 複数の証券会社で利益と損失がある | 必要(任意)。通算して払い過ぎを取り戻す |
| 年間で損失が出た(翌年以降に繰り越したい) | 必要。3 年間繰り越せる。毎年申告が必要 |
| 特定口座(源泉徴収なし)・一般口座で利益 20 万円超 | 必要(給与所得者の場合) |
| NISA 口座だけ | 不要。損失も通算できない |
申告すると所得が増えたことになり、国民健康保険料や住民税の非課税判定、扶養の判定に影響することがあります。専業主婦(夫)や年金生活者、自営業者は、外国税額控除で戻る額と保険料の増加を比べてから申告するかを決めてください。会社員で扶養に入っていない人は、申告による不利益はほぼありません。
一般口座は、円換算の計算を自分で行い、年間取引報告書も出ないため、米国株ではおすすめしません。口座の選び方は 外国株式取引口座の解説 をご覧ください。
NISA での扱いと、税金を減らす 4 つの方法
NISA の成長投資枠で米国株・米国 ETF を買うと、日本の税金(売却益・配当の 20.315%)が非課税になります。ただし米国の源泉徴収 10% は NISA でも引かれ、外国税額控除も使えません。それでも課税口座の手取り約 71.7% に対して NISA は 90% なので、配当目的の米国株は NISA に向いています。
税金を減らす方法をまとめます。
- NISA の成長投資枠を使う:日本の税金がゼロ。年 240 万円・生涯 1,200 万円まで
- 外国税額控除を申告する:配当の米国 10% を所得税・住民税から差し引く
- 損益通算・繰越控除:損失が出た年に申告しておけば、翌年以降 3 年間の利益と相殺できる
- 売らずに持つ:売却益は売ったときにしか課税されない。含み益のまま持てば課税は先送りになる
米国には日本のような「1 年超の保有で税率が下がる」制度が非居住者には適用されず、保有期間で税率は変わりません。相続時は米国の遺産税の対象になる可能性がありますが、日米相続税条約と 6 万ドルの基礎控除があり、通常の個人投資家の規模では課税されないことがほとんどです。配当の手取り額は当サイトのコスト&配当手取りシミュレーターで口座の種類別に試算できます。
米国株の税金に関するよくある質問
米国株を売って利益が出たら米国にも税金を払いますか?
ドルのまま持っている間の為替差益に税金はかかりますか?
配当の税金は日本株より高いのですか?
米国 ETF の分配金も同じ税金ですか?
関連する用語
- 外国税額控除
外国税額控除とは、米国株の配当に米国で課された 10% の税金を、日本の所得税・住民税から差し引 - 特定口座
特定口座とは、証券会社が1年間の売買損益を計算し、年間取引報告書を作成してくれる口座のことです。 - 一般口座
一般口座とは、1年間の売買損益を自分で計算し、確定申告する必要がある証券口座のことです。 - NISA
NISAとは、投資で得た利益に税金がかからなくなる制度です。 - キャピタルゲイン
キャピタルゲインとは、簡単にいうと『売買差益』のことです。 - 配当金
配当金とは、企業が稼いだ利益の一部を株主に分配するお金です。 - 円貨決済と外貨決済
円貨決済とは、米国株を円のまま注文し、証券会社が約定時に自動で両替する決済方法です。外貨決済は先 - W-8BEN(米国の源泉徴収を 10% にする書類)
- 外国株式取引口座(米国株を買うための口座)
あわせて使うツール・記事
執筆:佐々木優也(Pacific Stock 編集長・専業投資家歴20年)
税率と制度は所得税法・租税特別措置法・地方税法、日米租税条約(配当第 10 条・譲渡収益第 13 条)、国税庁の外国税額控除および NISA の案内(2026 年 9 月時点)にもとづきます。個別の税務判断は税務署または税理士に確認してください。 本記事は情報提供を目的とし、特定の銘柄・証券会社の売買や口座開設を推奨するものではありません。当サイトは証券会社の口座開設等によりアフィリエイト報酬を得る場合がありますが、比較の順位や数値には影響しません。最終更新 2026-09-18。