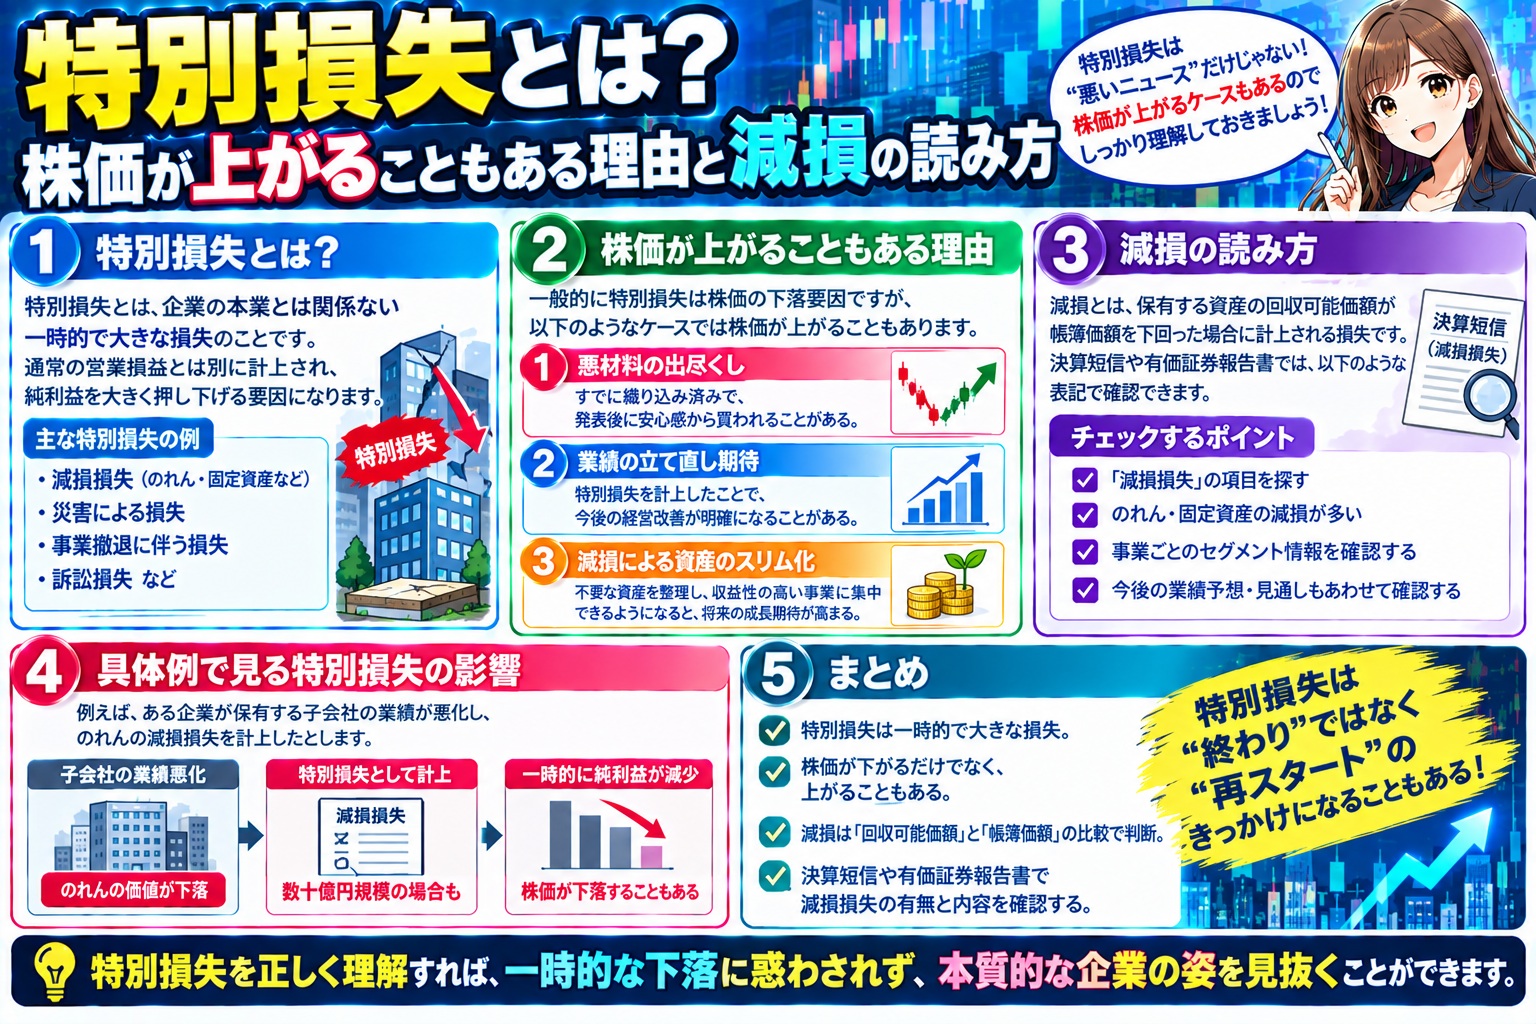
特別損失とは、本業とは関係なく、その期だけ臨時に発生した損失のことです。減損損失や災害損失などが該当します。
ここで知っておくべきことがあります。特別損失の発表で、株価がむしろ上がることがあります。
「損失=悪材料」と単純に考えると、この動きは説明できません。この記事ではその理由を整理します。
この記事でわかること
・最も多い「減損損失」が意味すること
・発表で株価が上がることがある理由
・経営者の交代年度に集中する傾向
・毎期続く会社をどう見るか
特別損失とは
| 項目 | 内容 |
|---|---|
| 性質 | 臨時的・一過性 |
| 本業との関係 | なし |
| 現金の流出 | 伴わないことも多い(減損は帳簿上の処理) |
| 載る場所 | 損益計算書の経常利益より下 |
「現金が出ていくとは限らない」という点が最大の特徴です。減損損失は、すでに持っている資産の帳簿価額を減らす会計処理にすぎません。
損益計算書での位置
| 利益 | 特別損失の影響 |
|---|---|
| 営業利益 | 影響しない |
| 経常利益 | 影響しない |
| 税引前当期純利益 | 影響する(経常利益+特別利益-特別損失) |
| 当期純利益 | 影響する |
「営業利益は過去最高なのに最終赤字」という決算は、この構造から生まれます。本業は好調でも、特別損失で当期純利益がマイナスになることがあるのです。
代表的な勘定科目
| 勘定科目 | 内容 | 現金の流出 |
|---|---|---|
| 減損損失 | 最も多い。資産の価値を切り下げる | なし |
| 固定資産除却損 | 設備を廃棄した | 撤去費用のみ |
| 投資有価証券評価損 | 保有株式の価値が大きく下落した | なし |
| 事業構造改革費用 | 事業の撤退・再編にかかる費用 | あり |
| 災害損失 | 地震・水害などによる損害 | あり |
| 訴訟関連損失 | 和解金・賠償金など | あり |
最も多いのは減損損失
特別損失のなかで圧倒的に多いのが減損損失です。仕組みを理解しておく価値があります。
収益が上がらない
減損は「過去の投資判断が失敗だった」と会社が認める処理です。とくにのれんの減損は、買収した企業が期待どおりに稼げていないことを意味します。
高値で買収した企業の業績が振るわなければ、のれんを一括で減損することになります。金額が大きくなりやすく、経営陣の判断ミスが数字として表面化する場面です。
株価が上がることもある
ここがこの記事で最も重要な部分です。特別損失の発表で株価が上昇することは、珍しくありません。
| 理由 | 内容 |
|---|---|
| 不確実性が消える | 「いつ損失が出るか分からない」状態から解放される |
| 翌期以降の負担が減る | 減損すれば以後の減価償却費・のれん償却費が軽くなる |
| 現金が減らない | 減損は帳簿上の処理。資金繰りには影響しない |
| 不採算事業からの撤退 | 赤字の垂れ流しが止まると評価される |
市場が最も嫌うのは「損失」ではなく「不透明さ」です。膿を出し切ったと判断されれば、株価は前向きに反応します。
逆に売られるケース
・債務超過に陥るとき
・まだ他にも損失が隠れていそうと受け取られたとき
・本業(営業利益)も同時に悪化しているとき
「膿を出す」という考え方
不採算資産を抱えたままでは、毎期少しずつ利益が削られ続けます。
| 減損しない場合 | 減損する場合 | |
|---|---|---|
| 今期 | 損失は出ない | 大きな赤字 |
| 翌期以降 | 償却費が利益を圧迫し続ける | 負担が消え、利益が出やすくなる |
大型の減損を出した翌期に、業績が急回復する企業があるのはこのためです。数字が良くなった理由が「本業の改善」なのか「負担が消えただけ」なのかは、区別して見る必要があります。
経営者の交代年度に集中しやすい
特別損失には、タイミングの偏りが指摘されています。
| 場面 | 起きやすいこと |
|---|---|
| 社長が交代した年度 | 前任者の時代の負の遺産を一括処理する |
| 中期経営計画の初年度 | 新計画に合わせて不採算事業を整理する |
| すでに赤字の年度 | どうせ赤字なら一緒に処理してしまう |
新任の経営者にとって、就任年度の赤字は前任者の責任として説明できます。そして翌期以降は負担が消えた状態からスタートできる。この会計行動は「ビッグバス」と呼ばれ、以前から指摘されてきました。
特別損失が毎期続く会社
1回限りなら「膿を出した」と評価できますが、繰り返されると意味が変わります。
| 状態 | 読み取れること |
|---|---|
| 単年度だけ | 一過性。翌期以降は改善が期待できる |
| 3年連続 | 「特別」ではない。構造的な問題がある |
| 減損の対象が毎回違う | 投資判断そのものに問題がある可能性 |
毎期のように特別損失を計上する会社は、実質的にそれが経常的なコストになっています。ファンダメンタルズ分析では、数年分の損益計算書を並べて確認してください。
いつ開示されるか
| タイミング | 内容 |
|---|---|
| 発生が決まった時点 | 一定の基準を超える場合は適時開示が必要 |
| 業績予想の修正 | 最終損益が大きく変わる場合は同時に発表される |
| 決算発表 | 決算短信の損益計算書に計上される |
多くの場合、決算発表より前に開示されます。「特別損失の計上に関するお知らせ」という適時開示が出た時点で、株価はすでに反応しています。
特別損失を見るときの注意点
特別損失による赤字なら、本業は健全である可能性があります。必ず営業利益を確認してください。
減損損失は帳簿上の処理で現金は減りませんが、事業構造改革費用や訴訟関連損失は実際に現金が出ていきます。キャッシュ・フロー計算書で確認できます。
損失によって純資産が減少します。大規模な減損で債務超過に陥れば、上場廃止のリスクが生じます。自己資本比率も合わせて確認してください。
特別損失が剥落すれば、翌期は自動的に大幅増益になります。それを成長と勘違いしないでください。判断材料は営業利益です。
※ 本記事は用語と会計の解説であり、特定の銘柄や売買を推奨するものではありません。投資判断はご自身の責任でお願いします。
特別損失に関するよくある質問
まとめ
特別損失は、悪材料であると同時に「これで終わり」という区切りの宣言でもあります。大切なのは、営業利益が健全かどうかと、それが1回限りかどうかです。
この記事のまとめ
・営業利益・経常利益には影響しない
・最も多いのは減損損失(現金の流出は伴わない)
・不確実性の解消で株価が上がることもある
・減損すれば翌期以降の償却負担が軽くなる
・経営者の交代年度に集中しやすい傾向がある
・毎期続く会社は「特別」ではなく構造的な問題
あわせて読みたい:特別利益とは / 重要事象とは / ファンダメンタルズ分析とは / 決算短信とは