2026年10月募集の個人向け国債の金利は固定5年が2.39%、固定3年が2.07%、変動10年が2.05%です。3タイプそろって2%を超えたのは初めてで、固定5年は2005年12月の第1回の募集以来で最も高い利率になりました。募集期間は10月8日から10月30日までです。
9月募集と比べると、固定5年は2.24%から0.15ポイント、変動10年は1.95%から0.10ポイント上がっています。財務省が公表している全回号の発行条件から金利の推移をグラフにし、変動10年と固定5年のどちらが得だったかを実際の利率で計算しました。
先に結論
②固定5年は第1回(2005年12月募集)以来187回の中で最高。固定3年は初めて2%を超えた
③今は固定5年の利率が変動10年を上回る「逆転」が起きている
④利率が決まっている回まで比べると、2016年1月〜2026年4月に買った分はどの月も変動10年のほうが利子が多い。逆転が起きた2026年5月以降に買った分は、今のところ固定5年のほうが多い
⑤100万円を固定5年で買うと、5年間の利子は税引後で約95,000円
2026年10月募集の個人向け国債の金利
| タイプ | 利率(年・税引前) | 税引後 | 満期 |
|---|---|---|---|
| 固定5年(第187回) | 2.39% | 1.9044715% | 2031年11月15日 |
| 固定3年(第197回) | 2.07% | 1.6494795% | 2029年11月15日 |
| 変動10年(第199回) | 2.05%(初回) | 1.6335425% | 2036年11月15日 |
| 項目 | 内容 |
|---|---|
| 募集期間 | 2026年10月8日(木)〜10月30日(金) |
| 発行日 | 2026年11月16日 |
| 利子を受け取る日 | 毎年5月15日と11月15日 |
| 買える金額 | 1万円から1万円単位 |
| 取り扱う金融機関 | 872機関(証券会社・銀行・郵便局など) |
| 次回(11月)の募集 | 2026年11月9日〜11月30日 |
税引後の利率は、利子にかかる20.315%の税金を引いたあとの数字です。変動10年の2.05%は最初の半年に使われる利率で、その後は半年ごとに見直されます。
個人向け国債の金利推移|2005年からのグラフ
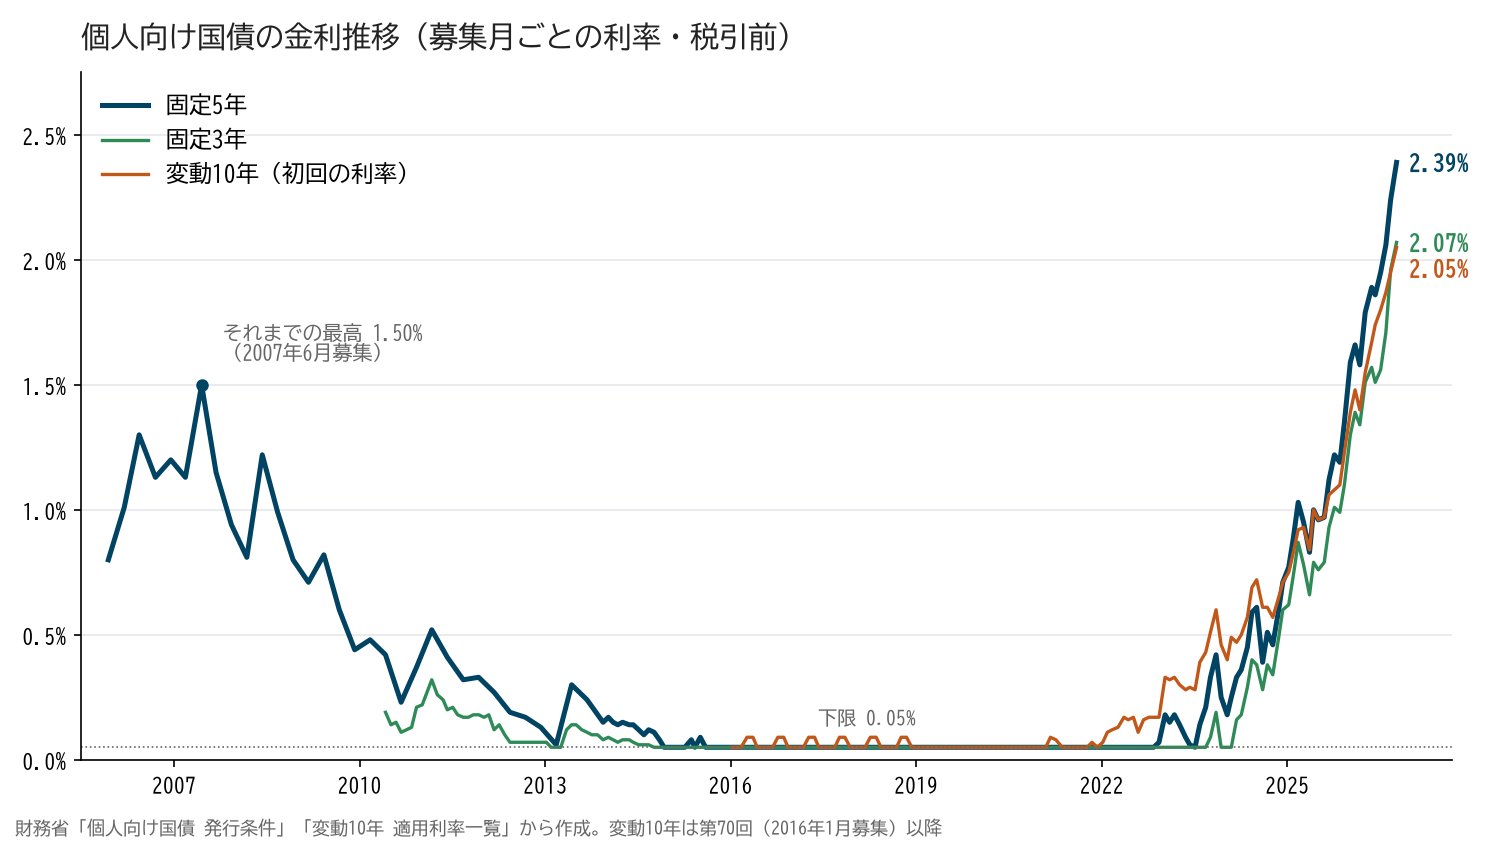
固定5年は2005年12月募集の第1回(0.80%)から始まり、それまでの最高は2007年6月募集の1.50%でした。2015年ごろからは長く下限の0.05%に張り付き、2023年ごろから上がり始めています。2026年1月募集の1.59%でこの最高を約18年半ぶりに超え、8月募集の2.06%で初めて2%台に乗りました。今回の2.39%は187回の中の最高で、2026年に入ってから8回目の最高の更新です。
| 募集月 | 固定5年 | 固定3年 | 変動10年 |
|---|---|---|---|
| 2026年10月 | 2.39% | 2.07% | 2.05% |
| 2026年9月 | 2.24% | 1.96% | 1.95% |
| 2026年8月 | 2.06% | 1.71% | 1.87% |
| 2026年7月 | 1.95% | 1.56% | 1.80% |
| 2026年6月 | 1.86% | 1.51% | 1.74% |
| 2026年5月 | 1.89% | 1.57% | 1.67% |
| 2026年4月 | 1.79% | 1.51% | 1.55% |
| 2026年3月 | 1.58% | 1.34% | 1.40% |
| 2026年2月 | 1.66% | 1.39% | 1.48% |
| 2026年1月 | 1.59% | 1.30% | 1.39% |
| 2025年12月 | 1.35% | 1.10% | 1.23% |
| 2025年11月 | 1.19% | 0.99% | 1.10% |
2025年11月募集からの1年で固定5年は1.19%から2.39%へ、変動10年は1.10%から2.05%へ上がりました。日本の長期金利が上がっているためで、その背景は30年ぶりに日本の長期金利が3%台に突入!今後の株価の影響を解説で取り上げています。
金利の決まり方といつ決まるか
| タイプ | 利率の決め方 | 基準金利の中身 |
|---|---|---|
| 固定5年 | 基準金利−0.05% | 募集開始の2営業日前に、市場の利回りから計算した5年国債の想定利回り |
| 固定3年 | 基準金利−0.03% | 同じ日に計算した3年国債の想定利回り |
| 変動10年 | 基準金利×0.66 | 10年国債の入札の平均落札利回り(半年ごとに見直し) |
3タイプとも利率の下限は0.05%で、市場の金利がどれだけ下がってもこれより低くはなりません。10月募集の基準金利は固定5年が2.44%、固定3年が2.10%、変動10年が3.10%でした。固定5年と固定3年の利率は、募集期間が始まる2営業日前の市場の利回りをもとに計算されます。
変動10年だけ「×0.66」と掛け算になっているため、10年国債の利回りの3分の2ほどしか受け取れません。これが今の逆転の原因です。基準金利になる10年国債の入札の平均落札利回りが3.10%でも変動10年は2.05%にとどまり、5年国債の想定利回り2.44%から0.05%を引いた固定5年のほうが高くなっています。
変動10年と固定5年はどっちが得か|同じ月に買った場合の実績
変動10年は金利が上がれば受け取る利子も増え、固定5年は買った時の利率が満期まで続きます。どちらが得だったかを、財務省が公表している変動10年の適用利率の実績で計算しました。同じ月に100万円ずつ買った場合に、利率が決まっている回までの利子(税引前)を比べています。変動10年は、次の半年の利率が前回の支払いの時点で決まっています。
| 買った月 | 変動10年 | 固定5年 | 差 |
|---|---|---|---|
| 2016年1月 10回分 |
5,750円 初回 0.05% |
2,500円 0.05% |
+3,250円 |
| 2018年1月 10回分 |
5,750円 初回 0.05% |
2,500円 0.05% |
+3,250円 |
| 2020年1月 10回分 |
10,850円 初回 0.05% |
2,500円 0.05% |
+8,350円 |
| 2021年1月 10回分 |
18,900円 初回 0.05% |
2,500円 0.05% |
+16,400円 |
| 2022年1月 10回分 |
34,350円 初回 0.07% |
2,500円 0.05% |
+31,850円 |
| 2022年4月 10回分 |
38,950円 初回 0.13% |
2,500円 0.05% |
+36,450円 |
| 2023年1月 8回分 |
33,150円 初回 0.33% |
7,200円 0.18% |
+25,950円 |
| 2024年1月 6回分 |
30,100円 初回 0.40% |
5,400円 0.18% |
+24,700円 |
| 2025年1月 4回分 |
24,500円 初回 0.75% |
15,400円 0.77% |
+9,100円 |
| 2026年1月 2回分 |
15,950円 初回 1.39% |
15,900円 1.59% |
+50円 |
| 2026年4月 2回分 |
18,000円 初回 1.55% |
17,900円 1.79% |
+100円 |
| 2026年5月 1回分 |
8,350円 初回 1.67% |
9,450円 1.89% |
-1,100円 |
| 2026年10月 1回分 |
10,250円 初回 2.05% |
11,950円 2.39% |
-1,700円 |
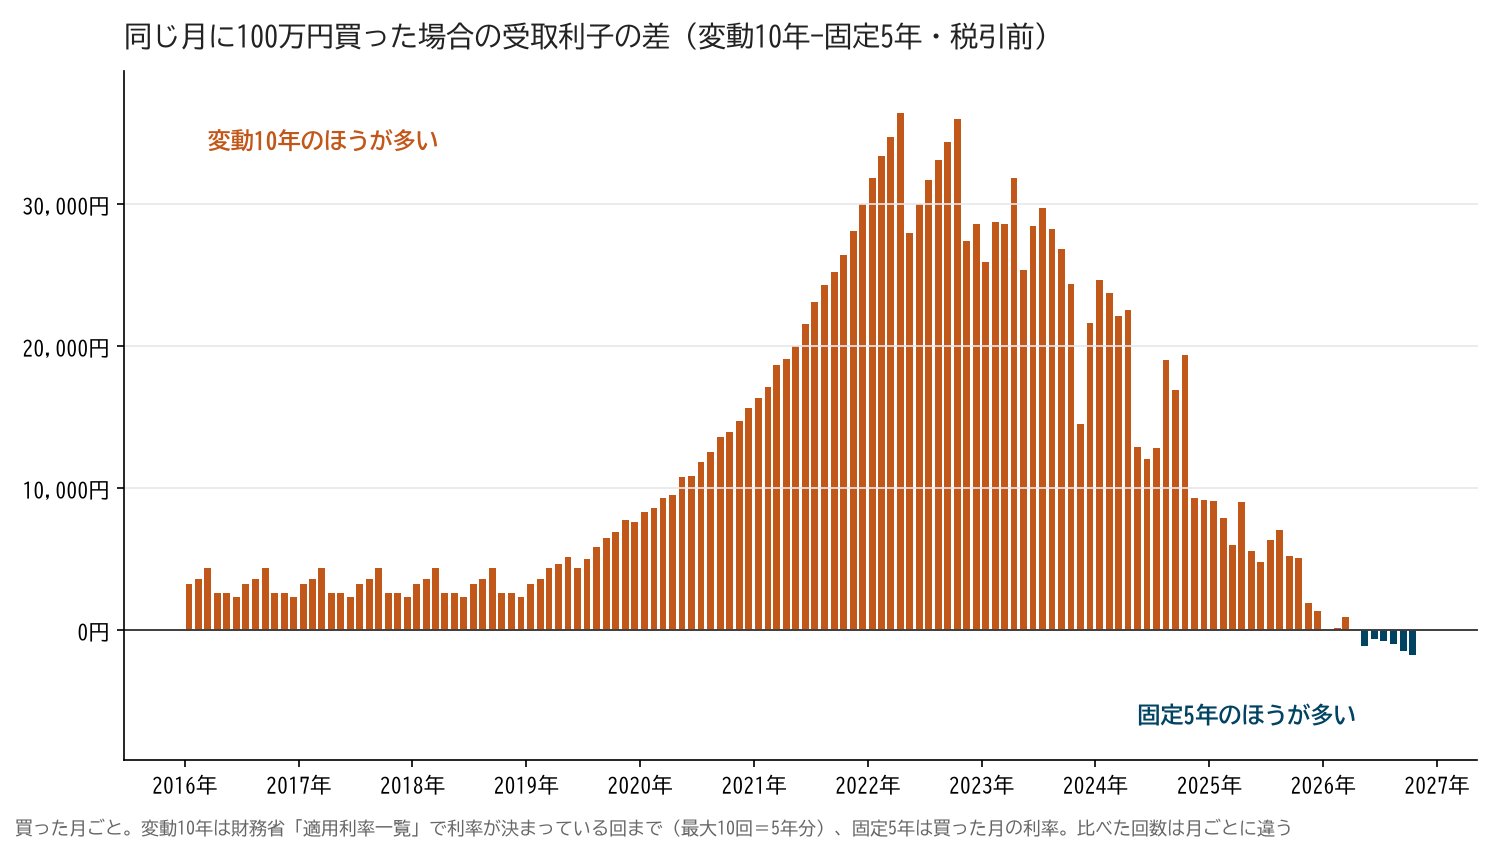
10回分すべての利率が決まっている2016年1月〜2022年4月に買った分は、どの月も変動10年のほうが2,350〜36,450円多くなりました。差が特に大きいのは2022年前後に買った分で、3万円を超える月もあります。固定5年が0.05%前後で固定されたあとに金利が上がり、変動10年だけがその分を受け取れたからです。その後も2026年4月に買った分までは、利率が決まっている回までで変動10年が上回っています。
反対に2026年5月以降に買った分は、まだ1回分の利率しか決まっていませんが、固定5年のほうが600〜1,700円多くなっています。買った時点で固定5年の利率が変動10年を上回っていたためです。
| これからの金利 | 有利になりやすいタイプ | 理由 |
|---|---|---|
| 大きく上がる | 変動10年 | 5年間の平均で固定5年の2.39%を上回るには、10年国債の入札の利回りが平均で約3.62%を超える必要がある(10月は3.10%) |
| 今の水準が続く | 固定5年 | 今は固定5年の利率のほうが高い |
| 下がる | 固定5年 | 今の高い利率を5年間守れる |
どちらが得になるかは、これからの金利の動きで決まります。上の表は「今の利率の差」と「金利の動き」の関係を整理したもので、どちらかを勧めるものではありません。迷う場合は、両方に分けて買う方法もあります。
100万円・1000万円でいくら受け取れるか
受け取る利子の計算(2026年10月募集の利率)
買う金額(1万円単位)
円
タイプ
利子は半年ごとに年利の2分の1を受け取る計算。税金は20.315%。変動10年は今の利率が10年続いた場合の仮の数字で、実際は半年ごとに変わります。初回の利子の端数は考えていません。
| 買う金額 | 固定5年(5年間) | 固定3年(3年間) |
|---|---|---|
| 100万円 | 119,500円 税引後 95,224円 |
62,100円 税引後 49,484円 |
| 300万円 | 358,500円 税引後 285,671円 |
186,300円 税引後 148,453円 |
| 500万円 | 597,500円 税引後 476,118円 |
310,500円 税引後 247,422円 |
| 1000万円 | 1,195,000円 税引後 952,236円 |
621,000円 税引後 494,844円 |
10月募集の固定5年を1,000万円買うと、5年間の利子は税引前で1,195,000円、税引後で約95万円です。元本の1,000万円は満期に全額戻ります。
中途換金のルールと差し引かれる額
個人向け国債は、発行から1年たてば1万円単位でいつでも国に買い取ってもらえます(中途換金)。国が額面で買い取りますが、直前2回分の利子(税引前)に0.79685を掛けた額が差し引かれます。受け取る額は「額面+前回の利払日からの経過利子−この調整額」です。
| 項目 | 内容 |
|---|---|
| 換金できる時期 | 発行から1年たったあと(2回目の利子の支払日以降) |
| 差し引かれる額 | 直前2回分の各利子(税引前)×0.79685 |
| 例外 | 持ち主が亡くなった場合や、災害救助法が適用された大きな災害で被害を受けた場合は1年以内でも換金できる |
10月募集の固定5年を100万円買って1年後以降に換金すると、差し引かれる額のめやすは1年分の利子23,900円×0.79685=約19,045円です。利子は受け取る時に約2割の税金が引かれるので、直前1年分の利子の手取りにあたる額を返す形です。それまでに受け取った利子と合わせれば、元本が減ることはありません。
個人向け国債のメリット
| メリット | 内容 |
|---|---|
| 元本割れがない | 満期には額面が戻る。中途換金でも、それまでに受け取った利子と合わせれば元本は減らない |
| 最低金利が0.05% | 市場の金利が下がっても利率はこれを下回らない |
| 1万円から買える | 1万円単位で買え、毎月募集がある |
| 金融機関が破綻しても国が支払う | 口座のある金融機関が破綻しても、元本と利子は国が支払う |
| 譲渡・相続ができる | 1万円単位で個人間の譲渡や相続ができる |
元本が戻ることと、金融機関が破綻しても国が支払うことの2つは、株や投資信託にはない性質です。証券会社に預けた株が破綻時にどう扱われるかは分別管理とは?証券会社が破綻しても資産が戻る仕組みにまとめています。
デメリット|「やめとけ」と言われる理由
| デメリット | 内容 |
|---|---|
| 1年間は原則換金できない | 急にお金が必要になっても、発行から1年は原則として引き出せない |
| 換金すると利子の一部を返す | 直前2回分の利子×0.79685が差し引かれる |
| 利子に税金がかかる | 20.315%が差し引かれる |
| 固定は金利上昇に取り残される | 買ったあとに金利が上がっても、固定5年・固定3年の利率は変わらない |
| 変動10年は今の利率が低め | 基準金利の0.66倍のため、今は固定5年より低い |
| 大きく増やす商品ではない | 元本が戻る代わりに、株のように値上がりで増えることはない |
「やめとけ」と言われる理由としてよく挙がるものの1つは、金利が0.05%だった時期の「預けても増えない」という評価です。2%台になった今は、増やし方の大小より「1年は動かせない」「固定は金利が上がっても変わらない」の2点のほうが注意点になります。
新窓販国債との違い|10年国債は3.1%
個人でも買える国債には、個人向け国債のほかに「新窓販国債」があります。10月募集の新窓販国債の10年は表面利率3.1%で、個人向け国債より高く見えます。ただし10年は100円39銭で買って満期に100円で戻るため、実際の利回り(応募者利回り)は3.048%です。途中で売るときの扱いも大きく異なります。
| 比べる点 | 個人向け国債 | 新窓販国債 |
|---|---|---|
| 10月募集の利率 | 固定5年 2.39%・変動10年 2.05% | 10年 3.1%(応募者利回り3.048%)・2年 2.0%(同1.923%)。5年は10月15日発表 |
| 買う価格 | 額面100円につき100円 | 10年は100円39銭・2年は100円14銭 |
| 途中で売るとき | 国が額面で買い取る(元本割れなし) | 市場で売る。その時の価格なので売却損が出ることがある |
| 最低金利の保証 | 0.05% | なし |
新窓販国債は、途中で売るとその時の市場価格になり、金利が上がっていれば値下がりしています。金利が上がると債券の価格が下がる理由は債券とは?金利が上がると価格が下がる理由を解説で説明しています。満期まで持ち切れるかどうかが選ぶときの分かれ目です。
個人向け国債の買い方
| 手順 | やること |
|---|---|
| 1. 口座を開く | 証券会社・銀行・郵便局などで国債を管理する口座を開く。本人確認書類とマイナンバーが要る |
| 2. 募集期間を確かめる | 毎月募集があるが、金融機関によって扱うタイプや受付期間が違う |
| 3. 申し込む | タイプと金額を選んで申し込み、代金を払う |
| 4. 発行日から利子がつく | 10月募集は11月16日発行。利子は毎年5月15日と11月15日に受け取る |
金融機関によっては、口座の開設や維持に手数料がかかる場合があります。購入額に応じて現金がもらえるキャンペーンを行う金融機関もあるので、申し込む前に条件を確かめておくと損がありません。
まとめ
| ポイント | 内容 |
|---|---|
| 10月募集の金利 | 固定5年2.39%・固定3年2.07%・変動10年2.05% |
| 水準 | 固定5年は発行開始以来の最高。3タイプそろって2%超えは初めて |
| 変動と固定 | 今は固定5年のほうが高い。変動10年が追いつくには10年国債の利回りがさらに大きく上がる必要がある |
| 中途換金 | 1年たてば可能。直前2回分の利子×0.79685が差し引かれる |
| 申込 | 10月30日まで。次回は11月9日〜30日 |
個人向け国債の金利は毎月見直されます。このページの表とグラフは、財務省が新しい発行条件を公表するたびに更新する予定です。個人向け国債の税の優遇をめぐる議論と株価への影響は個人向け国債の税優遇は株価にどう影響するかで取り上げています。
次に読むなら
→ 30年ぶりに日本の長期金利が3%台に突入!今後の株価の影響を解説
個人向け国債の税優遇の議論と株価への影響を知りたいなら
→ 個人向け国債の税優遇は株価にどう影響するか