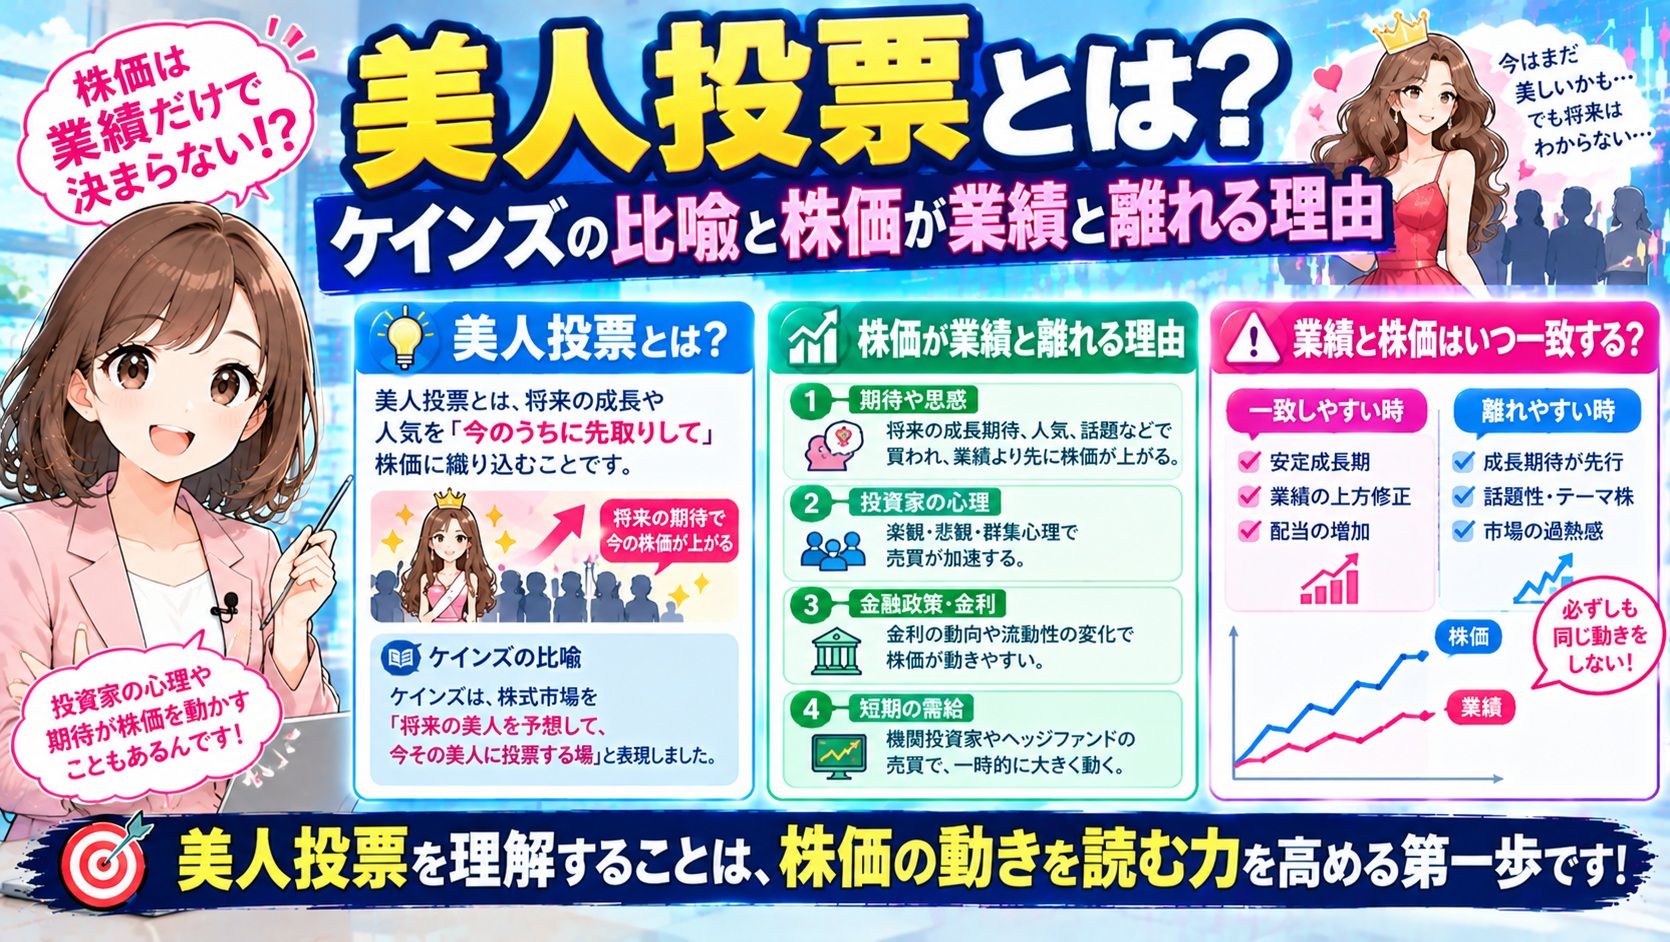
美人投票とは、株式投資では「自分が良いと思う銘柄ではなく、他の投資家が買うと思う銘柄を選ぶ」という考え方を表した言葉です。経済学者のジョン・メイナード・ケインズが用いた比喩に由来します。
この言葉がよく引かれるのは、株価が業績と離れて動く理由を、たった一言で説明できるからです。良い会社の株が上がるとは限らず、多くの人が買うと思われた株が上がる。この違いを理解できるかどうかで、相場の見方は大きく変わります。
この記事では、ケインズの原典にある「推理の段階」という考え方まで踏み込み、SNSで注目が可視化された現在の相場で、この比喩がどう働いているかを解説します。
この記事でわかること
・「推理の段階」という考え方(何次まで読むか)
・株価が業績と離れて動く仕組み
・テーマ株・材料株で起きていること
・美人投票が行き過ぎたときの結末
・SNSで注目が見えるようになって何が変わったか
・自分の判断と市場の判断を分けて書く方法
美人投票とは?ケインズの比喩
もとになったのは、ケインズが1936年に著した『雇用・利子および貨幣の一般理論』の中で示した例え話です。
| 項目 | 内容 |
|---|---|
| たとえ話 | 新聞の紙面に並んだ多数の写真から、応募者が数人を選ぶコンテスト |
| 賞の条件 | 応募者全体の平均的な好みに最も近い選び方をした人が賞をもらう |
| 起きること | 自分の好みではなく、他人が選びそうな顔を選ぶようになる |
| 株式市場との対応 | 良い会社ではなく、他人が買うと思われる会社を買う |
重要なのは、賞の条件が「最も美しい人を当てること」ではなく「平均的な好みを当てること」だという点です。この条件のもとでは、自分の美的感覚は勝つための材料になりません。
ケインズが示した「推理の段階」
この比喩の本質は、ここから先にあります。ケインズは、応募者が単に「他人の好み」を考えるだけで終わらないと指摘しました。
| 段階 | 考えていること | 株式市場での言い方 |
|---|---|---|
| 第1段階 | 自分が最も良いと思うものを選ぶ | 自分の分析で割安な銘柄を買う |
| 第2段階 | 他人が良いと思うものを選ぶ | 人気が出そうな銘柄を買う |
| 第3段階 | 「他人が良いと思うだろう」と他人が考えるものを選ぶ | 人気が出ると皆が思う銘柄を買う |
| 第4段階以降 | さらにその先を読む | 短期の思惑の読み合い |
ケインズは、実際の投資家の多くが第3段階にいると述べ、さらに第4・第5段階を実践する者もいると書いています。
つまり相場では「何が正しいか」ではなく「みんなが何を正しいと思うと、みんなが思っているか」を読み合っている場面がある、ということです。
株価が業績と離れて動く仕組み
美人投票の考え方は、日常的に起きる次のような現象を説明します。
| 現象 | 美人投票による説明 |
|---|---|
| 好決算なのに株価が下がる | 市場の期待(コンセンサス)を下回った。比べる相手は前年ではなく予想 |
| 赤字なのに株価が上がる | 「思ったより悪くない」と多くの人が判断した |
| 割安な株が割安のまま | 多くの人が注目しなければ、買いは集まらない |
| 材料が出た瞬間に売られる | 先回りしていた投資家が、集まった買いに売り向かった |
最初の項目が1番多い誤解です。決算の良し悪しを決めるのは前年との比較ではなく、市場が事前に織り込んでいた水準との差です。この点はコンセンサスの記事で詳しく扱っています。
4番目のような「材料で売られる」現象は、カタリストが織り込み済みだった場合に起こります。
テーマ株・材料株で起きていること
美人投票が最も分かりやすい形で現れるのが、テーマ株の物色です。
| 段階 | 起きること |
|---|---|
| 1 | あるテーマが注目され、中心的な銘柄が買われる |
| 2 | 「次に買われるのはどれか」を探す動きが出る(関連銘柄への波及) |
| 3 | 事業との関連が薄い銘柄まで買われる |
| 4 | 関心が薄れると、関連が薄い銘柄から急速に下げる |
3段階目は、業績とはほとんど関係がありません。「このテーマなら、次はこの銘柄が買われるだろうと、みんなが考えるはずだ」という第3段階の推理そのものです。
この局面で最も損をしやすいのは、段階4の直前に参加した投資家です。値動きの構造はイナゴの記事で解説しています。
美人投票が行き過ぎるとどうなるか
参加者全員が他人の判断を読み合う状態が続くと、価格を支える根拠が失われます。
「なぜ買うか」を説明できる
期待が外れても下値の目安がある
誰も価値を計算していない
下値の目安がない
右側の状態では、買いが止まった瞬間に価格を支えるものが何もありません。バブルと呼ばれる局面で下落が急になるのは、この構造によるものです。
過去の下落局面がどこまで下げたかは半値八掛け二割引の記事で実測を掲載しています。バブル崩壊級の下落では、高値の36〜38まで下げた例が複数あります。
ファンダメンタルズ分析は無意味なのか
ここは誤解されやすい点です。美人投票の比喩は、企業分析が無意味だという主張ではありません。
| 時間軸 | 株価を決めるもの | 有効な考え方 |
|---|---|---|
| 短期(数日〜数か月) | 需給と期待 | 美人投票の視点が効く |
| 長期(数年) | 利益の水準と成長 | 企業分析が効く |
ケインズ自身、この比喩を「投機」の説明として書いており、企業の将来収益を予想する「企業活動」と区別しています。問題は両者を混同することです。
企業分析で買った銘柄が短期で下がったときに、美人投票の理屈で動いてしまう。あるいは短期の思惑で買った銘柄が下がったときに、業績を理由に持ち続けてしまう。この取り違えが、最も損失につながりやすい形です。
整理すると、銘柄は次の4つに分かれます。
| みんなが買うと思う | みんなが買わないと思う | |
|---|---|---|
| 業績が良い | 短期・長期とも候補。ただし織り込み済みの可能性を確認する | 長期向き。注目されるまで待つ覚悟がいる |
| 業績が良くない | 短期の思惑のみ。撤退価格を必ず決める | 買う理由がない |
右上と左下は、まったく違う扱いが必要な銘柄です。それを同じ「保有株」として同じように扱うと、待つべき銘柄で撤退し、撤退すべき銘柄で待つことになります。
SNS時代の美人投票
ケインズの時代と現在で決定的に違うのは、「みんなが何に注目しているか」が見えるようになったことです。
| 項目 | かつて | 現在 |
|---|---|---|
| 他人の注目の把握 | 出来高や値動きから推測 | SNSの投稿数として直接見える |
| 情報の伝わる速さ | 数日 | 数分 |
| 推理の段階 | 第3段階まで | さらに先まで進みやすい |
| 注目の持続 | 比較的長い | 短い。移り変わりが速い |
注目が可視化されたことには、両面があります。「みんなが見ているもの」を確認しやすくなった一方で、その情報を全員が同時に見ているため、優位性にはなりません。
さらに、可視化された注目そのものを作り出そうとする動きも生まれます。SNSでの発信の見分け方は株のX活用術と株クラの記事で扱っています。
実務でどう使うか
比喩を知るだけでは判断は変わりません。行動に落とすなら、次の3つが実用的です。
| # | やること | 効果 |
|---|---|---|
| 1 | 自分の予想と市場の予想を分けて書く | 「良い会社」と「上がる株」を混同しなくなる |
| 2 | 買う前に「短期の思惑か、長期の業績か」を決める | 下がったときの対処が一貫する |
| 3 | 買う理由が「みんなが買っているから」だけになっていないか確認する | 下値の目安がない銘柄を避けられる |
1つ目は紙に書くだけで効果があります。「この会社の利益は伸びると思う」と「この株は来月上がると思う」は別の判断です。両方を同時に書き出すと、自分がどちらの理由で買おうとしているのかがはっきりします。
指標から企業を見る手順はファンダメンタルズ分析の記事で整理しています。
美人投票に関するよくある質問
まとめ
美人投票の3行まとめ
・ケインズは多くの投資家が第3段階の推理にいると指摘した
・短期は美人投票、長期は業績。混同したときに損失が大きくなる
美人投票という比喩が90年近く引用され続けているのは、それが相場の一面を的確に言い当てているからです。良い会社の株が上がるとは限らず、多くの人が買うと思われた株が上がる。
ただしケインズは、この比喩を投機の説明として書いており、企業の価値を分析する行為を否定してはいません。使い分けが要点です。
次に銘柄を買うときは、「この会社は良い会社か」と「この株は買われるか」を、別々の行に分けて書いてみてください。2つの答えが違ったときこそ、この比喩が役に立つ場面です。
あわせて読みたい
※ 本記事は相場の考え方の解説を目的としたもので、特定の銘柄の売買や投資手法を推奨するものではありません。投資判断はご自身の責任でお願いします。