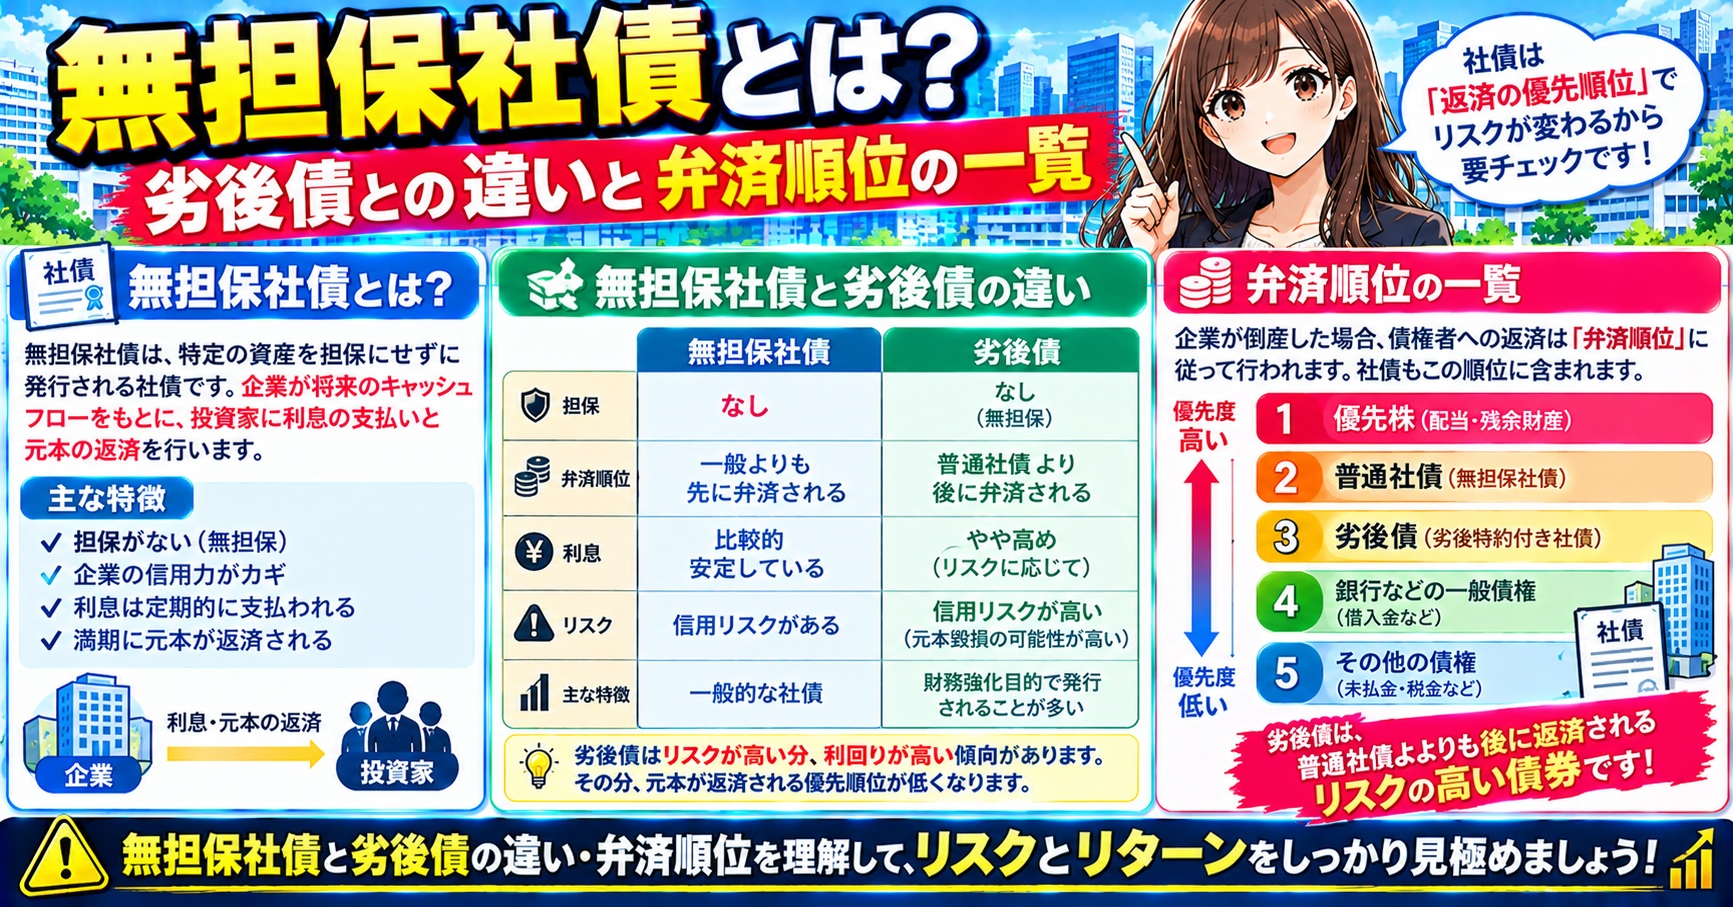
無担保社債とは、担保を付けずに発行される社債のことです。会社が倒産しても、優先的に回収できる財産があらかじめ確保されていません。
危なそうに聞こえますが、現在の日本で発行される事業会社の社債は、ほとんどが無担保社債です。
この記事では、その理由と、倒産したときに誰が先に回収できるのかという弁済順位を整理します。
この記事でわかること
・倒産したとき誰が先に回収できるか(弁済順位)
・劣後債との決定的な違い
・投資適格と投機的格付けの境界線
・社債発行が株価にどう影響するか
無担保社債とは
無担保社債(読み方:むたんぽしゃさい)とは、特定の財産を担保に取らずに発行される社債です。
→ 倒産時、その財産から優先的に回収できる
無担保社債 担保となる財産がない
→ 倒産時、他の一般債権者と同じ立場で分け合う
投資家が頼りにできるのは発行会社の信用力そのものだけです。だからこそ格付けが重要になります。
社債そのものの仕組みは社債とはで解説しています。
なぜ日本の社債はほぼ無担保なのか
かつての日本では、社債といえば担保付きが原則でした。これは制度として決まっていたものです。
戦後の日本では、社債発行に「適債基準」という要件があり、発行できる企業が限られていました。
さらに担保を付けることが原則とされていました。
→ 1996年に適債基準と有担保原則が撤廃され、無担保社債が主流になりました。
撤廃されたことで企業は担保を用意せずに機動的な資金調達ができるようになり、投資家は格付けで判断する市場へ移行しました。
その結果、社債市場は拡大を続けています。2025年度の国内普通社債の発行額は15兆8,632億円と、統計開始以来の最高を記録しました(日本経済新聞)。
社債間限定同順位特約とは
無担保社債の多くには、この特約が付いています。名前は難しいですが、中身は単純です。
発行会社が他の社債に担保を付けた場合には、この社債にも同じ順位の担保を付けるという約束。
→ 後から発行される社債にだけ有利な条件が付くのを防ぐ仕組み
これがないと、先に無担保社債を買った投資家が、後から発行された担保付社債の投資家に順位で追い抜かれてしまいます。
ただし守備範囲は「社債どうし」に限られます。銀行からの借入に担保が付くことまでは防げません。
倒産したときの弁済順位
ここが無担保社債を理解するうえで最も重要な部分です。会社が倒産したとき、財産は決まった順番で分配されます。
| 順位 | 誰が | 回収の見込み |
|---|---|---|
| 1 | 担保付債権者 | 担保の範囲で優先的に回収 |
| 2 | 税金・給料などの優先債権 | 法律で優先される |
| 3 | 無担保社債・銀行借入・買掛金 | 残った財産を按分。全額戻らないことが多い |
| 4 | 劣後債 | 3が全額弁済されたあとでないと回収できない |
| 5 | 優先株の株主 | ほとんど残らない |
| 6 | 普通株の株主 | 最後尾。通常はゼロ |
無担保社債は3番目です。株主よりはずっと有利ですが、担保付債権者には勝てません。
この順位の感覚は、株式投資にも直結します。株主は常に最後尾にいるということを、この表は示しています。
劣後債との違い
| 項目 | 無担保社債 | 劣後債 |
|---|---|---|
| 担保 | なし | なし |
| 弁済順位 | 一般債権と同じ | 一般債権より後ろ |
| 利率 | 相対的に低い | 高い(リスクの対価) |
| 発行体 | 幅広い事業会社 | 金融機関や大手企業が中心 |
| 発行の狙い | 通常の資金調達 | 資本に近い性質を持たせて財務指標を改善する |
劣後債は「無担保よりさらに後ろ」という位置づけです。利率が高いのは、その分だけリスクを引き受けているからにほかなりません。
格付けの見方
無担保社債は担保がないため、発行会社の信用力を測る格付けが判断の中心になります。
| 記号の例 | 区分 | 意味 |
|---|---|---|
| AAA・AA | 投資適格 | 信用力が非常に高い |
| A・BBB | 投資適格 | 十分な信用力があるとされる水準 |
| BB以下 | 投機的格付け | 信用リスクが高い。ハイイールド債とも呼ばれる |
※ 記号の表記は格付会社によって異なります(Baa・Ba などの表記を使う会社もあります)。
実務上1番重要な線はBBBとBBの間です。ここをまたいで格下げされると、投資適格債しか買えない機関投資家が売却を迫られ、価格が大きく下がることがあります。
個人が買える社債との関係
個人向けに販売される社債の多くも無担保社債です。
① 格付け BBB以上かどうか
② 劣後特約の有無 「劣後」と付いていれば順位は後ろ
③ 償還期限 途中で売ると値下がりすることがある
④ 期限前償還条項 会社の都合で早く償還される可能性
利率の高さだけで選ばないでください。利率が高いのは、その分だけリスクを引き受けているという意味です。
償還の仕組みは償還とはで解説しています。
無担保社債のリスク
| リスク | 中身 |
|---|---|
| 信用リスク | 発行会社が破綻すれば元本が戻らない。担保がないため回収率は低い |
| 価格変動リスク | 市場金利が上がると債券価格は下がる |
| 流動性リスク | 途中で売りたくても買い手が付かないことがある |
| 格下げリスク | 投資適格から外れると売り圧力が一気に強まる |
金利と債券価格の関係は債券とはで図解しています。
企業が無担保社債を選ぶ理由
・担保を用意する手間とコストがない
・銀行借入より低い金利で調達できることがある
・返済期限と金額を自分で設計できる
・銀行に依存しない資金調達手段を持てる
・株式と違い希薄化が起きない
・満期に必ず現金で返済しなければならない
・利息の支払いが業績にかかわらず発生する
・格付けが低いと発行できない、または高金利になる
・有利子負債が増え、財務指標が悪化する
最後のメリットが重要です。増資と違って株数が増えないため、1株あたりの利益は薄まりません。
社債発行は株価にどう影響するか
| 見方 | 中身 |
|---|---|
| 中立〜好感 | 希薄化がない/低金利で調達できた/成長投資に使う |
| 嫌気される | 借金の借り換えが目的/金利が高い/財務がすでに悪化している |
一般に、社債発行は増資よりも株価への影響が小さくなります。株数が増えないためです。
ただし転換社債(CB)は別です。株式に転換される可能性があるため、将来の希薄化が意識されて株価が下がりやすくなります。
※ 本記事は金融商品の解説であり、特定の銘柄や売買を推奨するものではありません。投資判断はご自身の責任でお願いします。
無担保社債に関するよくある質問
まとめ
無担保社債は「会社の信用力だけを担保にした借金」です。判断材料は担保ではなく格付けと弁済順位になります。
この記事のまとめ
・1996年に適債基準と有担保原則が撤廃されて主流になった
・弁済順位は担保付債権→優先債権→無担保社債→劣後債→株主
・株主は常に最後尾にいる
・社債間限定同順位特約は「後発の社債に抜かされない」ための約束
・格付けはBBBとBBの間が決定的な境界線
・2025年度の国内普通社債発行額は15兆8,632億円で過去最高
・社債発行は増資と違い希薄化が起きない
次に読むなら
→ 転換社債(CB)とは?発行で株価が下がる理由と乖離率
社債と株式の違いと、金利が上がる局面での注意点はこちらで解説しています。
→ 社債とは?株式との違いと金利上昇時の注意点
社債を多く出している会社の借金の重さは、有利子負債自己資本比率で測れます。
→ 有利子負債自己資本比率とは?目安と金利上昇で変わる見方