SKEW指数(スキュー指数)は、米国のシカゴ・オプション取引所(Cboe)が出している「S&P500が1か月のうちに大きく急落することへの備え」の強さを表す指数です。100は値動きに偏りがない(正規分布の)場合の値で、急落に備える保険(プットオプション)が買われるほど数字が上がります。暴落(ブラックスワン)への備えを映すことから「ブラックスワン指数」と呼ばれることもあります。
そのSKEW指数が2026年10月16日に168.59まで上がりました。1990年からの9,246日の中で上から0.3%に入る高さで、168.59以上になったのは2025年2月20日以来です。では、SKEWが高いと本当に株は急落しやすいのでしょうか。Cboeの公表データとS&P500の日足で数えてみました。
先に結論
②1990年からの9,225日では、SKEWが高い日ほど、その後1か月以内に10%以上下げた割合は小さかった(120未満で4.7%、150以上で0.3%)
③大きな急落の前のSKEWは、高いとは限らなかった。6回のうち直近1年の上位1割は3回で、2008年9月8日は109.1(下から1.6%)
④SKEWの平均は1990年代の115.9から2020年以降の139.6へ上がっている。「140を超えたら警戒」は今の水準に合わない
⑤急落の起きやすさはVIXのほうがはっきり出る。VIXが30以上の日は1か月以内に10%以上下げた割合が15.9%
SKEW指数とは|S&P500の「急落への備え」を数字にしたもの
株価の値動きは、平らな山の形(正規分布)にはなりません。上がるときは少しずつで、下がるときは一気に大きく下がる、という偏りがあります。この偏りを統計では「歪度(わいど)」と呼び、英語では skew(スキュー)です。
SKEW指数は、S&P500のオプションの値段から、市場がこの先30日の値動きにどれだけ「下への偏り」を見込んでいるかを計算したものです。急落に備えて、今の株価より大きく下の価格で売る権利(アウト・オブ・ザ・マネーのプットオプション)が多く買われると、SKEWは上がります。
| SKEWの値 | 意味 |
|---|---|
| 100 | 値動きが正規分布どおりで、下への偏りを見込んでいない |
| 100より上 | 大きな下落の起きやすさを、正規分布より高く見込んでいる |
| 高いほど | 急落に備える保険(プット)に高い値段が付いている |
同じCboeが出す恐怖指数(VIX)は、上下を問わない値動きの大きさを表します。SKEWはその中でも「下に大きく外れる」ことへの備えに絞った指数です。VIXの読み方は恐怖指数(VIX)とは?水準の読み方と2024年8月の急騰にまとめています。
10月16日に168.59|1990年からの位置
| 項目 | 値 |
|---|---|
| 2026年10月16日 | SKEW 168.59(VIX 19.99) |
| 1990年からの順位 | 9,246日の中で上から0.3% |
| これまでの最高 | 183.12(2025年2月18日) |
| 168.59以上だった日 | それまでに24日。直近は2025年2月20日 |
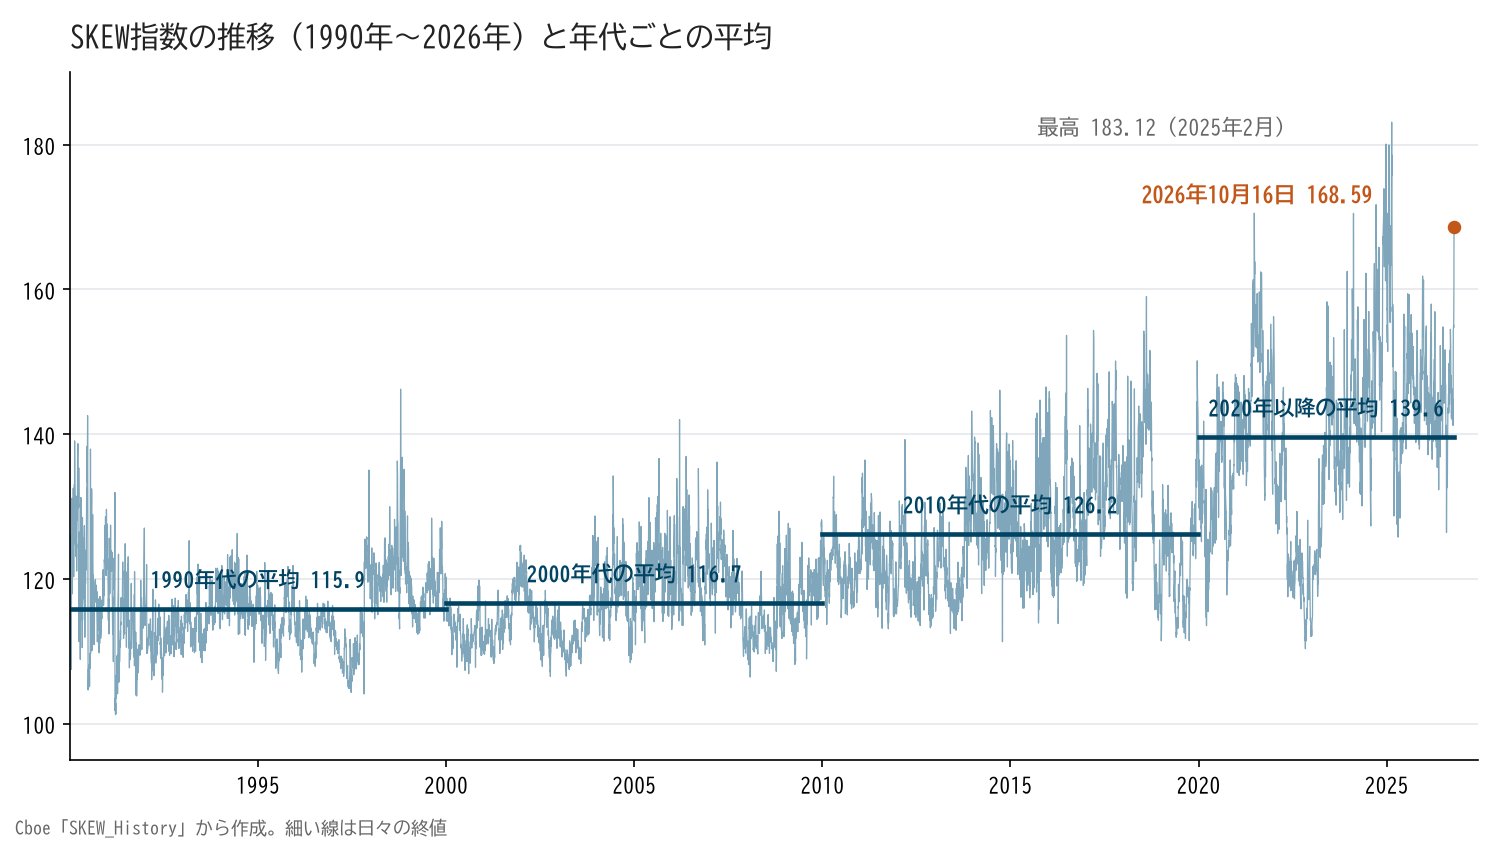
グラフで分かるとおり、SKEWは1990年代には110〜120台で動いていました。2010年代の後半から大きく上がり、2020年以降は150を超える日も珍しくなくなっています。
計算のしかた|SKEW=100−10×S
Cboeの白書によると、SKEWはS&P500の30日間の対数リターンの歪度を、オプションの値段から計算した値(S)をもとに作られています。Sはふつうマイナスの値をとり、変化の幅も小さいため、指数として見やすいように次の式で直しています。
SKEW = 100 − 10 × S
Sがマイナスに大きくなるほど(下への偏りが強いほど)、SKEWは大きくなります。Sが0、つまり偏りがなければSKEWは100です。白書では1990〜2010年の範囲を最小101・最大147と紹介していて、その後の値はこの範囲を大きく超えています。
目安はいくつか|平均は30年で約24ポイント上がった
「SKEWが140を超えたら警戒」という目安を見かけることがあります。ところが年代ごとに平均を取ると、SKEWの水準そのものが上がってきています。
| 年代 | 平均 | 真ん中の値 | 上位10%の境目 | 最高 |
|---|---|---|---|---|
| 1990年代 | 115.9 | 115.3 | 122.5 | 146.2 |
| 2000年代 | 116.7 | 116.0 | 123.5 | 142.0 |
| 2010年代 | 126.2 | 124.8 | 137.7 | 159.0 |
| 2020年以降 | 139.6 | 140.1 | 154.4 | 183.1 |
2020年以降は平均が139.6で、140を超えた日がおよそ50.4%と半分を占めます。1990年代の感覚で決めた目安を今に当てはめると、2日に1日は「警戒」になってしまいます。今のSKEWが高いかどうかは、決まった数字ではなく直近数年の中での位置で見るのが実態に合った見方です。
Cboeの表で読む「1か月で急落する確率」
Cboeは白書の中で、SKEWの値を「1か月のS&P500のリターンが平均より2標準偏差・3標準偏差以上下に外れる確率」に置き換えた表を出しています。下げ幅の大きさはVIXから見積もります。
| SKEW | 2標準偏差以上の下落 | 3標準偏差以上の下落 |
|---|---|---|
| 100 | 2.30% | 0.15% |
| 110 | 5.00% | 0.74% |
| 120 | 7.70% | 1.33% |
| 130 | 10.40% | 1.92% |
| 140 | 13.10% | 2.51% |
| 145 | 14.45% | 2.81% |
SKEWとVIXから「1か月で何%下げる確率」をCboeの表で読む
SKEW指数
VIX指数
Cboeの白書の表(SKEW100〜145)の傾きで計算。145を超える値は表を延長した目安です。下げ幅はVIXを1か月分に直した値の2倍・3倍。Cboeの確率はオプションの値段から出した「リスク調整後」の見積もりで、実際に起きた頻度はこれよりずっと低かった(本文の実測を参照)。
この確率は、オプションの値段から逆算した「リスク調整後」の見積もりで、実際の起きやすさそのものとは別物です。保険料が乗るぶん、高めに出やすいと考えられます。白書の表は145までなので、それより上は表の傾きを延長した目安として見てください。実際にどれくらい起きたのかは次の章で確かめます。
実測|SKEWが高い日のあと、S&P500は急落したか
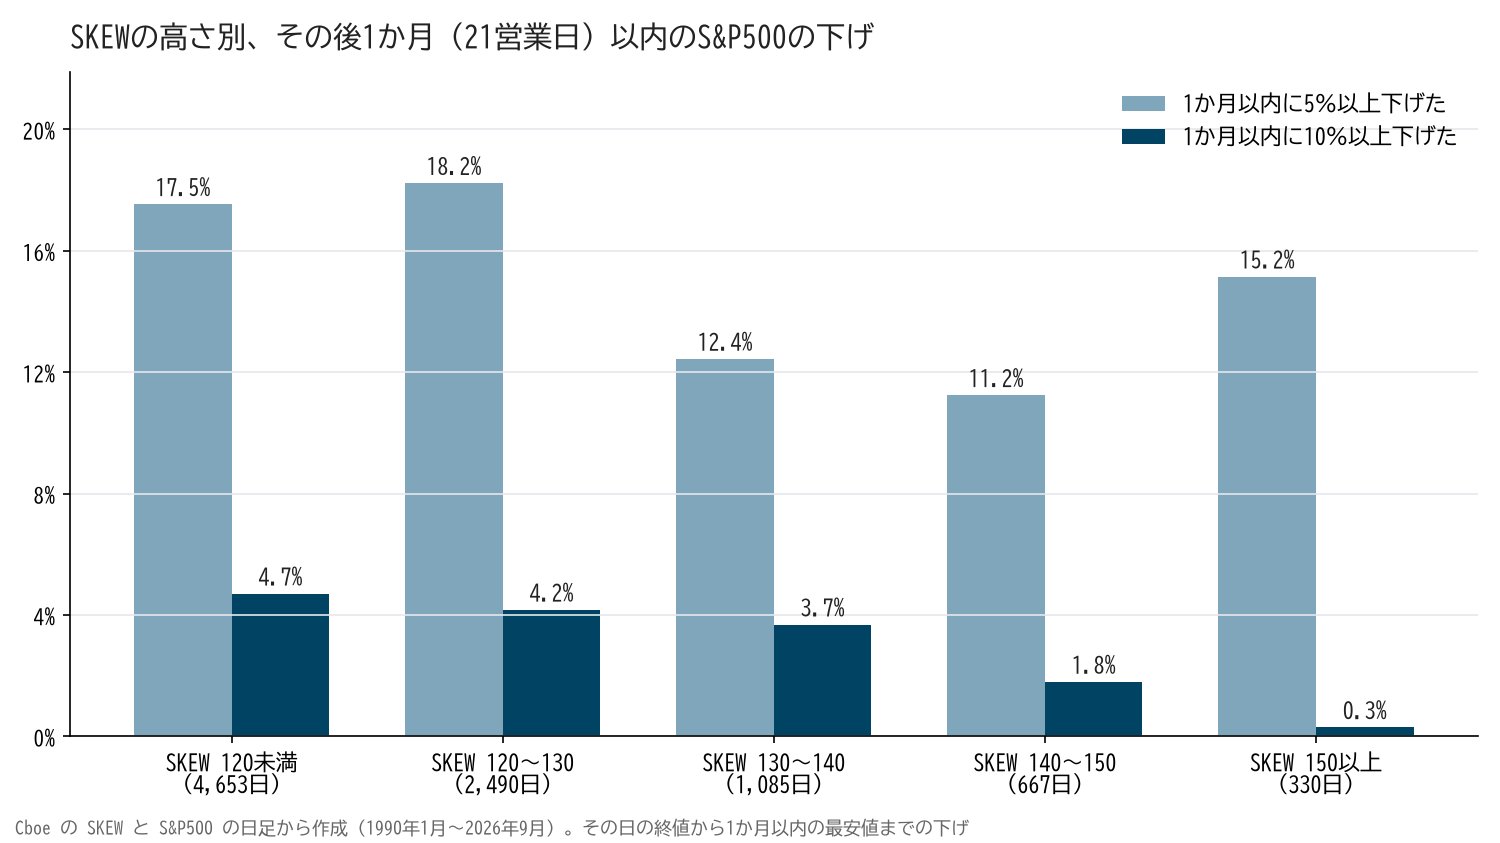
1990年1月から2026年9月まで、その後1か月(21営業日)の値動きが分かる9,225日を集めました。その日のSKEWの高さごとに、終値で見た1か月以内の最安値までの下げを数えています。データのない日は除いています。
| その日のSKEW | 日数 | 1か月以内に5%以上下げた | 10%以上下げた | 1か月後の平均騰落 |
|---|---|---|---|---|
| 120未満 | 4,653日 | 17.5% | 4.7% | +0.86% |
| 120〜130 | 2,490日 | 18.2% | 4.2% | +0.60% |
| 130〜140 | 1,085日 | 12.4% | 3.7% | +0.96% |
| 140〜150 | 667日 | 11.2% | 1.8% | +1.15% |
| 150以上 | 330日 | 15.2% | 0.3% | +0.59% |
SKEWが高い日ほど、1か月以内に10%以上下げた割合は小さくなっていました。150以上の330日のうち、10%以上下げたのは1日(2025年2月19日)だけで、割合は0.3%です。その日のSKEWとその後1か月の騰落の相関を取ると-0.005で、ほぼ関係がないという結果でした。
SKEWが高いときは、多くの投資家がすでに保険を買って身構えている状態と受け取ることもできます。慌てて売る人が少ないぶん、下げが一気に広がりにくいという見方です。ただし150以上の日の多くは2021年・2024年・2025年に集まっていて、上昇相場の一部の時期に偏っている点にも注意が要ります。
Cboeの見積もりと、実際に起きた頻度
前の章の表の確率と、実際に「1か月のリターンが2標準偏差以上下に外れた」頻度を比べました。標準偏差はその日のVIXを1か月分に直して使っています。
| その日のSKEW | Cboeの表から計算した確率(平均) | 実際に起きた頻度 |
|---|---|---|
| 120未満 | 6.2% | 1.1% |
| 120〜130 | 8.8% | 0.9% |
| 130〜140 | 11.7% | 1.8% |
| 140〜150 | 14.3% | 0.6% |
| 150以上 | 17.7% | 0.6% |
140〜150と150以上の行のうち、SKEWが145を超える日は白書の表を延長して計算しています。どの水準でも、実際に起きた頻度はCboeの見積もりを大きく下回りました。全体では1.1%です。Cboeの確率は「保険にいくら払ってもよいか」を含んだオプションの値段から出した見積もりで、起きる頻度そのものではないと考えられます。SKEWの数字から確率を読むときは、この差を知っておく必要があります。
大きな急落の前のSKEWは高いとは限らなかった
反対向きにも確かめました。1990年以降で、その後1か月のうちに15%以上下げた局面の最初の日を拾い、その日のSKEWが直近1年の中でどのくらいの高さだったかを見ています。
| 日付 | その日のSKEW | 直近1年の中の位置 | その日のVIX | 1か月以内の下げ |
|---|---|---|---|---|
| 2001年8月15日 | 116.7 | 下から93.3% | 20.9 | -16.4% |
| 2002年6月18日 | 113.3 | 下から11.9% | 24.2 | -15.0% |
| 2008年9月8日 | 109.1 | 下から1.6% | 22.6 | -21.4% |
| 2009年1月28日 | 122.4 | 下から96.0% | 39.7 | -15.9% |
| 2011年7月8日 | 119.7 | 下から30.6% | 15.9 | -16.7% |
| 2020年2月6日 | 134.5 | 下から92.9% | 15.0 | -17.9% |
6回のうち、SKEWが直近1年の上位1割に入っていたのは3回でした。残りの3回は直近1年の下から1〜3割ほどの低さで、2008年9月8日は下から1.6%という低い水準から急落しています。SKEWが高いから危ない、低いから安心、のどちらも言い切れないということです。
例外もあります。これまでの最高の183.12を付けた2025年2月18日から見ると、S&P500は1か月後に-7.4%、2025年4月8日までに-18.7%下げました。ただしその底の日のSKEWは135.68まで下がっていて、急落の最中にSKEWが上がり続けたわけではありません。SKEWが160以上だった81日(すべて2021年以降)で見ると、1か月以内に5%以上下げたのは13日で、そのうち12日が2025年2月に集中していました。
VIXとの違い|急落の起きやすさはVIXに出る
| その日のVIX | 日数 | 1か月以内に5%以上下げた | 10%以上下げた |
|---|---|---|---|
| 15未満 | 2,955日 | 6.2% | 0.8% |
| 15〜20 | 2,852日 | 13.6% | 2.2% |
| 20〜30 | 2,682日 | 26.4% | 6.5% |
| 30以上 | 736日 | 34.5% | 15.9% |
同じ期間でVIXの高さごとに数えると、VIXが高い日ほど1か月以内の大きな下げが増えていました。VIXが30以上の日は、10%以上下げた割合が15.9%です。すでに相場が荒れているときに、さらに下げることが多いという当たり前の結果ですが、SKEWよりはっきり差が出ます。
| 比べる点 | VIX(恐怖指数) | SKEW指数 |
|---|---|---|
| 何を表すか | 上下を問わない値動きの大きさの見込み | 下に大きく外れる値動きへの備え |
| 上がる場面 | 株が下がって相場が荒れたとき | 株が落ち着いていても、保険が買われると上がる |
| その後1か月の下げ | 高いほど多い(VIX30以上で10%超の下げ15.9%) | 高いほど10%超の下げは少なかった(150以上で0.3%) |
| その後1か月の騰落との相関 | 0.099 | -0.005(ほぼ関係なし) |
SKEW指数の見方と使い方
| 見ること | ポイント |
|---|---|
| 水準は直近数年の中で見る | 2020年以降は平均139.6。140や150という固定の目安では判断しない |
| VIXと一緒に見る | VIXが低いままSKEWだけ高いなら「落ち着いた相場で保険が買われている」状態 |
| 売買の合図にしない | SKEWの高さとその後1か月の騰落の相関はほぼゼロ |
| 保険の値段として読む | SKEWが高いときは、プットで下落に備える費用も高くなっている |
SKEWは「みんながどれくらい身構えているか」を映す数字です。身構えている人が多いことは分かっても、実際に急落が来るかどうかまでは教えてくれません。米国株のVIXの水準ごとの見方はVIX(恐怖指数)とは?米国株の値動きの読み方にまとめています。
まとめ
| ポイント | 内容 |
|---|---|
| SKEW指数とは | S&P500の1か月先の急落への備えの強さ。SKEW=100−10×S |
| 今の水準 | 2026年10月16日に168.59。1990年以降で上から0.3% |
| 目安 | 平均は1990年代115.9→2020年以降139.6。固定の目安は使いにくい |
| 実測 | SKEWが高い日ほど1か月以内の10%下落は少なかった(150以上で0.3%) |
| 使い方 | VIXと一緒に、相場の身構え具合を見る材料にする |
SKEWが急に上がったというニュースは不安をあおりやすいですが、過去の数字を数えると、それだけで急落を言い当てられたわけではありませんでした。相場の荒れ具合はVIX、身構え具合はSKEW、と役割を分けて見るのが現実的です。
次に読むなら
→ 恐怖指数(VIX)とは?水準の読み方と2024年8月の急騰
米国株の値動きとVIXの関係を日本時間で追いたいなら
→ VIX(恐怖指数)とは?米国株の値動きの読み方