ニデック(6594)の上場廃止の可能性が、これまでになく高まっています。2026年9月30日に提出した2026年3月期の有価証券報告書で、監査法人のPwC Japan有限責任監査法人が2期連続で「意見不表明」としました。翌10月1日の株価は一時1,888円まで下げ、終値は2,100円(−10.8%)でした。
ニデックは2025年10月28日から東京証券取引所の特別注意銘柄に指定されていて、10月末にはその審査に向けた書類を出す予定です。審査で内部管理体制に問題があると判断されれば、原則として上場廃止になります。会社が公表した資料と監査報告書をもとに、何が起きていて、これから何が決まるのかを整理します。
何が起きたのか|監査法人が2期連続で意見不表明
| 項目 | 内容 |
|---|---|
| 有価証券報告書 | 2026年3月期分を2026年9月30日に関東財務局へ提出 |
| 監査法人 | PwC Japan有限責任監査法人 |
| 監査意見 | 連結財務諸表・内部統制とも意見不表明 |
| 前の期 | 2025年3月期の有価証券報告書(2025年9月26日提出)も意見不表明。今回で2期連続 |
| 株価(10月1日) | 一時1,888円(−19.83%)、終値2,100円(−10.8%) |
| 東証の扱い | 2025年10月28日から特別注意銘柄。10月末に内部管理体制確認書を出す予定 |
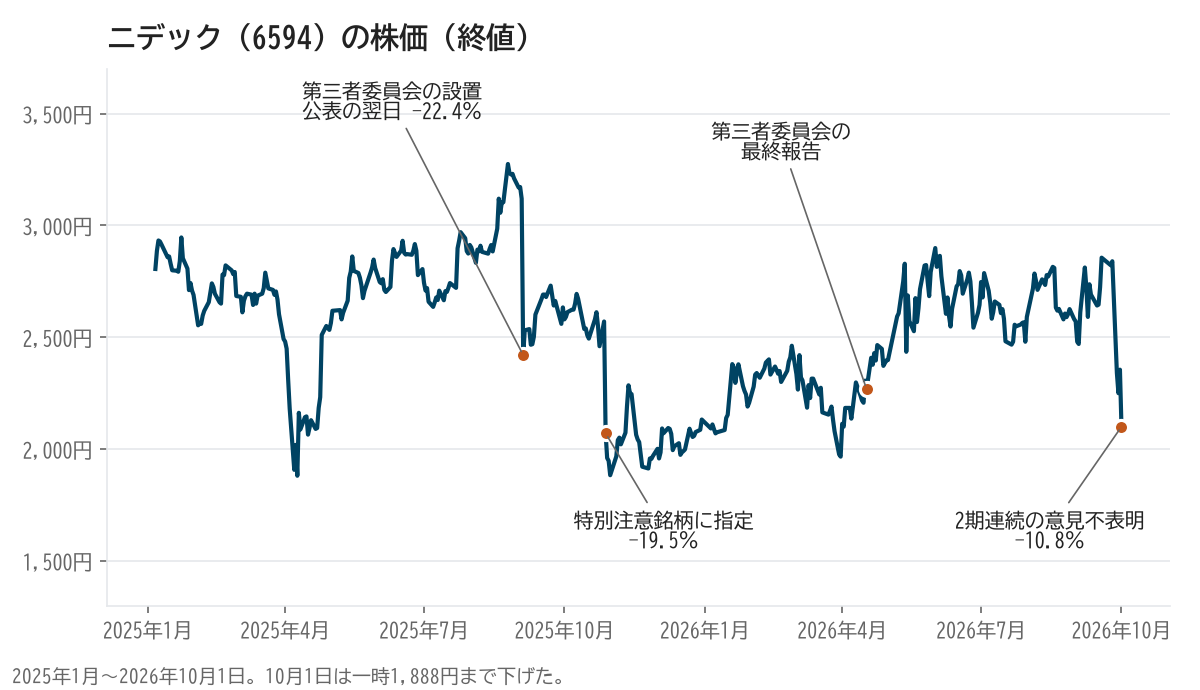
株価は、問題が表に出るたびに大きく下げてきました。第三者委員会の設置が公表された翌日の2025年9月4日は−22.4%、特別注意銘柄に指定された10月28日は−19.5%です。上場廃止への警戒が、そのまま株価に表れています。
「意見不表明」とはどういう意味か
監査法人は、会社が作った決算書が正しいかどうかを調べて意見を出します。意見には4つの種類があり、意見不表明は最も重いものの1つです。
| 監査意見 | 意味 |
|---|---|
| 無限定適正意見 | 決算書は正しく作られている。ほとんどの上場会社はこれ |
| 限定付適正意見 | 一部に問題はあるが、全体としては正しい |
| 不適正意見 | 決算書に重大な誤りがあり、正しくない |
| 意見不表明 | 調べるための材料が足りず、正しいかどうかを判断できない |
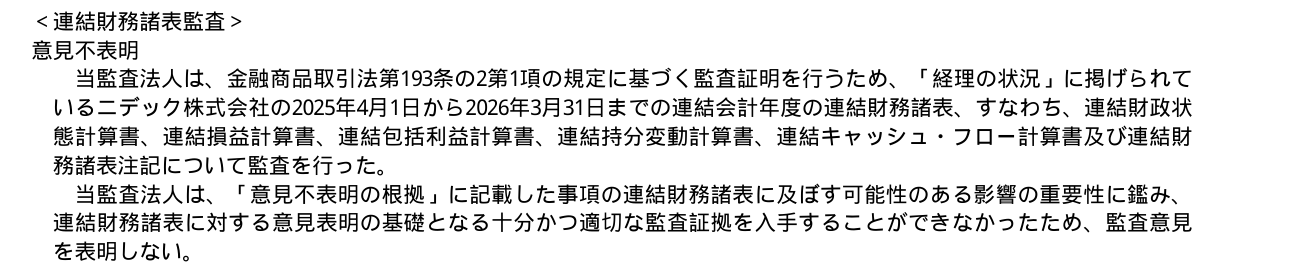
出所:ニデック 有価証券報告書(2026年3月期・2026年9月30日提出)244ページ
監査報告書には、意見の基礎となる「十分かつ適切な監査証拠を入手することができなかったため、監査意見を表明しない」と書かれています。決算書が間違っていると言っているのではなく、正しいかどうかを確かめる手段がないという意味です。投資家にとっては、決算書の数字をそのまま信じてよいのか分からない状態が続いていることになります。
PwCが意見を出せなかった3つの理由
監査報告書の「意見不表明の根拠」には、3つの理由が挙がっています。
| 理由 | 監査報告書に書かれた中身 |
|---|---|
| ①ガバナンス | 不適切な会計処理に関わった役職員への人事上の対応が一部終わっておらず、その一部が今も財務報告の責任ある立場にいる |
| ②減損 | 2026年3月期に計上した約6,322億円の減損損失について、金額と計上した時期が妥当かを確かめる証拠が得られていない |
| ③過去の数字 | 比べるために修正した前の期の数字が、正しく網羅されているかを判断できない |
とくに重いのが①です。不正に関わった人が決算をつくる側に残っている限り、その人たちが作った資料や説明をどこまで信じてよいか分かりません。監査法人は、まだ見つかっていない誤りがあるかもしれず、その影響は決算書全体に及びうると判断しました。言い換えると、人の入れ替えが終わらない限り、意見不表明が続くおそれがあります。
不正会計の全貌|第三者委員会が認定した影響額
ニデックは2025年9月3日に第三者委員会を設け、2026年2月27日に調査報告書を、4月17日に最終報告を受け取りました。第三者委員会は、グループの多くの拠点で、経営者が関わったり知ったりしたうえで不適切な会計処理が行われていたと認定しています。
| 手口 | 中身 |
|---|---|
| 売上の早期計上 | まだ計上できない売上を前倒しで計上する |
| 引当金の過少計上 | 将来の損失に備えるお金を少なく見積もる |
| 棚卸資産の過大計上 | 在庫の価値を実際より大きく見せる |
| 減損の回避 | 価値が下がった資産の損失を計上しない |
| コストの資産計上 | その期の費用にすべき支出を資産として計上する |
さらに監査報告書によると、経営者や経理担当者は、監査法人の同意を得ようと不正確な情報を渡していました。文書を隠したり改ざんした記録を出したりしたことも確認されています。
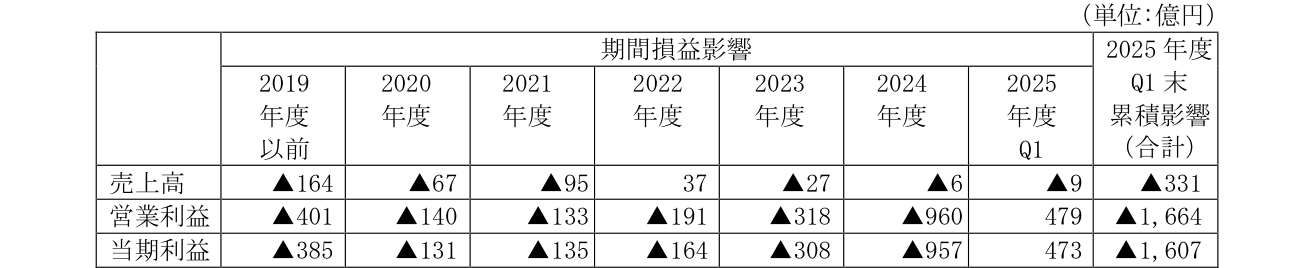
出所:ニデック「第三者委員会の調査報告書(最終報告)の受領及び当社の対応に関するお知らせ」(2026年4月17日)
| 年度 | 営業利益 | 当期利益 |
|---|---|---|
| 2019年度以前 | −401億円 | −385億円 |
| 2020年度 | −140億円 | −131億円 |
| 2021年度 | −133億円 | −135億円 |
| 2022年度 | −191億円 | −164億円 |
| 2023年度 | −318億円 | −308億円 |
| 2024年度 | −960億円 | −957億円 |
| 2025年度Q1 | +479億円 | +473億円 |
| 累計 | −1,664億円 | −1,607億円 |
2025年度第1四半期末までの累計で、営業利益は−1,664億円、当期利益は−1,607億円の影響でした。年度で見ると直近の2024年度が−960億円と最も大きく、問題が発覚の直前に大きく膨らんでいたことが分かります。
会計だけではありません。2026年9月には品質の調査で844件の不適切な行為が認定され、試験・検査の記録の偽造や、基準に合わない材料の使用が見つかっています。貿易取引と関税の調査では、輸入の関税を9,410万ドル(約141.6億円・利息を含む)少なく申告していたことも分かりました。
2026年3月期の決算|最終赤字5,646億円
| 項目 | 2026年3月期 |
|---|---|
| 売上高 | 2兆7,087億円(前期比+3.9%) |
| 最終損益 | 5,646億円の赤字(前期は846億円の黒字) |
| 減損損失 | 約6,322億円 |
売上は伸びているのに巨額の赤字になったのは、減損損失が約6,322億円にのぼったためです。過去の不正で実態より大きく見えていた資産の価値を、一気に引き下げた形です。ただし、この減損の金額や計上時期について、監査法人は妥当かどうかを確かめられていません。
上場廃止になる2つの道
ニデックが上場廃止になる道は、大きく2つあります。
| 道 | 条件 |
|---|---|
| ①特別注意銘柄の審査 | 指定から1年後に提出する内部管理体制確認書をもとに東証が審査する。内部管理体制に問題があると認められれば、原則として上場廃止 |
| ②監査意見の基準 | 監査報告書に「意見の表明をしない」旨が記載され、直ちに上場を廃止しなければ市場の秩序を維持することが困難であることが明らかだと東証が認めたとき |

出所:ニデック 有価証券報告書(2026年3月期・2026年9月30日提出)30ページ
②は、意見不表明が出たらすぐに上場廃止になるという意味ではありません。東証は期間や金額や内容と株価への影響などを総合的に見て判断します。2期連続の意見不表明でも上場が続いているのはこのためです。現実的に結論が出るのは、①の特別注意銘柄の審査になります。
これからの日程|10月末の確認書から審査へ
| 時期 | 起きること |
|---|---|
| 2025年10月28日 | 特別注意銘柄に指定 |
| 2026年10月28日 | 指定から1年 |
| 2026年10月末(予定) | 内部管理体制確認書を東証に提出 |
| その後 | 東証が内部管理体制を審査 |
| 審査の結果 | 問題がなければ指定解除。体制は整っているが運用が不十分なら指定継続。問題があれば原則として上場廃止 |
指定継続になった場合は、決定した事業年度の末日以降の審査までに運用を改善するよう求められます。上場廃止が決まった場合は、整理銘柄に指定されたあと上場廃止になります。整理銘柄の期間中も株の売買は可能です。
前例|エーバランスは指定から約7か月で上場廃止が決まった
同じ特別注意銘柄から上場廃止になった例として、2026年のエーバランス(3856)があります。2026年1月31日に特別注意銘柄に指定され、1年を待たずに8月25日に上場廃止が決まりました。改善計画が受け入れられなかったためです。その後、整理銘柄を経て9月26日に上場廃止になりました。
特別注意銘柄は「1年かけて立て直す」ための制度ですが、改善の見込みがないと判断されれば1年を待たずに廃止が決まることもあります。経緯の詳細はエーバランスの上場廃止の記事にまとめています。
上場維持に向けた材料と不安材料
| 上場維持に向けた材料 | 不安材料 |
|---|---|
| 第三者委員会の調査が4月に終わり、過去の数字を修正した | 2期連続の意見不表明。監査法人が決算を確かめられていない |
| 品質と関税の社内調査も完了した | 不正に関わった役職員の一部が、今も財務報告の責任ある立場にいる |
| 創業者の永守重信氏が2025年末に代表取締役を、2026年2月に名誉会長を辞任 | 品質の不正844件が9月に認定された |
| 岸田光哉社長は「上場維持の確保に強い意志を持って取り組んでいる」と強調 | 約6,322億円の減損について、監査法人が妥当性を確かめられていない |
調査が一通り終わり、数字の修正も進んだのは前向きな材料です。一方で、監査法人が意見不表明の理由の1つ目に挙げたのは人の問題です。ここが片付かない限り、決算の信頼性は戻りません。東証の審査でも、内部管理体制がきちんと運用されているかが問われます。
株主はどう備えるか
| 場面 | 知っておきたいこと |
|---|---|
| 審査の結果が出るまで | 結果が出た日に株価が大きく動く可能性が高い。上下どちらにも振れうる |
| 指定解除になったら | 上場廃止の不安が消え、買い戻しが入る可能性がある |
| 上場廃止が決まったら | 整理銘柄に指定され、その期間は売買できる。上場廃止後は売り買いが難しくなる |
上場廃止になっても株そのものが消えるわけではありませんが、市場で売るのは難しくなります。上場廃止の仕組みは上場廃止の記事、有価証券報告書の読み方は有価証券報告書の記事で解説しています。
この記事を読むときの注意点
| 注意点 | 中身 |
|---|---|
| 結論はまだ出ていない | 上場廃止になるかどうかは東証の審査で決まる。現時点で決まったわけではない |
| 判断は総合的 | 東証は内部管理体制の整備と運用を総合的に見る。どこまで改善すればよいという数字の基準はない |
| 新しい事実が出る可能性 | 調査は終わったとされるが、意見不表明の理由のとおり、未発見の誤りが残っている可能性は否定されていない |
| 株価は急に動く | 審査の結果や会社の発表で、1日に20%近く動いた日が何度もある |
まとめ
| 論点 | 整理 |
|---|---|
| 何が起きたか | PwCが2期連続で意見不表明。10月1日の株価は一時1,888円 |
| 理由 | 不正に関わった役職員が財務報告の立場に残り、減損と過去の数字も確かめられない |
| 不正の影響額 | 2025年度第1四半期末までの累計で営業利益−1,664億円、当期利益−1,607億円 |
| 決算 | 2026年3月期は最終赤字5,646億円。減損損失は約6,322億円 |
| これから | 10月末に内部管理体制確認書を提出し、東証が審査。問題があれば原則として上場廃止 |
ニデックが上場を維持できるかどうかは、不正に関わった人の入れ替えを終え、内部管理体制が実際に機能していると東証に示せるかにかかっています。10月末の確認書の提出と、その後の審査の結果が最大の焦点です。
あわせて読みたい
・エーバランス株価100倍から上場廃止までの全貌
・上場廃止とは?2025年に経過措置が終わった新基準と株の行方
・エスポア上場廃止決定!大株主が市場で売却しなかったらどうなる?株主の選択肢を解説
・有価証券報告書とは?見るべき5か所と四半期報告書の廃止
・重要事象とは?GC注記との違いと危険度4段階の見分け方
・決算短信とは?四半期報告書廃止で変わった読み方