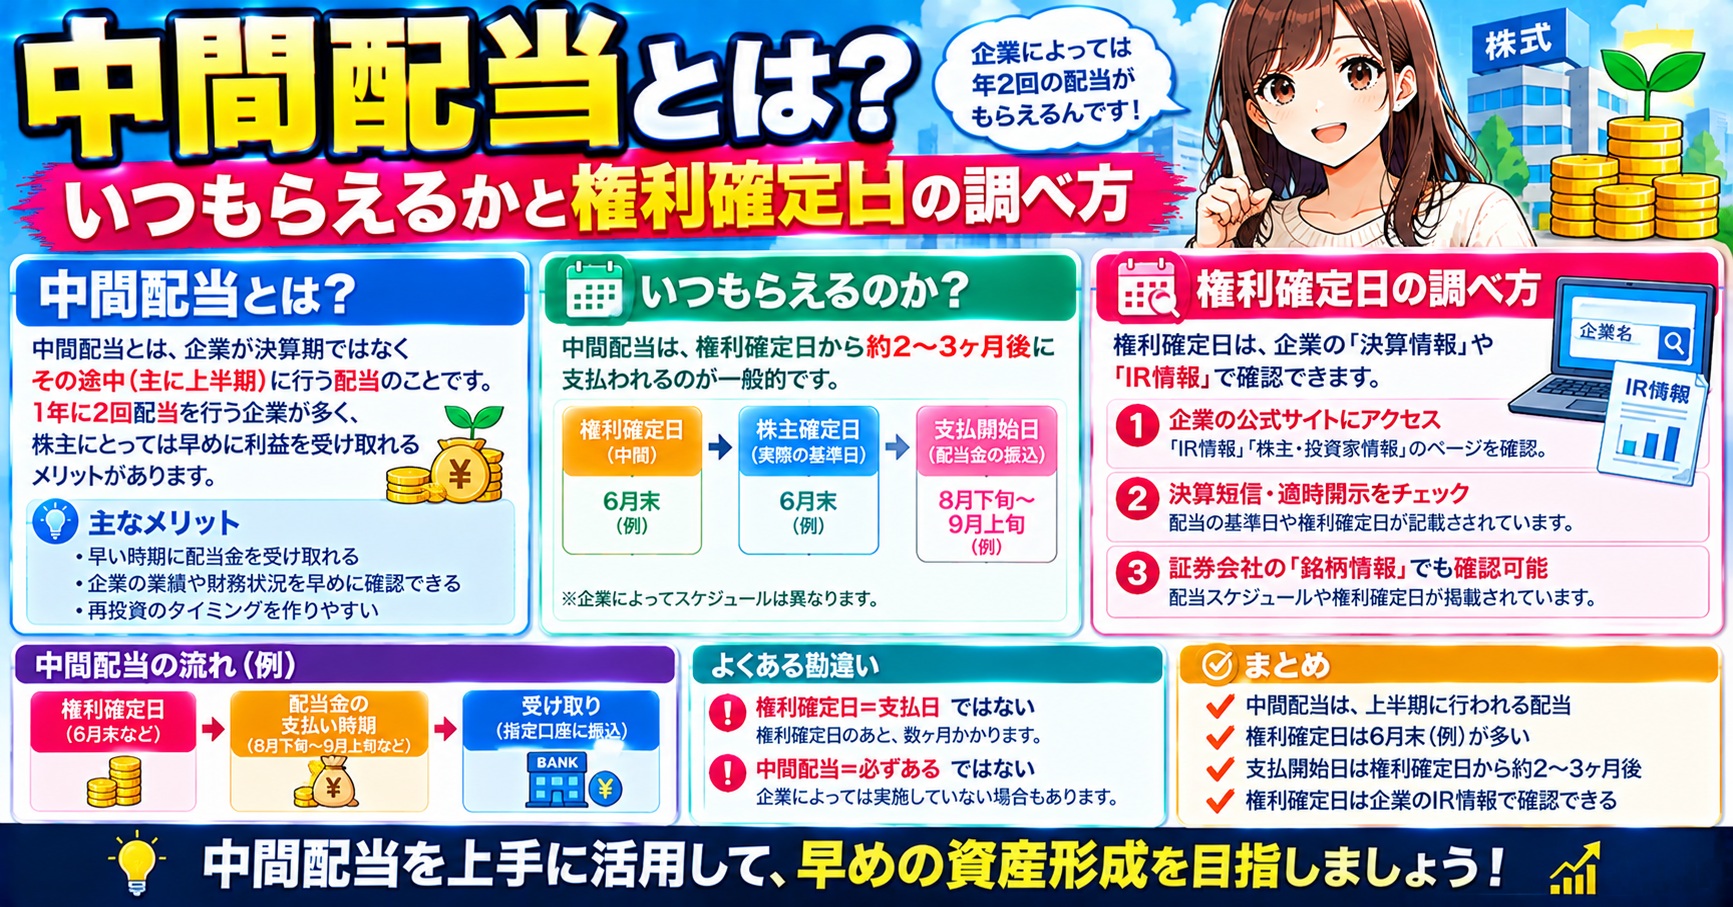
中間配当とは、事業年度の途中で支払われる配当のことです。期末配当とあわせて、年2回配当を受け取れることになります。
ただし、すべての企業が実施しているわけではありません。定款に定めがなければ支払われません。
3月決算の企業の場合、2026年9月末が基準日の中間配当は、権利付最終売買日が9月28日(月)、権利落ち日が9月29日(火)です。
この記事では、いつ買えば受け取れるのかを決算期ごとに整理します。
この記事でわかること
・いつまでに買えば受け取れるか
・期末配当との決定機関の違い
・四半期配当との関係
・NISAで非課税にするための設定
中間配当とは
中間配当(読み方:ちゅうかんはいとう)とは、事業年度の中間の時点を基準日として支払われる配当です。
期末配当 基準日 3月31日 → 支払いは6月ごろ
→ 年2回、配当を受け取れることになります
配当そのものの仕組みは配当金とはで解説しています。
すべての企業が出すわけではない
ここが最初の注意点です。中間配当を行うには、定款にその定めが必要です。
取締役会設置会社は、定款で定めれば事業年度の途中に1回に限り、
取締役会の決議で中間配当を行うことができます(会社法第454条第5項)。
→ 定款に定めがない企業は、そもそも中間配当を実施できません。
実際、年1回の期末配当だけという企業も多くあります。投資する前に、その企業が年何回配当しているかを確認してください。
期末配当との違い
| 項目 | 中間配当 | 期末配当 |
|---|---|---|
| 基準日 | 事業年度の中間 | 事業年度の末日 |
| 決める機関 | 取締役会 | 株主総会が原則 |
| 実施の条件 | 定款の定めが必要 | 特段の定めは不要 |
| 回数 | 事業年度に1回限り | 年1回 |
| 金額の傾向 | 年間予想の半分程度が目安 | 業績を踏まえて調整されることがある |
※ 一定の要件を満たす会社では、定款の定めにより期末配当も取締役会で決定できる場合があります(会社法第459条)。
2行目の違いが実務では重要です。中間配当は株主総会を経ずに決められるため、機動的に実施できます。
決算期別の権利確定日
中間配当の基準日は、決算期の6か月後の月末が一般的です。
| 決算期 | 中間配当の基準日 | 期末配当の基準日 |
|---|---|---|
| 3月決算 | 9月末 | 3月末 |
| 12月決算 | 6月末 | 12月末 |
| 9月決算 | 3月末 | 9月末 |
| 6月決算 | 12月末 | 6月末 |
日本の上場企業は3月決算が最も多いため、9月末と3月末に権利確定が集中します。
※ 基準日は企業ごとに定款で定められています。実際の日付は各社のIR情報でご確認ください。
いつまでに買えばいいのか
ここが実務上もっとも重要な点です。基準日当日に買っても間に合いません。
株主名簿に載るのは受渡日です。
受渡は約定日の2営業日後(2019年7月16日からT+2)。
→ 基準日の2営業日前までに買っておく必要があります
9月28日(月) 権利付最終売買日 → この日までに買う
9月29日(火) 権利落ち日 → この日に買っても中間配当は受け取れない
9月30日(水) 基準日
※ 祝日が入ると日付は前後します。必ずカレンダーで確認してください。
詳しくは権利確定日とはで解説しています。
9月末に権利が確定する株主優待は、9月権利確定の株主優待ランキングにまとめています。
四半期配当との関係
年4回配当する企業も増えています。ただし会社法上の「中間配当」とは根拠が異なります。
| 配当回数 | 根拠 |
|---|---|
| 年1回 | 期末配当のみ。株主総会で決議 |
| 年2回 | 期末配当+中間配当(会社法第454条第5項) |
| 年4回 | 定款で取締役会に配当の決定権限を与える方式による |
中間配当は「事業年度に1回限り」と定められているため、年4回配当を実現するには別の仕組みが必要になります。
投資家として意識すべきは回数ではなく年間の合計額です。年4回でも合計が少なければ意味がありません。
中間配当のメリット
| メリット | 中身 |
|---|---|
| 受け取る間隔が短い | 年1回より資金効率がよく、再投資にも回しやすい |
| 保有の動機になる | 半年ごとに成果が見えるため、長期保有を続けやすい |
| 株主還元の姿勢が伝わる | 安定した業績とキャッシュフローの裏付けが必要 |
| 取り逃しても半年後がある | 権利日を逃しても、次の機会が比較的早く来る |
注意すべき点
中間配当の予想額は、業績次第で減額されることがあります。決算短信で予想の修正がないか確認してください。
中間と期末で金額が異なる企業もあります。「中間20円だから年間40円」とは限りません。
中間配当だけで利回りを計算すると、実態の半分になります。
配当を出す分だけ、理論上は株価が下がります。
③は初心者がつまずきやすい点です。配当利回りは必ず「年間配当 ÷ 株価」で計算します。
中間配当と株価
権利付最終売買日を過ぎると、翌営業日は権利落ち日になります。
株価1,000円、中間配当20円の場合
↓ 権利落ち日
理論上、株価は980円あたりから始まる
→ 配当をもらった分だけ株価が下がるため、その時点では損得なし
ここを誤解している人は多くいます。権利日直前に買って配当だけもらう、という方法では利益は出ません。
実際には需給や地合いの影響を受けるため、理論どおりに下がるとは限りませんが、「配当分だけ株価が下がる」のが基本の考え方です。
税金と受け取り方
配当金の受取方法を「株式数比例配分方式」にしていないと、
NISA口座で保有していても課税されてしまいます。
→ 証券会社の口座設定で確認してください。
※ 税制は改正されます。実際の取扱いは税理士等の専門家と国税庁の最新情報をご確認ください。
中間配当を実施しているか調べる方法
| 確認する場所 | わかること |
|---|---|
| 決算短信 | 1株当たり配当金の欄に、第2四半期末と期末が分かれて記載される |
| 企業のIRサイト | 配当の推移と方針が掲載されている |
| 証券会社の銘柄情報 | 配当利回りと権利確定月が表示される |
あわせて配当性向も確認してください。100%を超えていれば、利益以上の配当を出している状態です。継続性に疑問が残ります。
※ 本記事は制度の解説であり、特定の銘柄や売買を推奨するものではありません。投資判断はご自身の責任でお願いします。
まとめ
中間配当は「年2回に分けて還元する」という企業の姿勢の表れです。ただし受け取るには、日付の管理が欠かせません。
この記事のまとめ
・実施するには定款の定めが必要。全企業が出すわけではない
・中間配当は取締役会、期末配当は株主総会が原則
・3月決算なら基準日は9月末、支払いは11〜12月ごろ
・基準日の2営業日前(権利付最終売買日)までに買う
・会社法上の中間配当は事業年度に1回限り
・権利落ちで配当分だけ株価は下がる
・NISAで非課税にするには株式数比例配分方式の設定が必要
米国株は年 4 回の四半期配当が多く、権利落ち日の考え方と受け渡し(T+1)も日本株と違います。
- 米国株の権利落ち日とは:配当をもらうにはいつまでに買うか。日本時間での期限
- T+1 決済とは:米国株は約定の翌営業日に受け渡し。日本株の T+2 との違い
- 配当貴族とは:25 年以上連続増配の米国企業の条件と代表銘柄
次に読むなら
→ 権利確定日とは?いつ買えば配当と優待をもらえるか
権利を取った翌日に株価が下がる理由と、権利を取らない選択についてはこちらです。
→ 配当落ち日とは?株価が下がる理由と権利を取らない選択
配当が続くかどうかは配当性向で見当がつきます。100%を超えると危ない理由はこちらです。
→ 配当性向とは?目安は何%かと100%超が危ない理由