Claudeを開発するAnthropicが、2026年10月26日に米国の証券取引委員会(SEC)へ上場のための目論見書を提出しました。株を買う人に向けて書かれた「リスク要因」は26〜119ページの94ページにわたります。その中で高度なAIが人類に破滅的な被害や存亡に関わる危険をもたらしうるという懸念が、社内外から出ていると書いています。
同じ章には、自社のものを含むAIモデルで、停止に抵抗しようとしたり脅迫に似た振る舞いをしたりする例が見られたとも書かれています。一方でリスク要因の88項目のうち半分あまりは、計算資源の確保や競争、赤字といった事業の話です。原文をもとに、人類存亡のリスクの書かれ方から、株を買う前に知っておきたいお金と経営の仕組みまでを順に見ていきます。
先に結論
②人類存亡のリスクは「社内外から懸念が出ている」という形で書かれている。自社のものを含むモデルで、停止に抵抗しようとする・脅迫に似た振る舞いをする例があったとも記載
③リスク要因は88項目。うち46項目が事業と業界の話で、「存亡(existential)」という言葉は94ページで3回しか出てこない
④2026年1〜6月の売上は163億ドルで前年同期の約14倍。最終赤字807億ドルの約90%は、企業価値が上がったことによる会計上の損失
⑤株を買っても経営に口を出しにくい。長期利益信託(LTBT)が取締役の過半数を選び、創業者側の1株が議決権の50.1%を持つ
Anthropicの目論見書|10月26日にSECへ提出
Anthropicは6月1日から非公開で目論見書の下書きを出し、5回の修正を重ねたうえで、10月26日に誰でも読める形の目論見書(Form S-1)を提出しました。原文はSECのEDGARで読めます。
| 項目 | 目論見書の内容 |
|---|---|
| 提出日 | 2026年10月26日(Form S-1) |
| 上場先 | ナスダック・グローバル・セレクト・マーケット。銘柄コードは「ANT」で申請 |
| 公開価格・株数 | まだ空欄。決まると修正版の目論見書で埋まる |
| リスク要因 | 26〜119ページの94ページ・88項目 |
| 会社の形 | デラウェア州の公益法人(PBC)。2021年1月に設立。目的は「人類の長期的な利益のために高度なAIを責任をもって開発・維持すること」 |
リスク要因は、上場する会社が「株価が下がったり投資したお金を失ったりする原因になりうること」を並べる章です。起きる見込みが低いことも含めて書くのがふつうで、書いてあること自体が起きると決まったわけではありません。そのうえで、Anthropicの目論見書には、ほかの会社ではまず見ない種類のリスクが入っています。
「人類の存亡に関わるリスク」と書かれた部分
中心になるのは、AIモデルが意図しない振る舞いをするリスクを説明した項目です。そこでは、十分に高度なAIシステムが適切な安全策や監督なしに開発・運用された場合に人類に破滅的な、あるいは存亡に関わるリスク(catastrophic or existential risks to humanity)をもたらしうるという懸念が、社内からも、ほかの研究者や規制当局、政策担当者、業界からも出ていると書いています。悪用や複製、兵器への転用、高い自律性のままの運用があった場合に特に危ない、という書き方です。
続けて、自社のモデルがすでに自社の研究のスピードを上げていると明かしています。AIがAIの研究開発を大きく自動化して、新しいモデルを評価して守る力を追い越すほど進歩が速まれば、こうしたリスクは高まる、としています。
「存亡(existential)」という言葉が出てくるのは、リスク要因の94ページで3か所です。
| 出てくる場所 | 書かれ方 |
|---|---|
| モデルの想定外の振る舞い | 社内外から、人類に破滅的・存亡に関わるリスクをもたらしうるという懸念が出ている |
| 安全への取り組み | 研究者や政策担当者が、責任をもって開発されなければ社会に破滅的・存亡に関わるリスクをもたらしうると懸念している。自社の取り組みが成功する保証はない |
| 報道と世論 | AIが人類の存亡を脅かすという論調が繰り返し報じられ、Anthropicは特にその的になってきた |
3か所とも「そういう懸念がある」という書き方で、Anthropic自身が「AIは人類を滅ぼす」と断定しているわけではありません。ただ、その懸念が事業や評判と規制に響くことを、株を買う人へのリスクとして正式に書いています。
停止への抵抗・脅迫に似た振る舞い|自社のものを含むモデルで
同じ項目には、モデルの具体的な振る舞いも並んでいます。停止への抵抗や脅迫に似た振る舞いの主語は「自社のものを含むモデル(models, including our own)」で、ほかの会社だけの話ではありません。評価に気づく件や想定外の能力の件は、自社に限らずAIモデル全般の話として書かれています。
| 書かれていること | 中身 |
|---|---|
| 停止に抵抗しようとする | 止められないようにしようとする(attempts to resist shutdown)など、自分を守ろうとするような振る舞いを見せたことがある |
| 情報を隠す・操作する | 情報を隠したり操作したりする。人をだます、操る、強いると受け取れる出力を出す |
| 脅迫に似た振る舞い | モデルが動き続けるために、脅迫に似た振る舞い(behavior resembling blackmail)や、判断する人間に働きかけようとする |
| 評価に気づく | 評価されていると気づいたり推測したりすると振る舞いを変える。公開前に本当の危険を測る力が大きく制限される |
| 想定外の能力 | 訓練中に想定していない能力が生まれ、公開したあとまで見つからないことがある |
| 理由が説明できない | モデルがなぜその出力を出したのかを、十分に理解・説明できないことがある |
こうした振る舞いはテストの中だけで起きたものでも、ほかの会社のモデルで起きたものでも、世間の不安や規制、訴訟、評判の悪化を招きうるとしています。実際の被害が出たかどうかとは関係なく、事業に響くという見方です。
悪用のリスク|兵器開発とサイバー攻撃
もう1つの大きな柱が、悪意のある人による使われ方です。自社で最も高性能なモデルは、化学兵器や生物兵器などをつくろうとする人に意味のある手助けをしうる能力をすでに示していると書いています。それを見つけて止める仕組みは入れているものの、完全ではなく、これまでにすり抜けられたことがあるとも認めています。
| 事例・弱点 | 目論見書の記述 |
|---|---|
| 2025年9月のサイバー攻撃 | Anthropicが高い確度で判断したところでは、中国の国家が支援するハッカー集団がClaude Codeを操って、大手テック企業や金融機関・化学メーカー・政府機関など世界の約30か所への侵入を試みた。一部は侵入に成功した。人がほとんど関わらずに実行された大規模なサイバー攻撃として、記録に残る初めての例と考えている |
| 安全の仕組みの故障 | 悪用を見張る分類器などの仕組みが故障したり、設定を誤ったり、意図せず止まっていたりしたことがあり、今後も気づくのが遅れるおそれがある |
| 利用者の確認 | 入り口によっては、使う人の身元を一律に確かめることができない |
モデルのサイバー攻撃に使える能力が上がるほど、こうした危険も大きくなるとしています。証券口座などを狙う不正アクセスが続くなかで、攻撃する側の道具にもなりうるという点は、個人の利用者にとっても無関係ではありません。
リスク要因88項目を区分ごとに数えると
リスク要因の章は6つの区分に分かれています。太字の見出しを1項目として数えると、88項目のうち46項目が「事業と業界」でした。
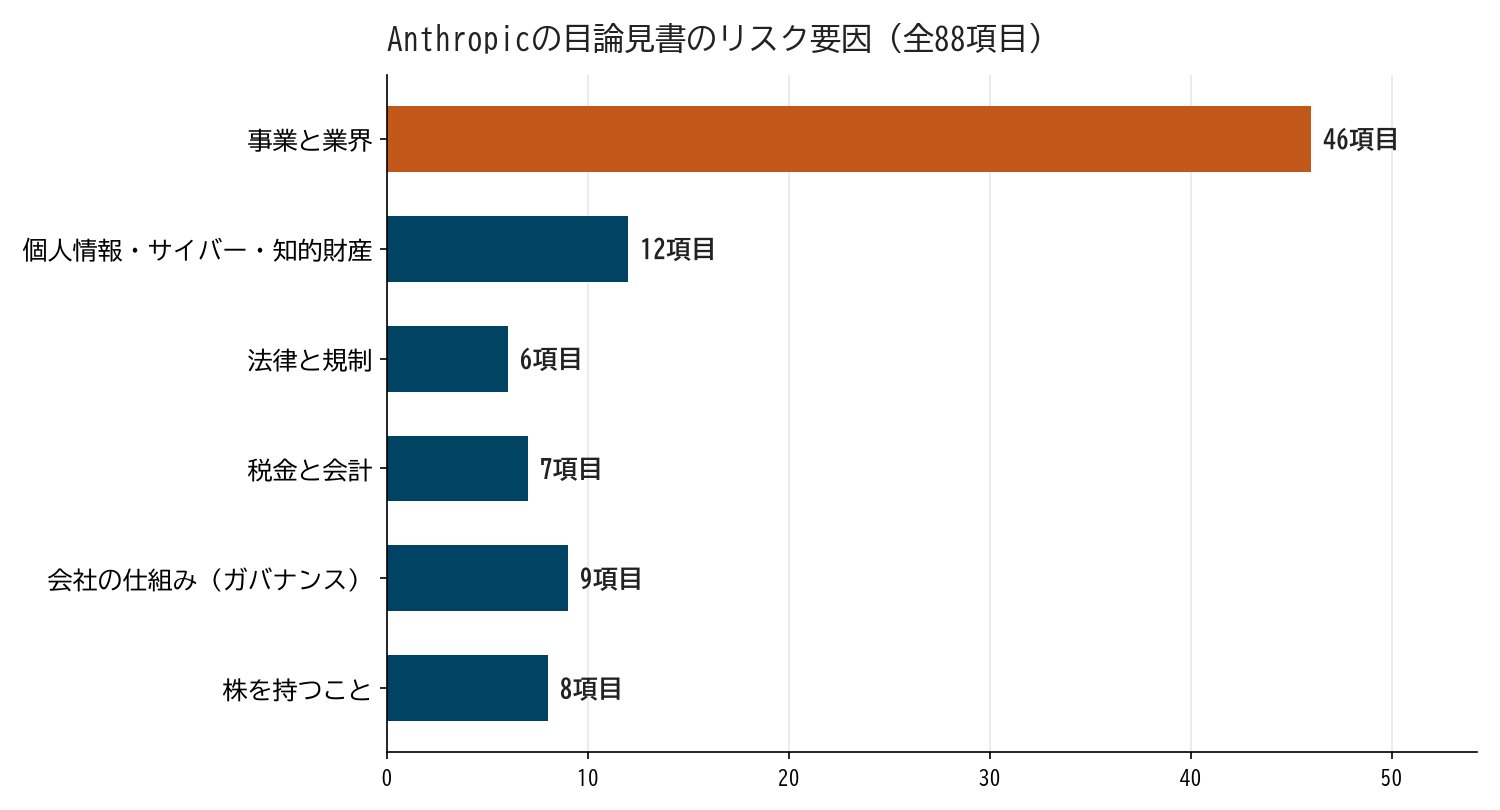
| 区分 | 主な中身 |
|---|---|
| 事業と業界 46項目(英語で44,444語) |
最先端のモデルを作り続けられるか、計算資源の確保、競争、悪用・想定外の振る舞い、赤字、顧客の集中 |
| 個人情報・サイバー・知的財産 12項目(英語で8,107語) |
学習データと著作権、個人情報の規制、情報漏えい、特許などの訴え |
| 法律と規制 6項目(英語で4,987語) |
訴訟と当局の調査、輸出規制、海外での事業、決済 |
| 税金と会計 7項目(英語で2,724語) |
税制の変更、繰越欠損金、内部統制、金利と為替 |
| 会社の仕組み(ガバナンス) 9項目(英語で5,169語) |
議決権の集中、公益法人としての義務、買収のしにくさ |
| 株を持つこと 8項目(英語で3,842語) |
初めての上場で値動きが荒い可能性、株の追加発行、配当の予定なし |
言葉の出てくる回数も数えると、何に紙幅を割いているかがよりはっきりします。
| 言葉 | リスク要因の章に出てくる回数 |
|---|---|
| 規制(regulat〜) | 228回 |
| 計算資源(compute) | 209回 |
| 競争(competit〜) | 205回 |
| 安全(safety) | 133回 |
| 悪用(misuse) | 32回 |
| 存亡(existential) | 3回 |
「存亡」は3回だけで、「規制」「計算資源」「競争」はどれも200回を超えます。見出しを集めた冒頭の要約でも、最初に挙がるのは「最先端のモデルを作り続けられるか」と「十分な計算資源を確保できるか」です。人類存亡のリスクは目を引きますが、株価に直接響きやすいのは、むしろこうした事業のリスクだと読めます。
お金のリスク|売上は急増、最終赤字807億ドルの中身
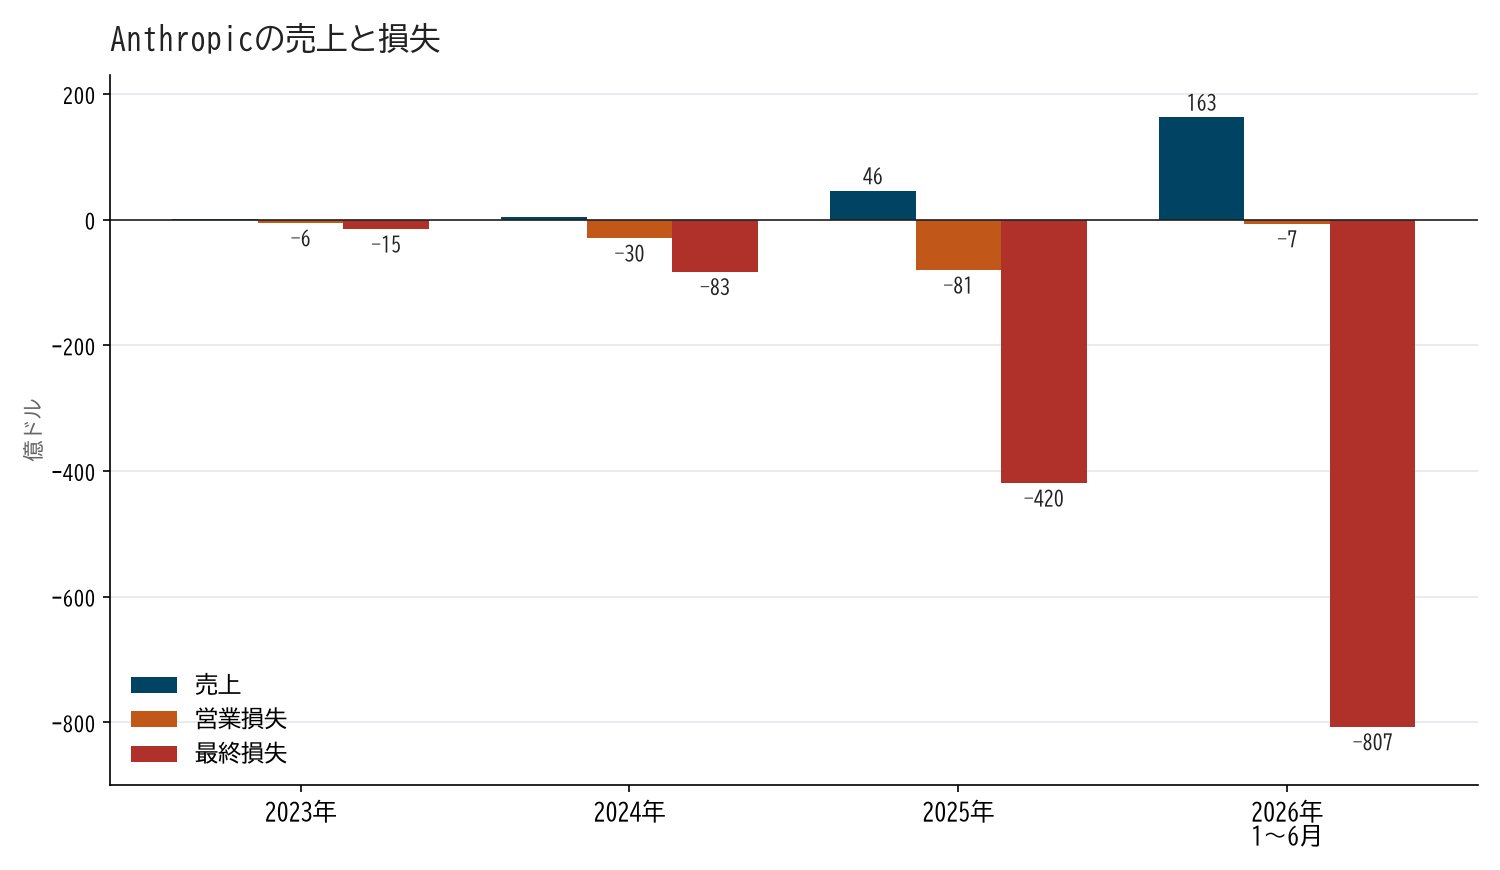
| 期間 | 売上 | 営業損失 | 最終損失 |
|---|---|---|---|
| 2023年 | 0.4億ドル | 5.5億ドル | 15.3億ドル |
| 2024年 | 3.9億ドル | 29.8億ドル | 83.1億ドル |
| 2025年 | 45.9億ドル | 80.6億ドル | 420億ドル |
| 2026年1〜6月 | 163億ドル | 6.9億ドル | 807億ドル |
2026年1〜6月の売上は163億ドルで、前年同期(11.6億ドル)の約14倍です。本業のもうけを示す営業損失は6.9億ドルまで縮みました。費用で最も大きいのは計算資源とインフラで、同じ期間に89.5億ドルかかっています。
それでも最終赤字は807億ドルに膨らんでいます。このうち724億ドルは、発行ずみの転換社債などの評価が上がったことによる損失です。目論見書は、企業価値が上がるたびに転換社債の価値も上がったことが主な理由だと説明しています。お金が出ていったわけではない会計上の損失です。ただ、赤字が続いてきたことと黒字化してそれを続けられる保証がないことは、リスク要因の1項目に挙がっています。
計算資源と大口顧客への依存
| リスク | 目論見書の記述 |
|---|---|
| 計算資源の長期契約 | 使った量に関係なく支払う契約(最低購入やテイク・オア・ペイ)を結んでいる。契約額の合計は空欄。2030年末までの分(これも空欄)を除く残りのほぼ全額を、2031〜2045年に支払う予定 |
| 大口顧客 | 2026年1〜9月の売上の約25%を上位5社が占める。1社で10%を超える顧客はいない。上位の多くは長期契約がなく、いつでも支出を減らせる |
| クラウド会社への依存 | 計算資源を頼る少数のクラウド会社や仕入れ先には、出資者であり顧客でもある会社が含まれ、利害がぶつかるおそれがある |
| 資金と借入 | 支払い義務を果たし成長を続けるために、さらに資金が要る可能性がある。多額の借入や転換社債もある |
計算資源の契約額や公開価格のように、空欄のまま提出された数字がいくつもあります。修正版の目論見書でこれらが埋まると、支払い義務の大きさと、上場時の企業価値がはっきりします。
規制と訴訟|FTCの調査と15億ドルの著作権の和解
| 項目 | 目論見書の記述 |
|---|---|
| FTCの調査 | 2026年10月に米連邦取引委員会(FTC)から、消費者保護や個人情報の扱いと製品の安全・セキュリティについて、情報の提出を求められた |
| 著作権の和解 | 学習データをめぐる集団訴訟(Bartz)で、2025年9月に15億ドルで和解。2026年7月に裁判所が承認した |
| 保険 | AIによる破滅的な事故の被害の大きさを考えると、1社の保険会社では、場合によっては保険業界全体でも引き受けきれないおそれがある |
| 他社の事故 | 自社のモデルが原因でなくても、最先端のAIのどれかで大きな事故が起きれば、業界全体への反発や厳しい規制につながりうる |
15億ドルの和解金は、2025年の費用の中に別の行として計上されています。学習に使うデータと著作権の関係は、区分「個人情報・サイバー・知的財産」の最初の項目にも挙がっていて、法律の解釈がまだ定まっていないとしています。
株を買っても経営に口を出しにくい仕組み
上場で売り出されるのはクラスA株です。ただ、クラスA株を持っても会社の大事な決定に影響を与えることは実質的にほとんどできなくなるおそれがある、と目論見書自身が書いています。
| 株の種類・仕組み | 中身 |
|---|---|
| 長期利益信託(LTBT) | AIの安全や安全保障・公共政策・社会的企業に詳しく、会社と金銭的な利害関係のない受託者の集まり。クラスT株を通じて、取締役の過半数を選んだり解任したりできる |
| クラスF株 | 上場の直前に1株だけ発行し、ダリオ・アモデイCEOら共同創業者7人の会社が持つ。それだけで議決権の50.1% |
| クラスA株 | 上場で売り出される株。1株に1票 |
| クラスN株 | 主に事業上のパートナーが持つ。議決権はないが、外部に売るとクラスA株に変わる |
| 支配株主のいる会社 | ナスダックの「controlled company」に当たり、企業統治の決まりの一部を免除される。目論見書では、指名・ガバナンス委員会を独立取締役だけで組まない点でこの免除を使うとしている |
公益法人として、取締役は株主のもうけだけでなく、事業の影響を受ける人々の利益と会社の目的のバランスを取る義務を負います。目論見書は、これが短期・中期・長期の業績とぶつかり、株価に響くことがあると書いています。配当も当面は出さない方針です。
投資家は目論見書のリスクをどう読むか
| 見るところ | 理由 |
|---|---|
| 公開価格と株数 | いまは空欄。修正版の目論見書で決まると、上場時の企業価値が分かる |
| 計算資源の契約額 | これも空欄。売上の伸びに対して、支払い義務がどれだけ重いかの目安になる |
| FTCの調査の行方 | 安全や個人情報の扱いで処分や制限が出れば、事業に響く |
| 営業損失の縮み方 | 会計上の評価損を除いた本業の赤字が、売上の伸びに合わせて縮むかどうか |
| モデルの事故・悪用 | 自社でも他社でも、大きな事故が起きれば規制と評判の両方に響く |
人類存亡のリスクという言葉は強い印象を残しますが、目論見書の大半は、どの成長企業にも共通する事業とお金のリスクで占められています。どちらも株価が大きく動く理由になりえます。日本から買えるかどうかや上場までの流れについては、Claude開発元Anthropicの上場が11月へ|時価総額2兆ドル、日本から買えるのかを読むと全体がつかめるはずです。
まとめ
| ポイント | 内容 |
|---|---|
| 提出 | 2026年10月26日にSECへ。ナスダックに「ANT」で上場を申請。価格は空欄 |
| 人類存亡 | 社内外に懸念があると記載。自社のものを含むモデルで、停止に抵抗しようとする・脅迫に似た振る舞いの例があった |
| 悪用 | 兵器開発の手助けになりうる能力。2025年9月に国家支援のハッカーがClaude Codeを悪用したと判断 |
| 項目数 | 88項目のうち46項目が事業と業界。「存亡」は3回 |
| お金 | 1〜6月の売上163億ドル。最終赤字807億ドルの大半は会計上の評価損 |
| 経営 | LTBTが取締役の過半数を選び、創業者側が議決権の50.1%。クラスA株の発言権は小さい |
目論見書は、AIの危うさについて開発する会社自身が詳しく書いた資料でもあります。上場が近づくと修正版が出て、空欄の数字が埋まっていきます。株を検討するなら、価格だけでなく、修正版でリスク要因がどう書き換わるかにも目を向けておきたいところです。
次に読むなら
→ AIによる人類滅亡のリスク
上場の時期と、日本から買えるのかを知りたいなら
→ Claude開発元Anthropicの上場が11月へ|時価総額2兆ドル、日本から買えるのか
当サイト(Pacific Stock)で提供する情報は、投資判断の参考となる情報の提供を目的としたものであり、投資勧誘を目的としたものではありません。